猜你想问
华测检测2026年半年报主要有哪些业绩亮点?
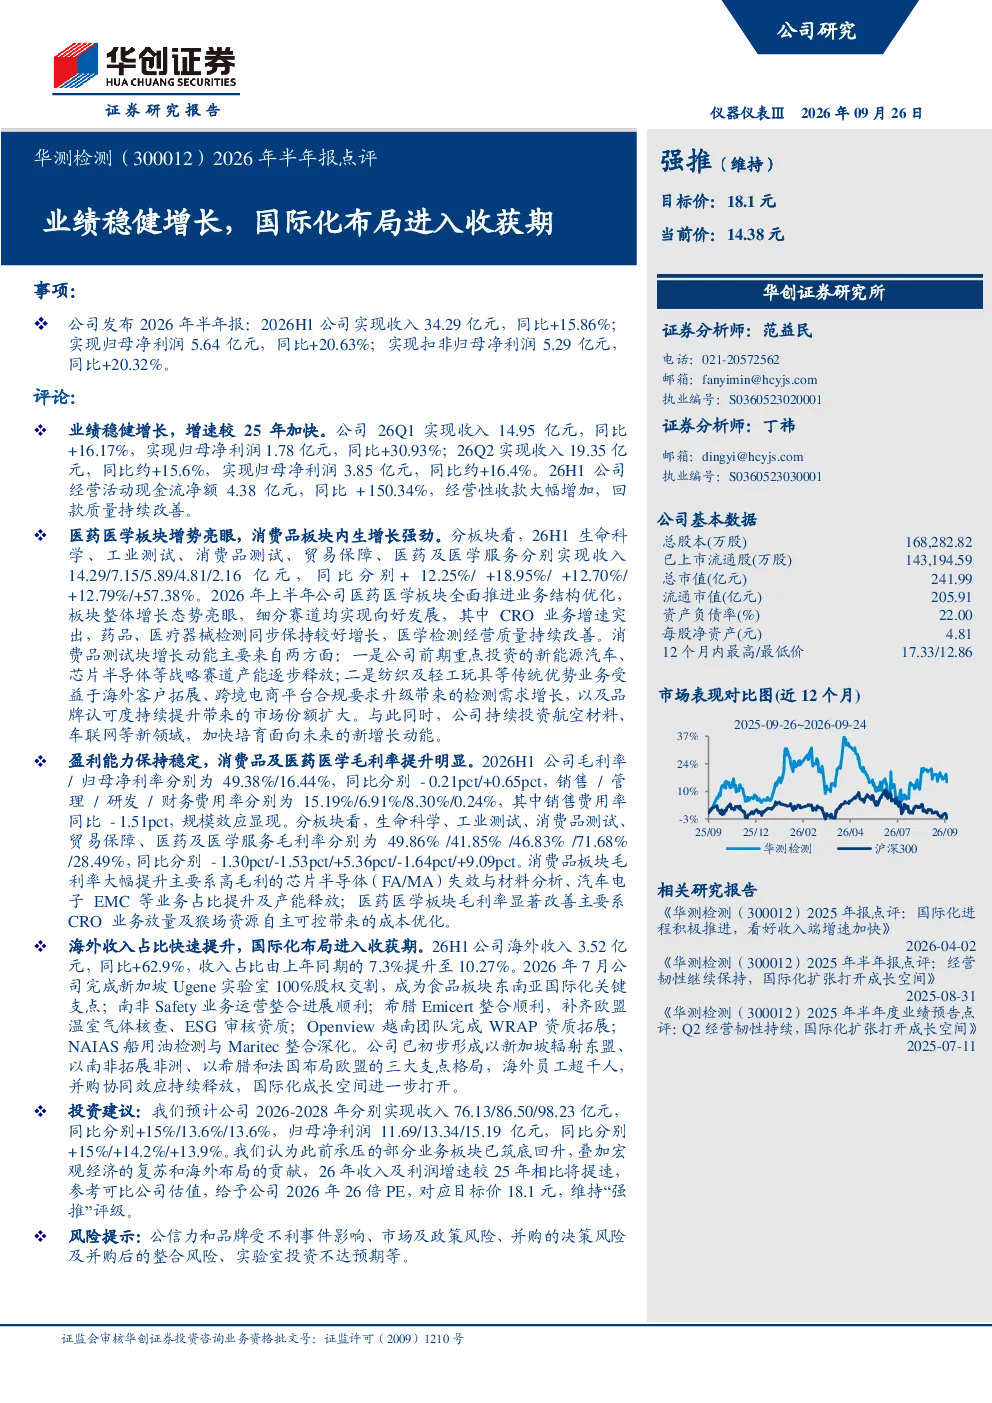
华测检测2026年半年报显示业绩稳健增长,国际化布局进入收获期。2026H1公司实现收入34.29亿元,同比增长15.86%;归母净利润5.64亿元,同比增长20.63%。Q1和Q2收入及利润增速均加快,经营活动现金流净额同比大幅增长150.34%。分板块来看,医药医学板块增势亮眼,CRO业务增速突出;消费品板块内生增长强劲,主要来自战略赛道产能释放和传统业务市场份额扩大。公司毛利率/归母净利率分别为49.38%/16.44%,同比分别-0.21pct/+0.65pct,消费品及医药医学板块毛利率提升明显。海外收入占比快速提升至10.27%,同比+62.9%,公司在东南亚、非洲、欧盟形成三大支点格局。
医药医学和消费品板块的具体增长动力是什么?
医药医学板块增势亮眼主要得益于CRO业务的快速发展,公司在该领域的技术优势和市场需求增长推动业务高速扩张。消费品板块内生增长强劲,主要来自战略赛道的产能释放和传统业务市场份额的持续扩大。公司通过加大研发投入、优化产品结构以及拓展销售渠道,有效提升了市场竞争力,从而实现了板块收入和利润的双增长。此外,公司对战略赛道的精准布局也为其消费品板块的持续增长提供了有力支撑。
华测检测国际化布局有哪些进展和特点?
华测检测的国际化布局进入收获期,海外收入占比快速提升至10.27%,同比+62.9%。公司在东南亚、非洲、欧盟形成了三大支点格局,通过在不同区域设立分支机构、加强本地化运营以及拓展国际客户,实现了海外市场的稳步扩张。这一布局不仅提升了公司的全球竞争力,也为业绩增长提供了新的动力来源。公司预计未来几年海外市场仍将保持较高增长速度,成为推动公司整体业绩的重要增长点。
从市场现状看华测检测的发展前景如何?
华测检测目前正处于业绩稳健增长和国际化布局收获期,市场竞争力持续增强。公司深耕医药医学和消费品板块,通过技术创新和市场需求拓展,实现了收入和利润的同步增长。同时,公司积极拓展海外市场,形成了多元化的市场布局,有效分散了经营风险。未来几年,随着公司战略的深入推进和国际化布局的持续完善,预计其市场地位和盈利能力将进一步提升,发展前景值得期待。
华测检测面临哪些主要风险?
华测检测面临的主要风险包括公信力受损、市场政策风险和并购整合风险。公信力受损风险主要源于行业竞争加剧和客户信任度变化,一旦公司出现质量问题或服务失误,可能对其品牌形象和市场份额造成负面影响。市场政策风险则与行业监管政策变化相关,如环保政策收紧或医疗器械审批标准调整等,可能对公司业务运营产生影响。并购整合风险主要涉及公司在进行并购重组过程中可能遇到的文化冲突、整合效率不足等问题,这些风险需要公司通过加强内部管理和风险控制来有效应对。