猜你想问
这份研报的核心内容是什么?
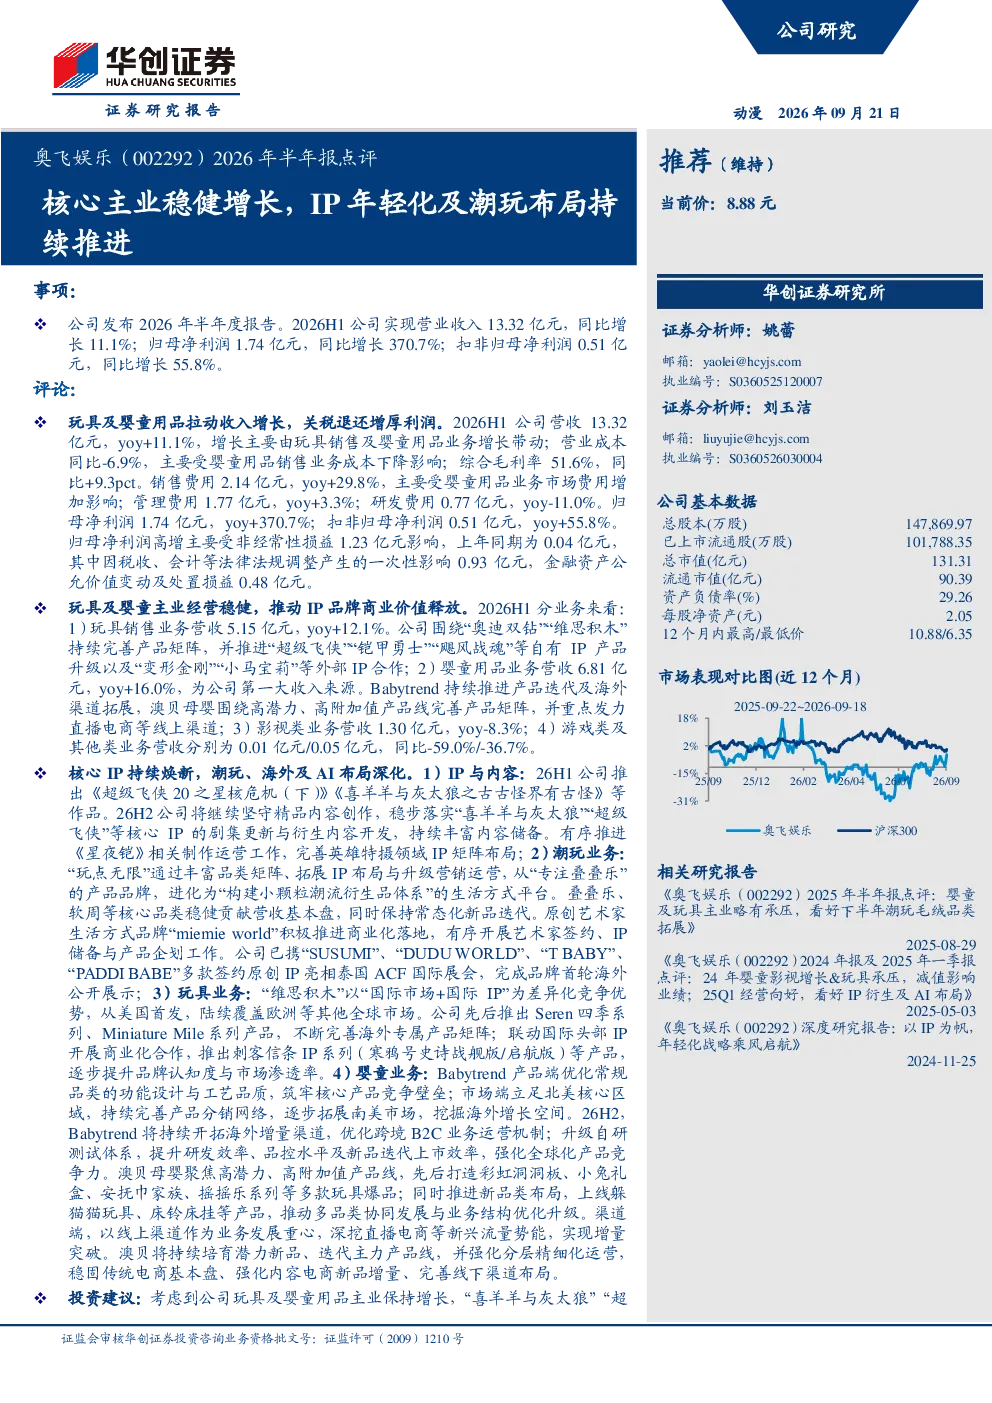
这份研报主要点评了奥飞娱乐2026年半年报,核心内容显示公司主业稳健增长,营收同比增长11.1%,归母净利润大幅增长370.7%。报告详细分析了玩具销售和婴童用品两大业务板块的业绩表现,其中玩具销售业务营收同比增长12.1%,婴童用品业务营收同比增长16.0%,成为公司第一大收入来源。此外,报告还探讨了IP年轻化策略及潮玩业务的布局进展,指出公司正积极推进原创IP内容制作和衍生品开发,同时拓展海外市场。投资建议方面,预计公司未来三年营收和净利润将保持增长,当前股价对应PE维持在合理区间,维持“推荐”评级。
当前玩具及婴童用品行业的发展趋势如何?
当前玩具及婴童用品行业呈现多元化发展趋势。一方面,IP年轻化成为重要趋势,企业通过打造更符合年轻消费者喜好的IP内容,提升产品吸引力。另一方面,潮玩市场快速发展,小颗粒潮流衍生品体系逐渐成熟,原创艺术家生活方式品牌崭露头角。同时,婴童用品行业线上渠道占比提升,直播电商等新兴流量势能成为重要增长点。此外,国际贸易政策、关税及汇率波动对行业影响显著,企业需加强风险管理。
研报重点分析了奥飞娱乐的哪些业务板块?
研报重点分析了奥飞娱乐的核心业务板块,包括玩具销售业务和婴童用品业务。玩具销售业务方面,报告指出公司围绕“奥迪双钻”“维思积木”等IP持续完善产品矩阵,推进“超级飞侠”“铠甲勇士”等IP产品升级,并与“变形金刚”“小马宝莉”等外部IP开展合作。婴童用品业务方面,Babytrend和澳贝母婴分别聚焦产品迭代和海外渠道拓展,以及高潜力产品线布局,并重点发力直播电商等线上渠道。
从市场现状来看,奥飞娱乐的业绩表现如何?
从市场现状来看,奥飞娱乐2026年半年报展现出稳健的业绩表现。公司整体营收和归母净利润均实现同比增长,其中归母净利润增幅高达370.7%,主要得益于非经常性损益的影响。玩具销售和婴童用品业务成为主要增长动力,分别实现12.1%和16.0%的营收同比增长。影视类业务和游戏类业务表现相对疲软,营收分别同比下降8.3%和大幅下降。整体来看,公司业绩表现符合市场预期,但仍需关注核心IP内容及衍生产品表现。
研报提示了哪些主要风险?
研报提示了奥飞娱乐面临的主要风险,包括一次性收益不可持续及经营性利润修复不及预期,玩具及婴童用品销售不及预期,核心IP内容及衍生产品表现不及预期,潮玩业务与海外市场拓展不及预期,以及国际贸易政策、关税及汇率波动风险。此外,金融资产公允价值波动风险也需关注。这些风险可能对公司未来业绩产生不利影响,投资者需谨慎评估。