猜你想问
四方股份2026年半年报核心内容有哪些?
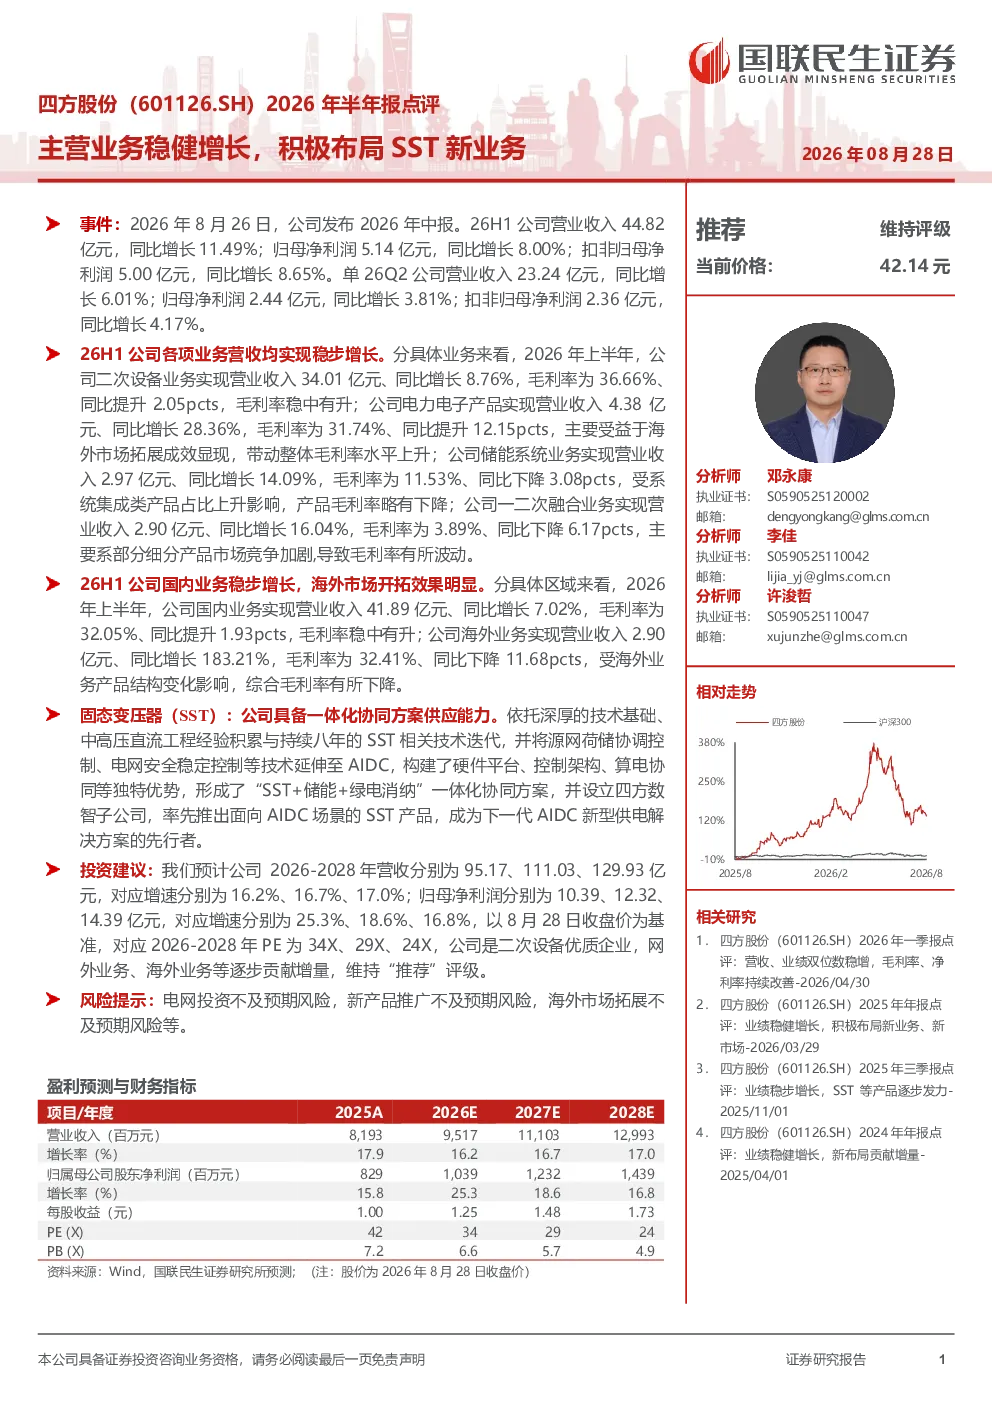
2026年上半年,四方股份营业收入44.82亿元,同比增长11.49%;归母净利润5.14亿元,同比增长8.00%。业务结构方面,二次设备业务营收34.01亿元(+8.76%),毛利率36.66%;电力电子产品营收4.38亿元(+28.36%),毛利率31.74%;储能系统业务营收2.97亿元(+14.09%),毛利率11.53%;一二次融合业务营收2.90亿元(+16.04%),毛利率3.89%。区域表现上,国内业务营收41.89亿元(+7.02%),毛利率32.05%;海外业务营收2.90亿元(+183.21%),毛利率32.41%
储能赛道行业发展趋势如何?
储能赛道正快速发展,技术成本持续下降,应用场景不断拓宽。政策层面大力支持新能源配储,推动行业标准化和规模化。企业间竞争加剧,技术创新成为关键,如SST+储能+绿电消纳一体化方案等。未来几年,储能市场预计将保持高速增长,成为电力系统重要组成部分
报告重点分析了哪些业务方向?
报告重点分析了四方股份四大业务板块:二次设备、电力电子产品、储能系统和一二次融合。其中,电力电子产品增速最快(+28.36%),储能系统业务营收达2.97亿元(+14.09%),毛利率11.53%。公司积极布局SST新业务,推出一体化协同方案,设立四方数智子公司,在AIDC场景成为SST产品先行者
当前市场对四方股份的判断是什么?
四方股份在电力设备和储能领域具备较强竞争力,2026年半年报显示公司业务稳健增长,海外市场拓展成效显著。公司技术积累深厚,产品结构优化,未来几年营收和利润预计将保持较快增速。但需关注行业竞争加剧和新业务推广的挑战
研报提示了哪些风险因素?
研报提示的主要风险包括:电网投资不及预期可能影响公司业务增长;新产品推广面临市场接受度不确定性;海外市场拓展可能遭遇政策壁垒或竞争压力。此外,技术迭代加速也可能带来研发投入压力
你可能感兴趣
2026年半年报点评:业绩稳健增长,积极布局新市场新领域
电气设备国联民生证券2026-08-26
2026年半年报点评:在手订单充沛,积极拓展新应用领域,26年保持稳健增长
东吴证券2026-08-26
指南针(300803.SZ)2026年半年报点评:主营业务稳步增长,积极赋能证券业务
国联民生证券2026-08-27
2026年半年报点评:加注AI布局,三大核心业务增长稳健
西南证券2026-08-23
瑞声科技2026年半年报点评:业绩稳健增长,新业务加速放量打开成长空间
华创证券2026-08-23
业绩增长稳健,机器人&AI算力新业务加速成长——敏实集团2026年半年报点评
西部证券2026-08-30
2024年半年报点评:外包业务稳健增长,积极开拓市场布局和业务布局
商贸零售民生证券2024-08-29
2024年半年报点评:主营业务稳扎稳打,新业务积极寻求突破,看好全年业绩表现
民生证券2024-08-02
2026年半年报点评:海外业务取得阶段性成效,积极布局超级电容等新领域
电气设备国联民生证券2026-08-18
2026年半年报点评变压器及储能业务营收高增,积极布局数据中心领域
国联民生证券2026-08-28