猜你想问
指南针2026年半年报核心内容有哪些?
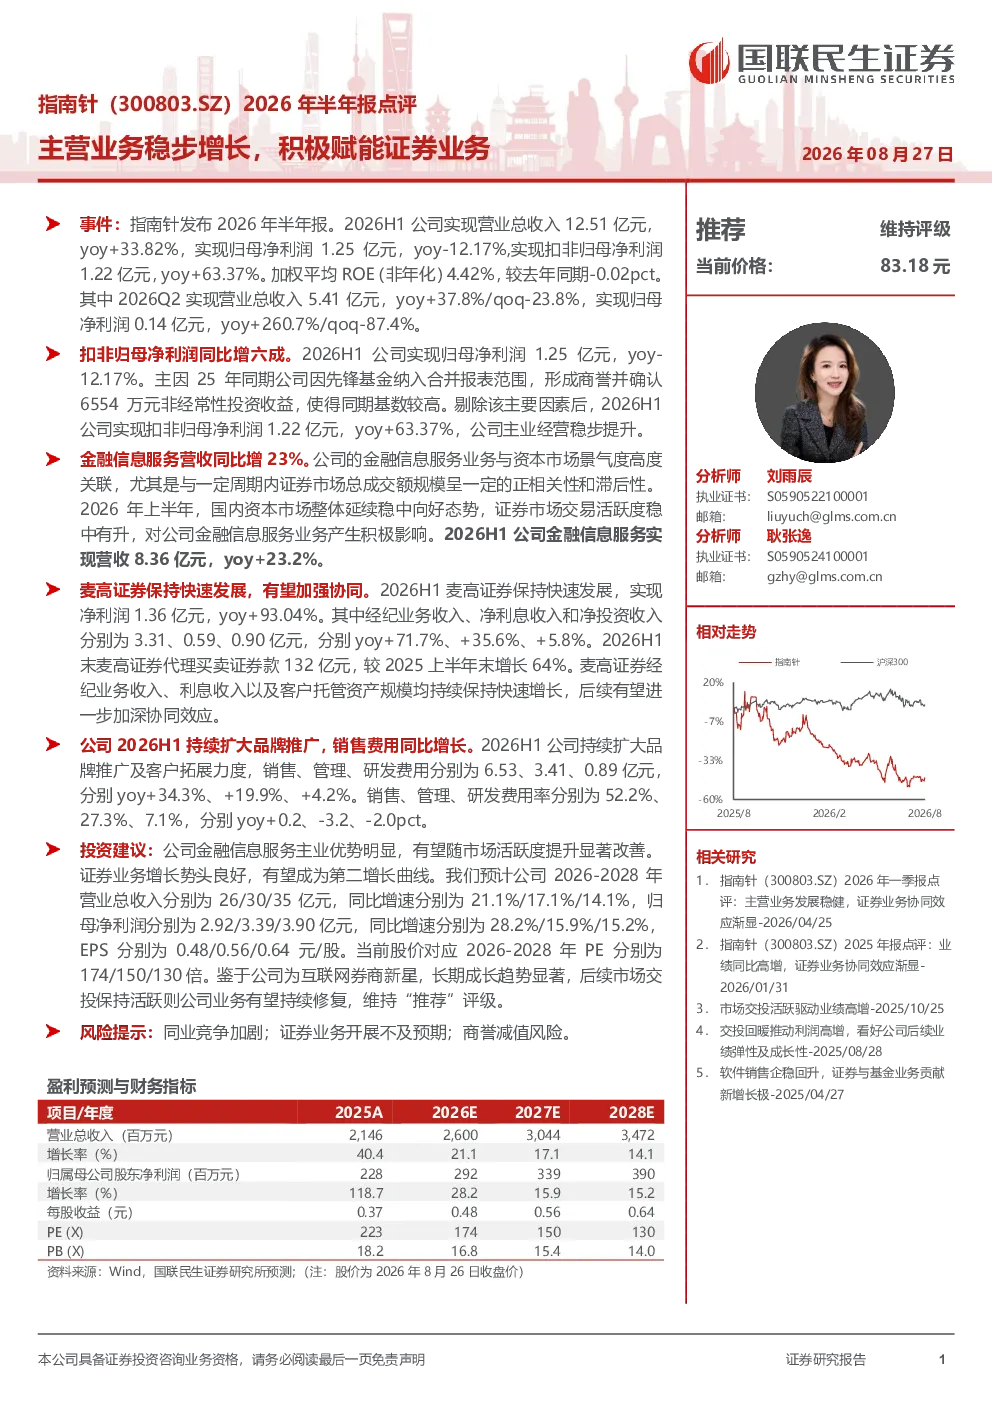
指南针2026年半年报显示,公司实现营业总收入12.51亿元,同比增长33.82%,归母净利润1.25亿元,同比下降12.17%(扣非归母净利润同比增长63.37%)。主要原因是2025年同期因先锋基金纳入合并报表范围确认了6554万元非经常性投资收益,使得基数较高。剔除该因素后,公司主业经营稳步提升。金融信息服务业务表现良好,2026年上半年实现营收8.36亿元,同比增长23.2%,与资本市场景气度高度相关。麦高证券保持快速发展,2026年上半年实现净利润1.36亿元,同比增长93.04%,经纪业务、利息收入和客户托管资产规模均持续增长,有望进一步加深协同效应。公司2026年上半年持续扩大品牌推广,销售费用同比增长34.3%,达到6.53亿元,但费用率有所控制,销售费用率、管理费用率和研发费用率分别微升0.2pct、下降3.2pct和下降2.0pct。
金融信息服务赛道发展趋势如何?
金融信息服务赛道与资本市场景气度高度相关,指南针的半年报显示该业务表现良好,2026年上半年实现营收8.36亿元,同比增长23.2%。麦高证券作为其证券业务板块,保持快速发展,2026年上半年实现净利润1.36亿元,同比增长93.04%,经纪业务、利息收入和客户托管资产规模均持续增长。这表明金融信息服务业务在资本市场活跃时能获得较好增长,且互联网券商模式有助于加深业务协同效应,未来有望受益于资本市场扩容和数字化金融转型趋势。
指南针半年报重点分析了哪些方向?
指南针半年报重点分析了公司主营业务经营情况、金融信息服务业务表现以及证券业务板块麦高证券的发展态势。报告指出,公司营业总收入和扣非归母净利润均实现稳健增长,金融信息服务业务营收同比增长23.2%,麦高证券净利润同比增长93.04%。同时,报告也关注到公司品牌推广投入增加,销售费用同比增长34.3%,但费用率得到有效控制,销售、管理、研发费用率分别微升0.2pct、下降3.2pct和下降2.0pct,显示出公司在扩张的同时注重效率提升。
当前市场对指南针的判断是什么?
当前市场对指南针的判断主要基于其半年报展现的经营稳健性和证券业务快速发展态势。指南针2026年上半年实现营业总收入12.51亿元,同比增长33.82%,扣非归母净利润同比增长63.37%,显示出公司主业经营稳步提升。麦高证券净利润同比增长93.04%,业务规模持续扩大,进一步加深了与金融信息服务业务的协同效应。尽管归母净利润同比下降12.17%,主要受非经常性投资收益基数影响,但剔除该因素后,公司主业表现强劲。市场关注其互联网券商新星定位和长期成长趋势。
指南针半年报提示了哪些风险?
指南针半年报提示的主要风险包括同业竞争加剧、证券业务开展不及预期和商誉减值风险。同业竞争加剧可能导致市场份额和利润率受到挑战,证券业务开展不及预期则可能影响麦高证券的盈利能力,商誉减值风险则与公司并购扩张相关。此外,虽然报告未明确提及,但销售费用的大幅增长(同比增长34.3%)也可能带来费用控制压力,需要持续关注其费用管理能力以防范潜在风险。