猜你想问
华测检测2026年半年报主要展示了哪些业绩亮点?
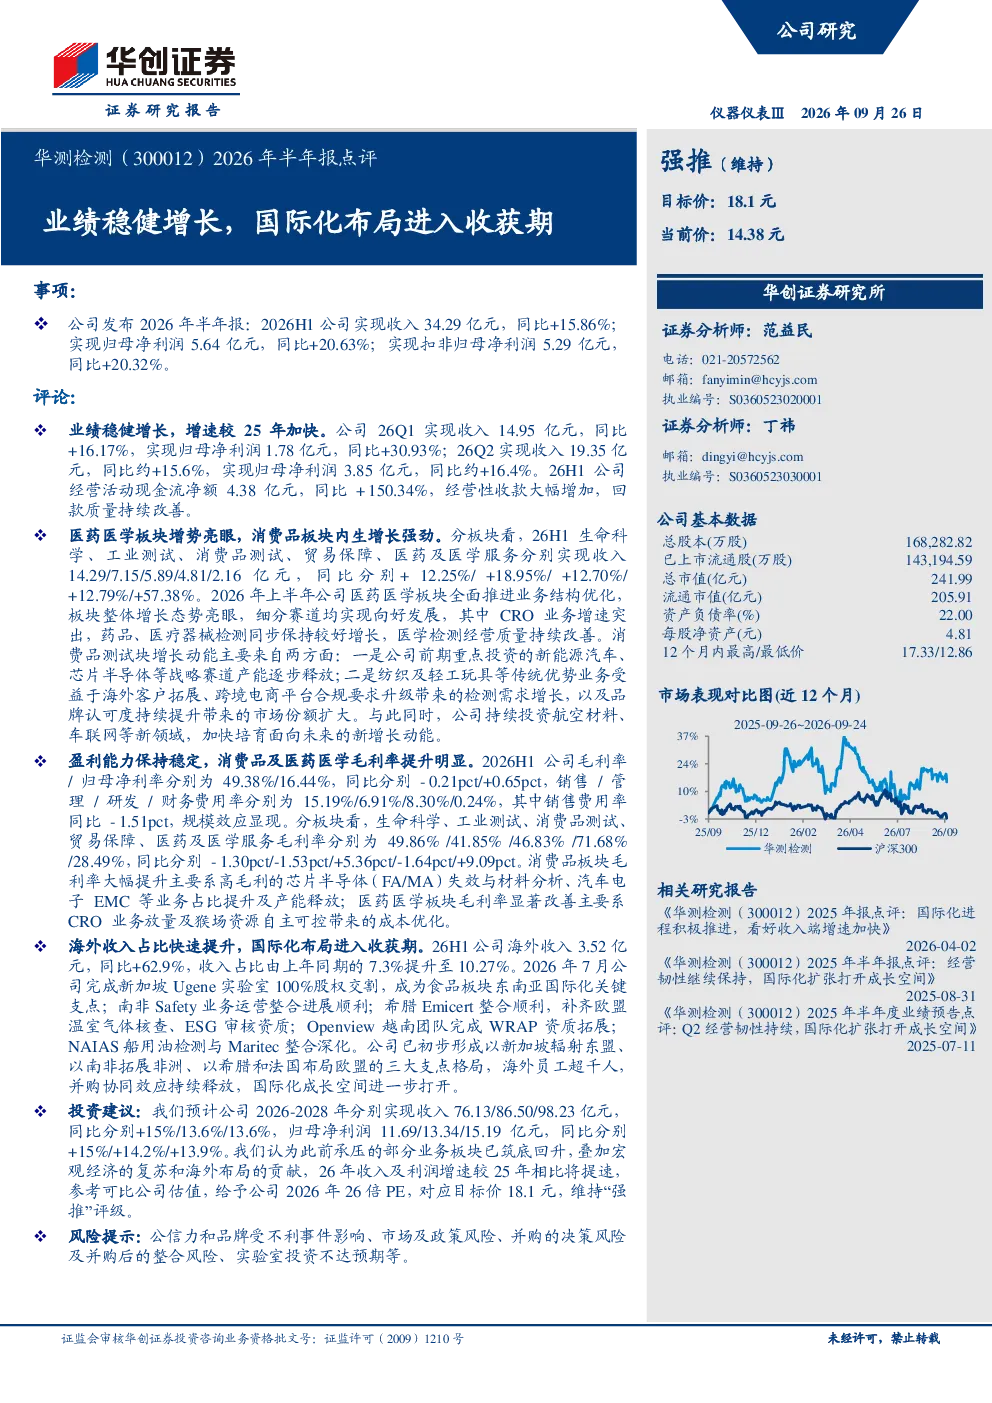
华测检测2026年半年报显示公司业绩稳健增长,2026H1实现收入34.29亿元,同比增长15.86%;归母净利润5.64亿元,同比增长20.63%。Q1和Q2收入及利润均实现增长,经营活动现金流净额同比大幅增加。医药医学板块增势亮眼,CRO业务增速突出;消费品板块内生增长强劲,主要来自战略赛道产能释放和传统业务市场份额扩大。公司毛利率/归母净利率分别为49.38%/16.44%,同比分别-0.21pct/+0.65pct,消费品及医药医学板块毛利率提升明显。海外收入占比快速提升至10.27%,公司在东南亚、非洲和欧盟的布局取得进展,并购协同效应持续释放。
华测检测国际化布局目前进展如何?
华测检测国际化布局进入收获期,海外收入占比快速提升至10.27%。公司在东南亚、非洲和欧盟的布局取得进展,通过并购整合持续释放协同效应。医药医学板块在海外市场表现突出,消费品板块也在海外市场拓展中。公司正积极拓展国际市场,提升全球业务占比,为未来业绩增长提供新动力。目前海外市场已成为公司重要的收入来源之一,未来发展潜力较大。
华测检测2026年半年报对行业发展趋势有何启示?
华测检测2026年半年报反映了检测检测行业向专业化、国际化发展的趋势。医药医学板块CRO业务增速突出,显示医药研发外包市场持续增长;消费品板块内生增长强劲,表明消费品检测需求旺盛。国际化布局的进展也反映了行业全球化竞争加剧,企业需积极拓展海外市场。公司通过并购整合提升核心竞争力,为行业提供了发展新思路。未来行业将更加注重技术创新和国际化拓展,以适应市场需求变化。
华测检测2026年半年报重点分析了哪些方向?
华测检测2026年半年报重点分析了公司业绩稳健增长的原因,包括医药医学板块CRO业务增速突出、消费品板块内生增长强劲、国际化布局取得进展等。报告详细分析了各板块收入利润增长情况,以及毛利率净利率变化趋势。同时,报告也关注了公司海外市场拓展和并购整合的协同效应,为投资者提供了全面的业绩分析视角。通过对各板块的深入分析,展现了公司多元化发展策略的有效性。
华测检测2026年半年报提示了哪些风险?
华测检测2026年半年报提示了公信力、市场及政策风险、并购整合风险等。公信力风险主要涉及检测检测服务质量和客户信任度,需持续提升服务水平和品牌形象。市场及政策风险包括行业竞争加剧、政策监管变化等,需密切关注市场动态和政策导向。并购整合风险涉及并购后的协同效应释放、文化融合等问题,需做好整合管理。这些风险需引起投资者关注,并做好风险防范措施。