猜你想问
这份研报主要分析了哪些核心内容?
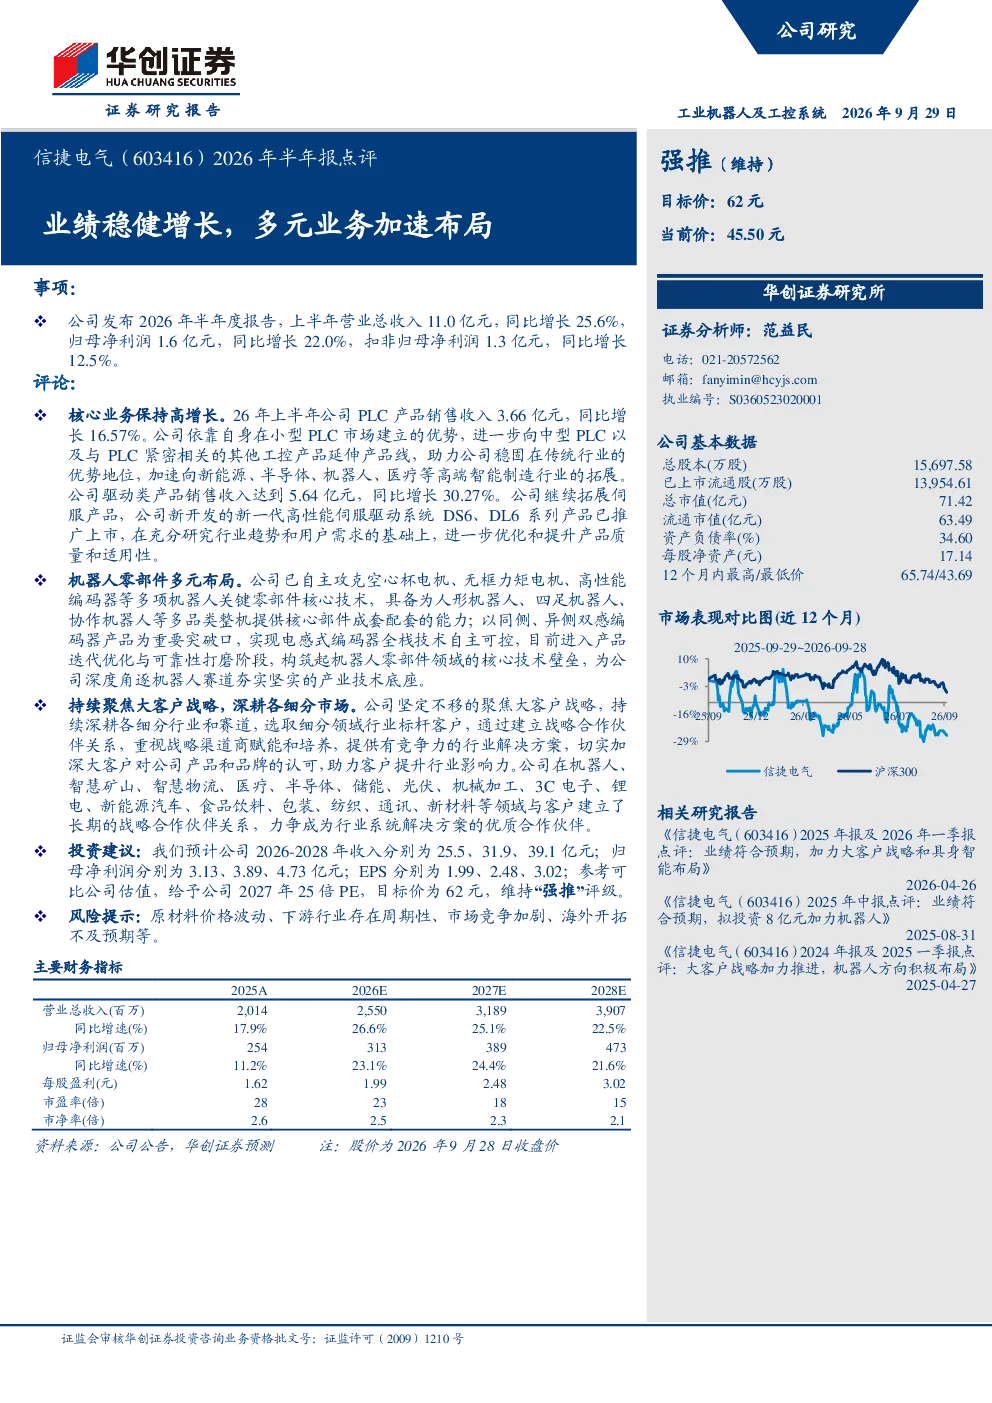
这份研报主要分析了信捷电气2026年半年报业绩表现,指出公司业绩稳健增长,核心业务保持高增长,PLC产品销售收入同比增长16.57%,驱动类产品销售收入同比增长30.27%,同时公司在机器人零部件领域进行多元布局,自主攻克了空心杯电机、无框力矩电机等核心技术,并持续聚焦大客户战略,深耕机器人、智慧矿山等多个细分市场。
信捷电气所在的赛道/行业发展趋势如何?
信捷电气所在的智能制造和机器人行业正处于快速发展阶段,随着工业4.0和智能制造的推进,对高端PLC、伺服驱动系统、机器人核心零部件的需求持续增长。信捷电气通过向中型PLC及其他工控产品延伸,加速拓展新能源、半导体、机器人、医疗等高端智能制造行业,展现了良好的行业发展趋势。
研报重点分析了信捷电气的哪些业务方向?
研报重点分析了信捷电气的核心业务发展方向,包括PLC产品与驱动类产品的增长情况,以及机器人零部件的多元布局。PLC产品销售收入同比增长16.57%,驱动类产品销售收入同比增长30.27%,新一代高性能伺服驱动系统已上市。在机器人零部件领域,公司自主攻克了空心杯电机、无框力矩电机等核心技术,具备为人形机器人、四足机器人等多品类整机提供核心部件成套配套的能力。
当前信捷电气所在的市场现状如何?
信捷电气所在的市场正处于竞争激烈但充满机遇的阶段。在高端智能制造领域,随着产业升级和技术迭代,对高性能PLC、伺服驱动系统和机器人核心零部件的需求不断增长,为信捷电气提供了发展空间。同时,市场竞争也日益激烈,原材料价格波动、下游行业周期性等因素可能对公司业绩产生影响。信捷电气通过持续技术创新和聚焦大客户战略,在市场中逐步构筑竞争优势。
研报提到了哪些风险提示?
研报提示了信捷电气面临的主要风险,包括原材料价格波动可能影响成本控制,下游行业周期性可能导致订单波动,市场竞争加剧可能压缩利润空间,以及海外开拓不及预期可能影响国际化发展进程。这些风险因素需要公司密切关注并采取相应措施加以应对。