猜你想问
油价与加息双重叙事下的大类资产如何演绎?
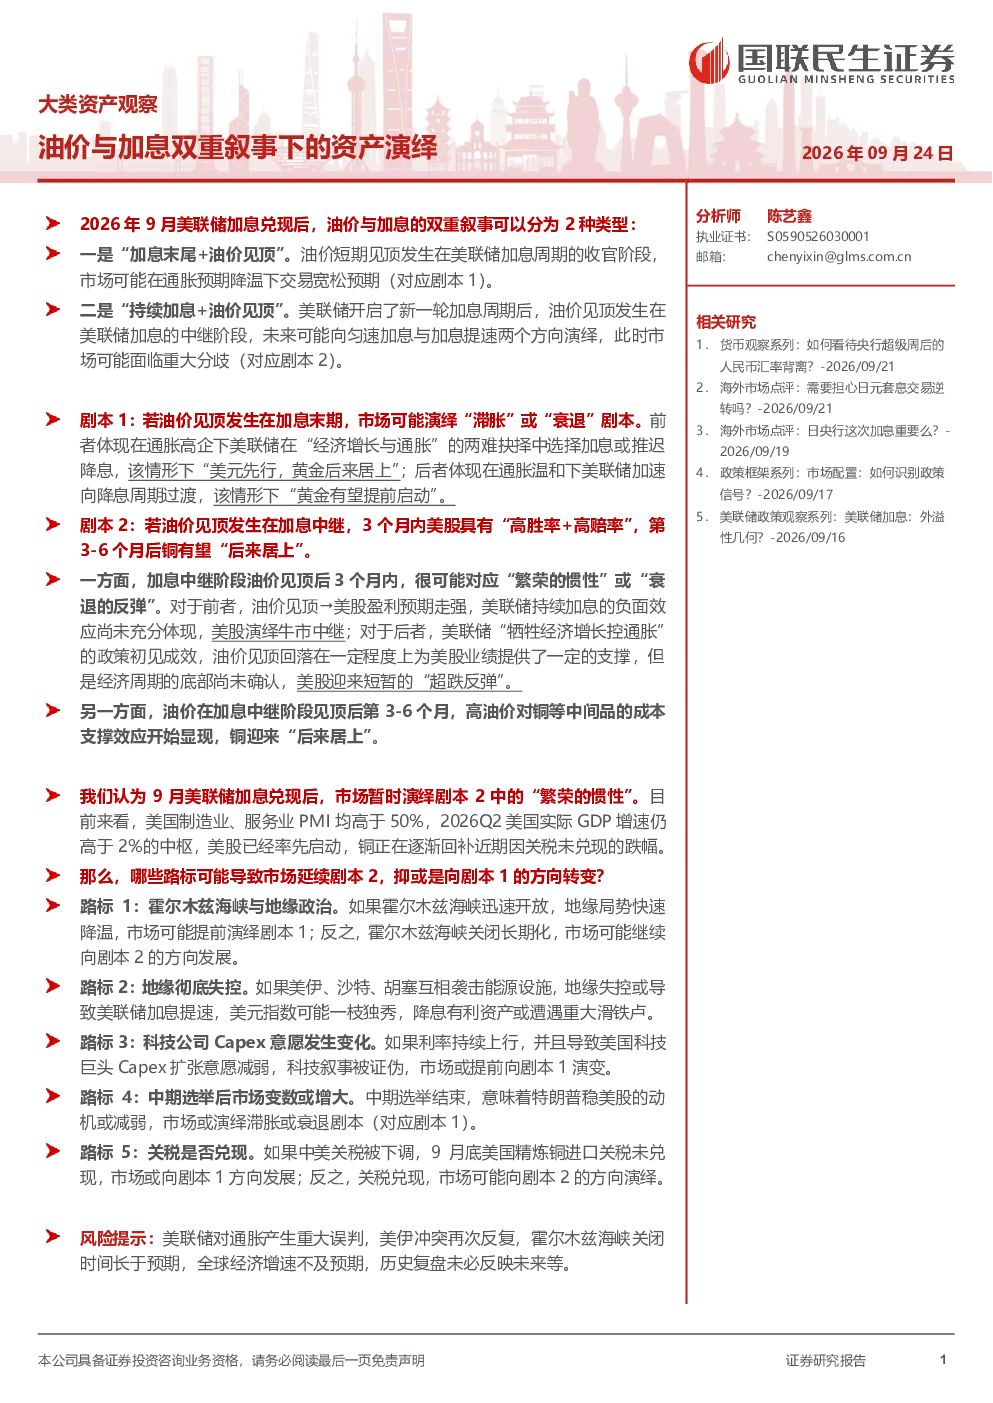
根据历史复盘,油价在美联储加息周期内见顶后,大类资产表现可分为三种类型:“加息左侧+油价见顶”、“加息末尾+油价见顶”和“持续加息+油价见顶”。当前市场处于“加息的右侧”,若油价确认顶部,可能向“加息末尾+油价见顶”或“持续加息+油价见顶”方向发展。具体表现为:若油价见顶发生在加息末期,市场可能演绎“滞胀”或“衰退”剧本;若油价见顶发生在加息中继阶段,3个月内美股具有“高胜率+高赔率”,第3-6个月后铜有望“后来居上”。当前市场暂时演绎剧本2中的“繁荣的惯性”,美股已率先启动,铜正在逐渐回补近期因关税未兑现的跌幅。
当前市场处于哪个加息与油价组合阶段?
当前市场处于“加息的右侧”,即美联储加息周期已接近尾声或已完成。若油价确认顶部,可能向“加息末尾+油价见顶”或“持续加息+油价见顶”方向发展。具体路径取决于油价见顶的时间点:若发生在加息末期,市场可能演绎“滞胀”或“衰退”剧本;若发生在加息中继阶段,则短期内美股表现或具有“高胜率+高赔率”,而铜等工业品有望在3-6个月后“后来居上”。目前市场表现符合“繁荣的惯性”特征,美股盈利预期走强,但美联储持续加息的负面效应尚未充分体现。
报告重点分析了哪些资产类别?
报告重点分析了在油价与加息双重叙事下的大类资产表现路径,涵盖美股、黄金、铜等关键资产。对于美股,根据油价见顶时间点的不同,可分为“高胜率+高赔率”的短期机会和“牛市中继”的长期趋势;对于黄金,若油价见顶发生在加息末期,则“美元先行,黄金后来居上”;若发生在加息中继阶段,则“黄金有望提前启动”;对于铜等工业品,在加息中继阶段油价见顶后3-6个月,高油价对成本支撑效应开始显现,有望“后来居上”。当前市场下,美股和铜已展现初步启动迹象。
当前市场现状如何判断?
当前市场处于“加息的右侧”,若油价确认顶部,可能向“加息末尾+油价见顶”或“持续加息+油价见顶”方向发展。目前市场暂时演绎剧本2中的“繁荣的惯性”,美股盈利预期走强,美联储持续加息的负面效应尚未充分体现,美股呈现牛市中继态势。美国制造业、服务业PMI均高于50%,2026Q2美国实际GDP增速仍高于2%的中枢,美股已率先启动,铜正在逐渐回补近期因关税未兑现的跌幅。这一阶段,高油价对铜等工业品的成本支撑效应尚未完全显现,但已开始发挥作用。
研报提示了哪些主要风险?
研报提示了以下主要风险:美联储对通胀产生重大误判可能导致政策转向;美伊冲突等霍尔木兹海峡地缘政治风险可能持续发酵,影响油价与市场情绪;全球经济增速不及预期可能削弱资产表现;历史复盘未必反映未来,市场可能存在黑天鹅事件。此外,科技公司Capex意愿变化、中期选举结果、中美关税是否兑现等因素也可能影响市场走向,需密切关注霍尔木兹海峡地缘局势、美伊冲突进展、美国科技巨头投资行为、美国中期选举结果以及中美贸易关系等关键变量。