猜你想问
这份研报主要分析了哪些核心内容?
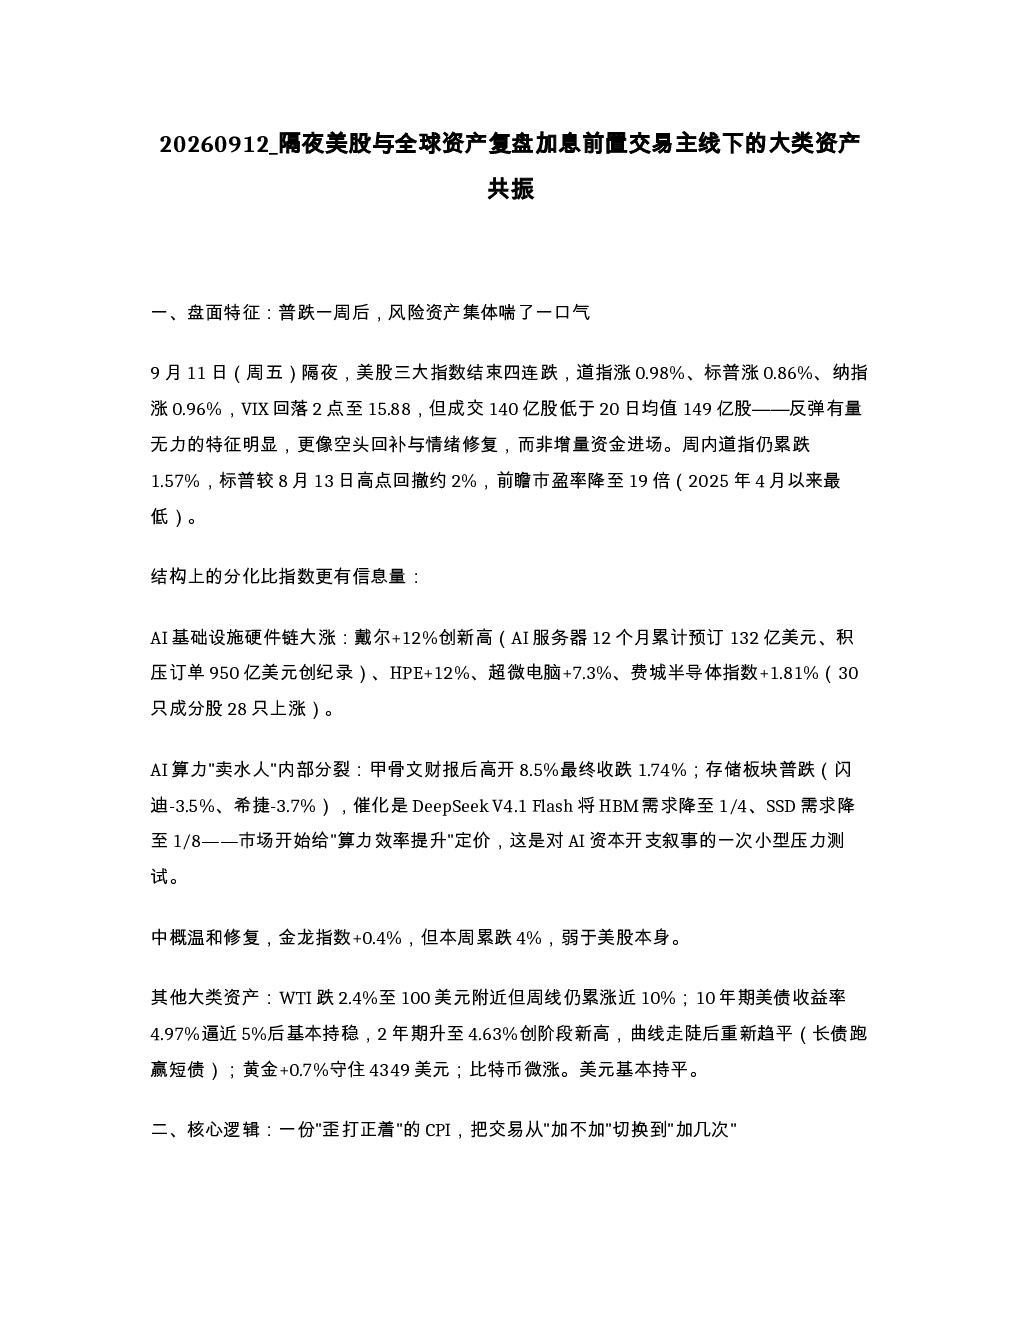
本研报复盘了隔夜美股及全球资产表现,重点分析了在加息前置交易主线下的大类资产共振现象。报告详细解读了美股结束四连跌但反弹无力的盘面特征,特别是AI基础设施硬件链大涨、AI算力内部分化、存储板块普跌等结构性变化。同时,深入剖析了8月CPI数据对美联储政策的影响,以及中东局势对油价和通胀预期的传导效应。此外,还探讨了AI叙事从概念期向验证期转变的定价模型变化,并总结了中东军事升级、油价波动、AI链盈利验证等关键下周观察点。
报告对AI行业发展趋势有何分析?
报告指出AI算力正从概念期进入验证期中段,定价模型从FMvD向PEG切换。AI基础设施硬件链(如戴尔、HPE)表现强劲,体现产业链内部风险再分配,而甲骨文等算力“卖水人”因高额资本开支压力股价高开低走。微软、SpaceX等资本开支持续,但存储股受“效率冲击”影响,市场开始质疑远期算力需求。AI多头降杠杆印证盘面结构分化。报告强调AI故事正从讲梦想切换到交作业,硬件确定性相对更高。
研报重点分析了哪些方向?
本报告重点分析了加息前置交易背景下全球资产的共振逻辑。具体包括:美股盘面结构分化特征,特别是AI产业链内部表现;美国通胀数据对美联储政策预期的影响;中东局势对油价和通胀的传导;AI算力产业链的定价模型转变和风险再分配;以及下周需关注的FOMC措辞、油价走势和AI链盈利验证等关键变量。报告通过多维度分析,揭示了大类资产价格波动的内在联系。
当前市场呈现怎样的状态?
当前市场呈现加息前置交易与资产结构分化的复杂状态。美股虽反弹无力但呈现空头回补特征,估值压力有所缓解。AI产业链内部风险再分配明显,硬件链表现优于算力服务商和存储股。油价波动加剧通胀预期,但暂时让位给FOMC政策预期。市场普遍预期美联储将进行“保险式加息”,但分歧主要在加息斜率。整体资产价格波动建立在“下周只加一次”的脆弱预期上,需警惕预期变化带来的风险。
研报提示了哪些风险?
本报告提示的主要风险包括:FOMC措辞若偏鹰将逆转“加息前置”交易,导致市场波动;中东局势若未得到有效缓解,可能重新成为通胀压力的主要来源,并影响12月加息预期;AI链盈利验证进度不达预期,市场可能重新质疑远期算力需求;以及油价问题若持续发酵,将加剧通胀预期并影响全球资产定价。此外,AI产业链内部风险再分配可能导致部分环节估值回调,需关注资本开支从预订量到利润率的转换过程。