猜你想问
这份研报的核心内容是什么?
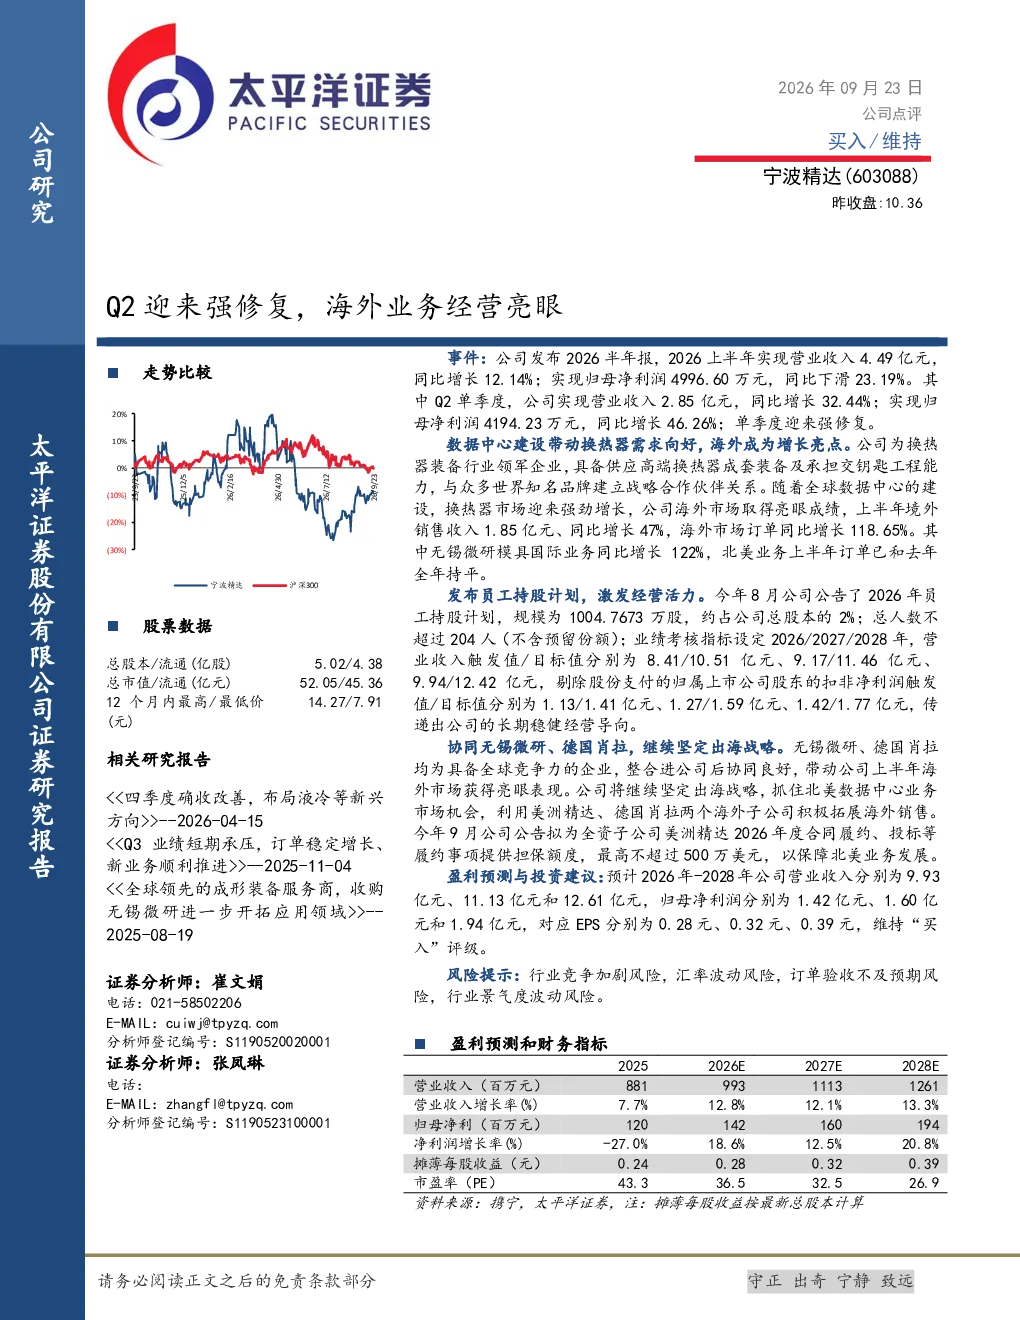
这份研报分析了公司2026上半年业绩表现,指出营收同比增长12.14%至4.49亿元,但归母净利润同比下滑23.19%至4996.60万元。Q2单季度营收和净利润分别增长32.44%和46.26%,呈现强劲修复态势。主要驱动因素包括数据中心建设带动换热器需求向好,以及整合无锡微研、德国肖拉后的海外市场协同效应。
数据中心建设对换热器行业有何影响?
数据中心建设带动换热器需求向好,公司作为换热器装备行业领军企业,受益于全球数据中心建设热潮,上半年境外销售收入达1.85亿元,同比增长47%,海外市场订单同比增长118.65%。无锡微研模具和北美业务表现尤为突出,国际业务同比增长122%,北美订单已与去年全年持平。
研报重点分析了哪些方向?
研报重点分析了公司海外业务增长,特别是数据中心建设带来的换热器需求增长,以及整合无锡微研、德国肖拉后的协同效应。同时关注了公司员工持股计划,以及依托无锡微研、德国肖拉等拓展海外销售的战略举措。
当前换热器市场现状如何?
当前换热器市场受益于数据中心建设热潮呈现增长态势,公司海外市场表现亮眼,境外销售收入同比增长47%,海外市场订单同比增长118.65%。但公司整体归母净利润同比下滑23.19%,显示市场竞争和成本压力依然存在。
研报提到了哪些风险提示?
研报提示了行业竞争加剧、汇率波动、订单验收不及预期、行业景气度波动等风险。此外,公司海外业务拓展仍依赖无锡微研、德国肖拉等伙伴,存在一定依赖性风险。
你可能感兴趣
Q2营收显著修复,经营利润表现亮眼
文化传媒华创证券2023-08-20
酒店行业周度数据跟踪:行业RevPAR恢复度达115%,华住Q2经营数据修复亮眼
休闲服务财通证券2023-07-31
太阳 申万轻工 永艺股份 Q2收入亮眼 经营利润超预期 出口链低估值标的强庆祝26H1收入25.
未知机构2026-08-27
Q2业绩表现亮眼,大件业务经营将迎拐点
交通运输中泰证券2023-08-27
2025年中报点评:Q2毛利率环比提升但仍有压力,电子/海外业务增速亮眼
交通运输东吴证券2025-09-01
携程集团-S(09961.HK)2025年半年报点评:Q2业绩增长稳健,海外业务增速亮眼
华创证券2025-09-01
Q2收入增长提速,海外业务表现亮眼
信息技术太平洋证券2023-08-06
热场业务盈利亮眼,闸片主业下半年预期迎来修复
交运设备国盛证券2022-08-16
华测导航半年报点评:Q2业绩高增 海外业务亮眼
申港证券2023-08-08
半年报点评:Q2业绩环比改善,海外业务持续亮眼
建筑建材国盛证券2025-08-30