猜你想问
这份研报主要分析了什么内容?
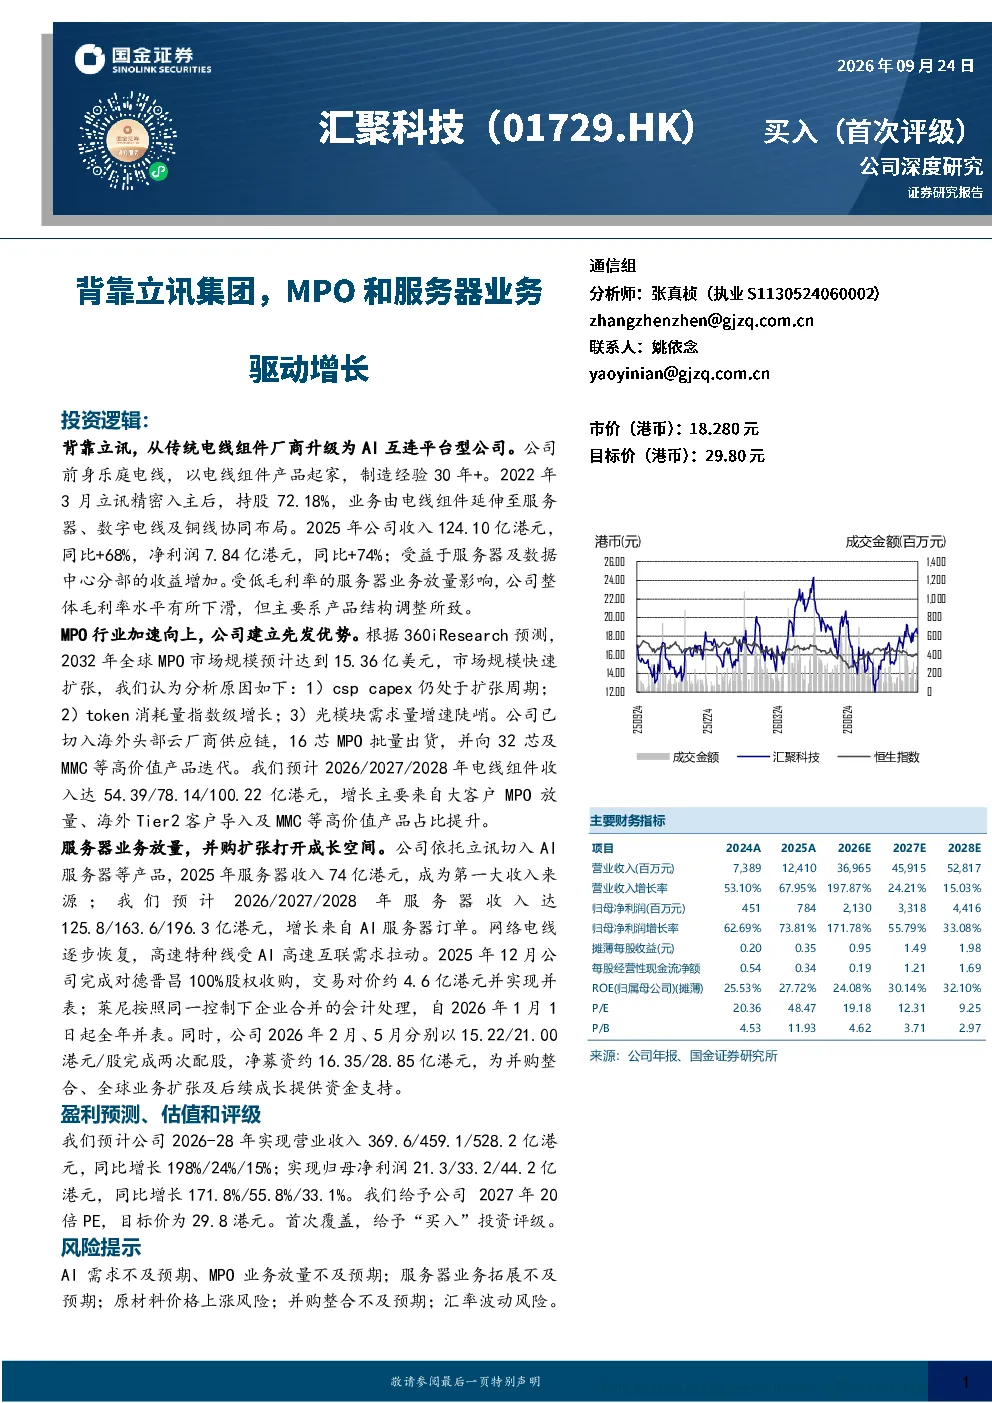
这份研报主要分析了01165汇聚科技的转型与增长逻辑。公司从传统电线组件制造商升级为AI互连平台型公司,依托立讯精密资源,MPO和服务器业务成为增长核心。2025年收入124.10亿港元,同比增长68%,净利润7.84亿港元,同比增长74%。MPO业务切入海外头部云厂商供应链,预计2032年全球市场规模达15.36亿美元。服务器业务成为第一大收入来源,2025年收入74亿港元,预计2026-2028年收入将达125.8/163.6/196.3亿港元。公司通过并购德晋昌和莱尼拓展业务,并计划通过配股提供资金支持。
MPO行业的发展趋势如何?
MPO行业正加速向上发展,公司建立了先发优势。预计2032年全球市场规模达15.36亿美元,主要驱动因素包括CSP资本开支扩张、Token消耗量指数级增长和光模块需求量增速陡峭。公司已切入海外头部云厂商供应链,并向32芯及MMC等高价值产品迭代。预计2026/2027/2028年电线组件收入将达54.39/78.14/100.22亿港元,主要来自大客户MPO放量、海外Tier2客户导入及MMC等高价值产品占比提升。
报告重点分析了哪些业务方向?
报告重点分析了公司的MPO和服务器业务。MPO业务方面,公司已切入海外头部云厂商供应链,并向高价值产品迭代,预计未来收入将快速增长。服务器业务方面,依托立讯资源,公司业务加速成长,2025年收入74亿港元,成为第一大收入来源。预计2026-2028年服务器收入将达125.8/163.6/196.3亿港元,主要来自AI服务器订单。此外,公司通过并购德晋昌和莱尼拓展业务,并计划通过配股提供资金支持。
当前市场对该公司有何判断?
当前市场判断公司依托立讯精密资源,MPO和服务器业务成为增长核心,展现出良好的发展潜力。公司已切入海外头部云厂商供应链,并在MPO和服务器领域建立先发优势。预计未来几年收入将快速增长,MPO业务预计2026-2028年收入将达54.39/78.14/100.22亿港元,服务器业务预计2026-2028年收入将达125.8/163.6/196.3亿港元。公司通过并购德晋昌和莱尼拓展业务,并计划通过配股提供资金支持,进一步巩固市场地位。
研报提示了哪些风险?
研报提示了以下风险:AI需求不及预期可能导致公司服务器业务增长放缓;MPO客户导入及份额提升不及预期可能影响公司收入增长;服务器业务拓展不及预期可能影响公司整体发展;原材料价格上涨可能增加公司成本压力;并购整合不及预期可能影响公司协同效应发挥;汇率波动风险可能影响公司财务表现。这些风险需关注,以全面评估公司发展前景。