猜你想问
这份研报主要分析了什么内容?
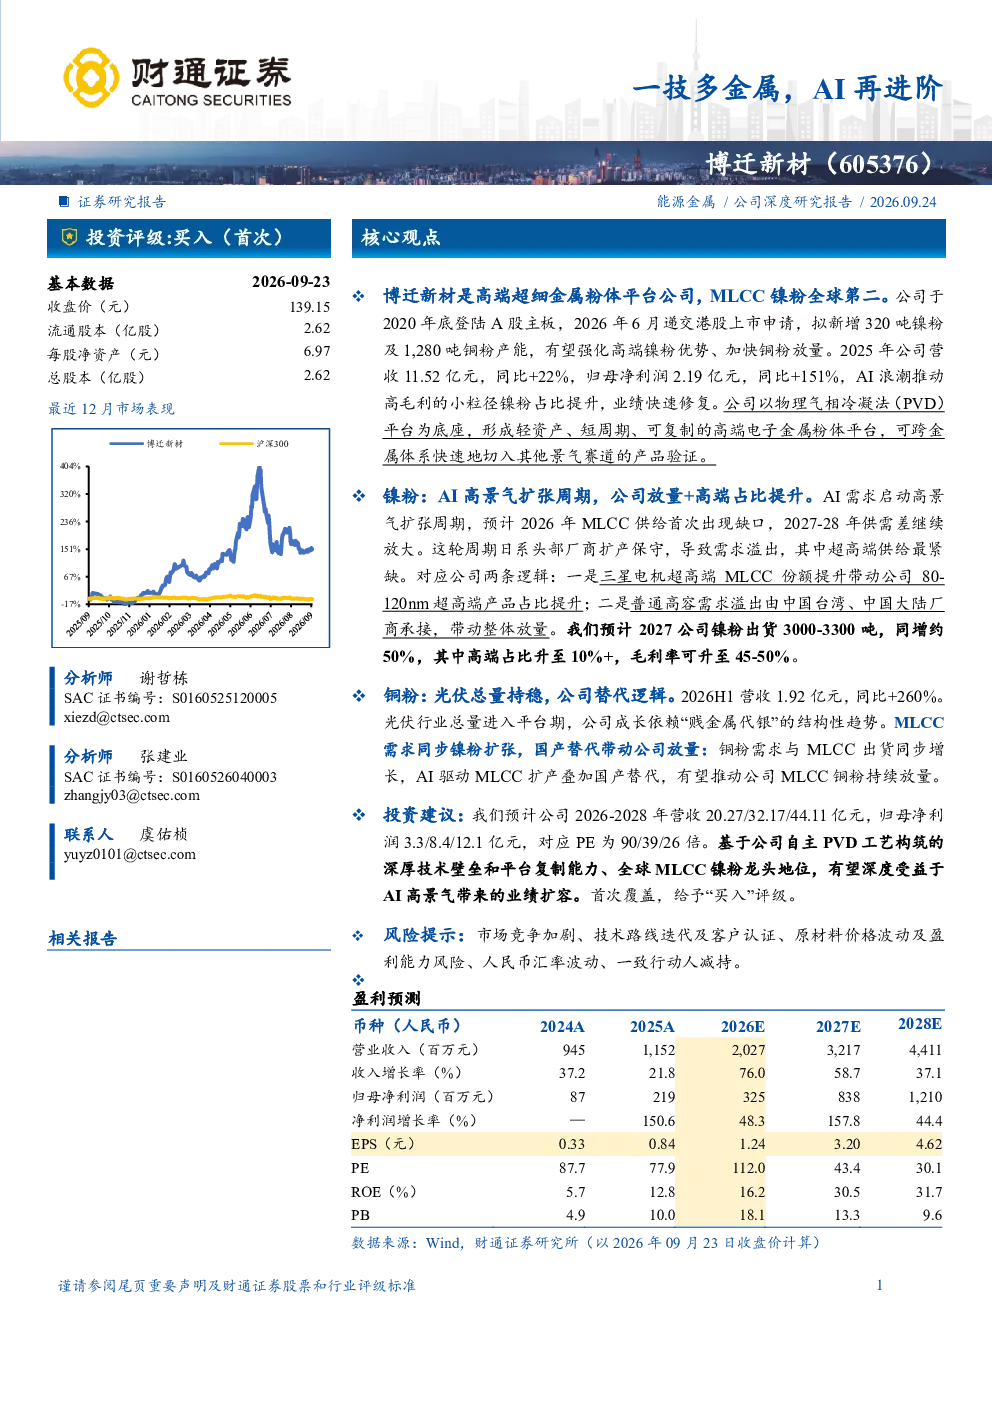
这份研报主要分析了博迁新材作为高端超细金属粉体平台公司的业务发展,重点介绍了其在MLCC镍粉领域的全球第二地位以及物理气相冷凝法(PVD)平台的技术优势。报告详细阐述了公司在AI高景气周期下的业绩增长逻辑,包括镍粉和铜粉的产能扩张计划、高端产品占比提升以及国产替代趋势对公司业绩的推动作用。此外,还分析了公司未来的营收和净利润预测,以及其在合金粉体领域的市场布局。
AI行业发展趋势对博迁新材有何影响?
AI行业的发展趋势对博迁新材产生了积极影响。随着AI服务器算力提升,MLCC需求显著增长,预计2026年AI服务器MLCC将首次出现约200亿颗缺口。博迁新材作为MLCC镍粉的主要供应商,受益于AI高景气扩张周期,其镍粉出货量和高端产品占比有望大幅提升。同时,AI需求的增长也带动了光伏行业对铜粉的需求,进一步推动了公司业绩的快速增长。
报告中重点分析了博迁新材的哪些业务方向?
报告中重点分析了博迁新材的镍粉和铜粉业务。在镍粉方面,报告强调了公司在AI高景气周期下的放量逻辑,预计2027年镍粉出货量将达到3000-3300吨,高端占比升至10%以上,毛利率可升至45-50%。在铜粉方面,报告指出光伏行业总量进入平台期,公司通过“贱金属代银”的结构性趋势实现增长,2026年上半年铜基产品营收同比增长260%。
目前博迁新材的市场现状如何?
博迁新材在高端超细金属粉体领域具有显著的市场优势。公司是全球MLCC镍粉供应商中的第二位,市场份额约11%。在AI高景气周期下,公司业绩快速修复,2025年营收和净利润分别同比增长22%和151%。未来,随着AI和光伏行业的持续增长,公司镍粉和铜粉业务有望进一步放量,市场地位有望得到巩固。
研报中提示了哪些风险因素?
研报中提示了博迁新材面临的一些风险因素。首先,AI行业的发展存在不确定性,可能导致市场需求波动。其次,公司在产能扩张过程中可能面临技术瓶颈和成本压力。此外,市场竞争加剧也可能影响公司的市场份额和盈利能力。最后,合金粉体业务仍处于早期阶段,市场接受度和盈利能力尚不明确,存在一定的不确定性。