猜你想问
这份研报的核心内容是什么?
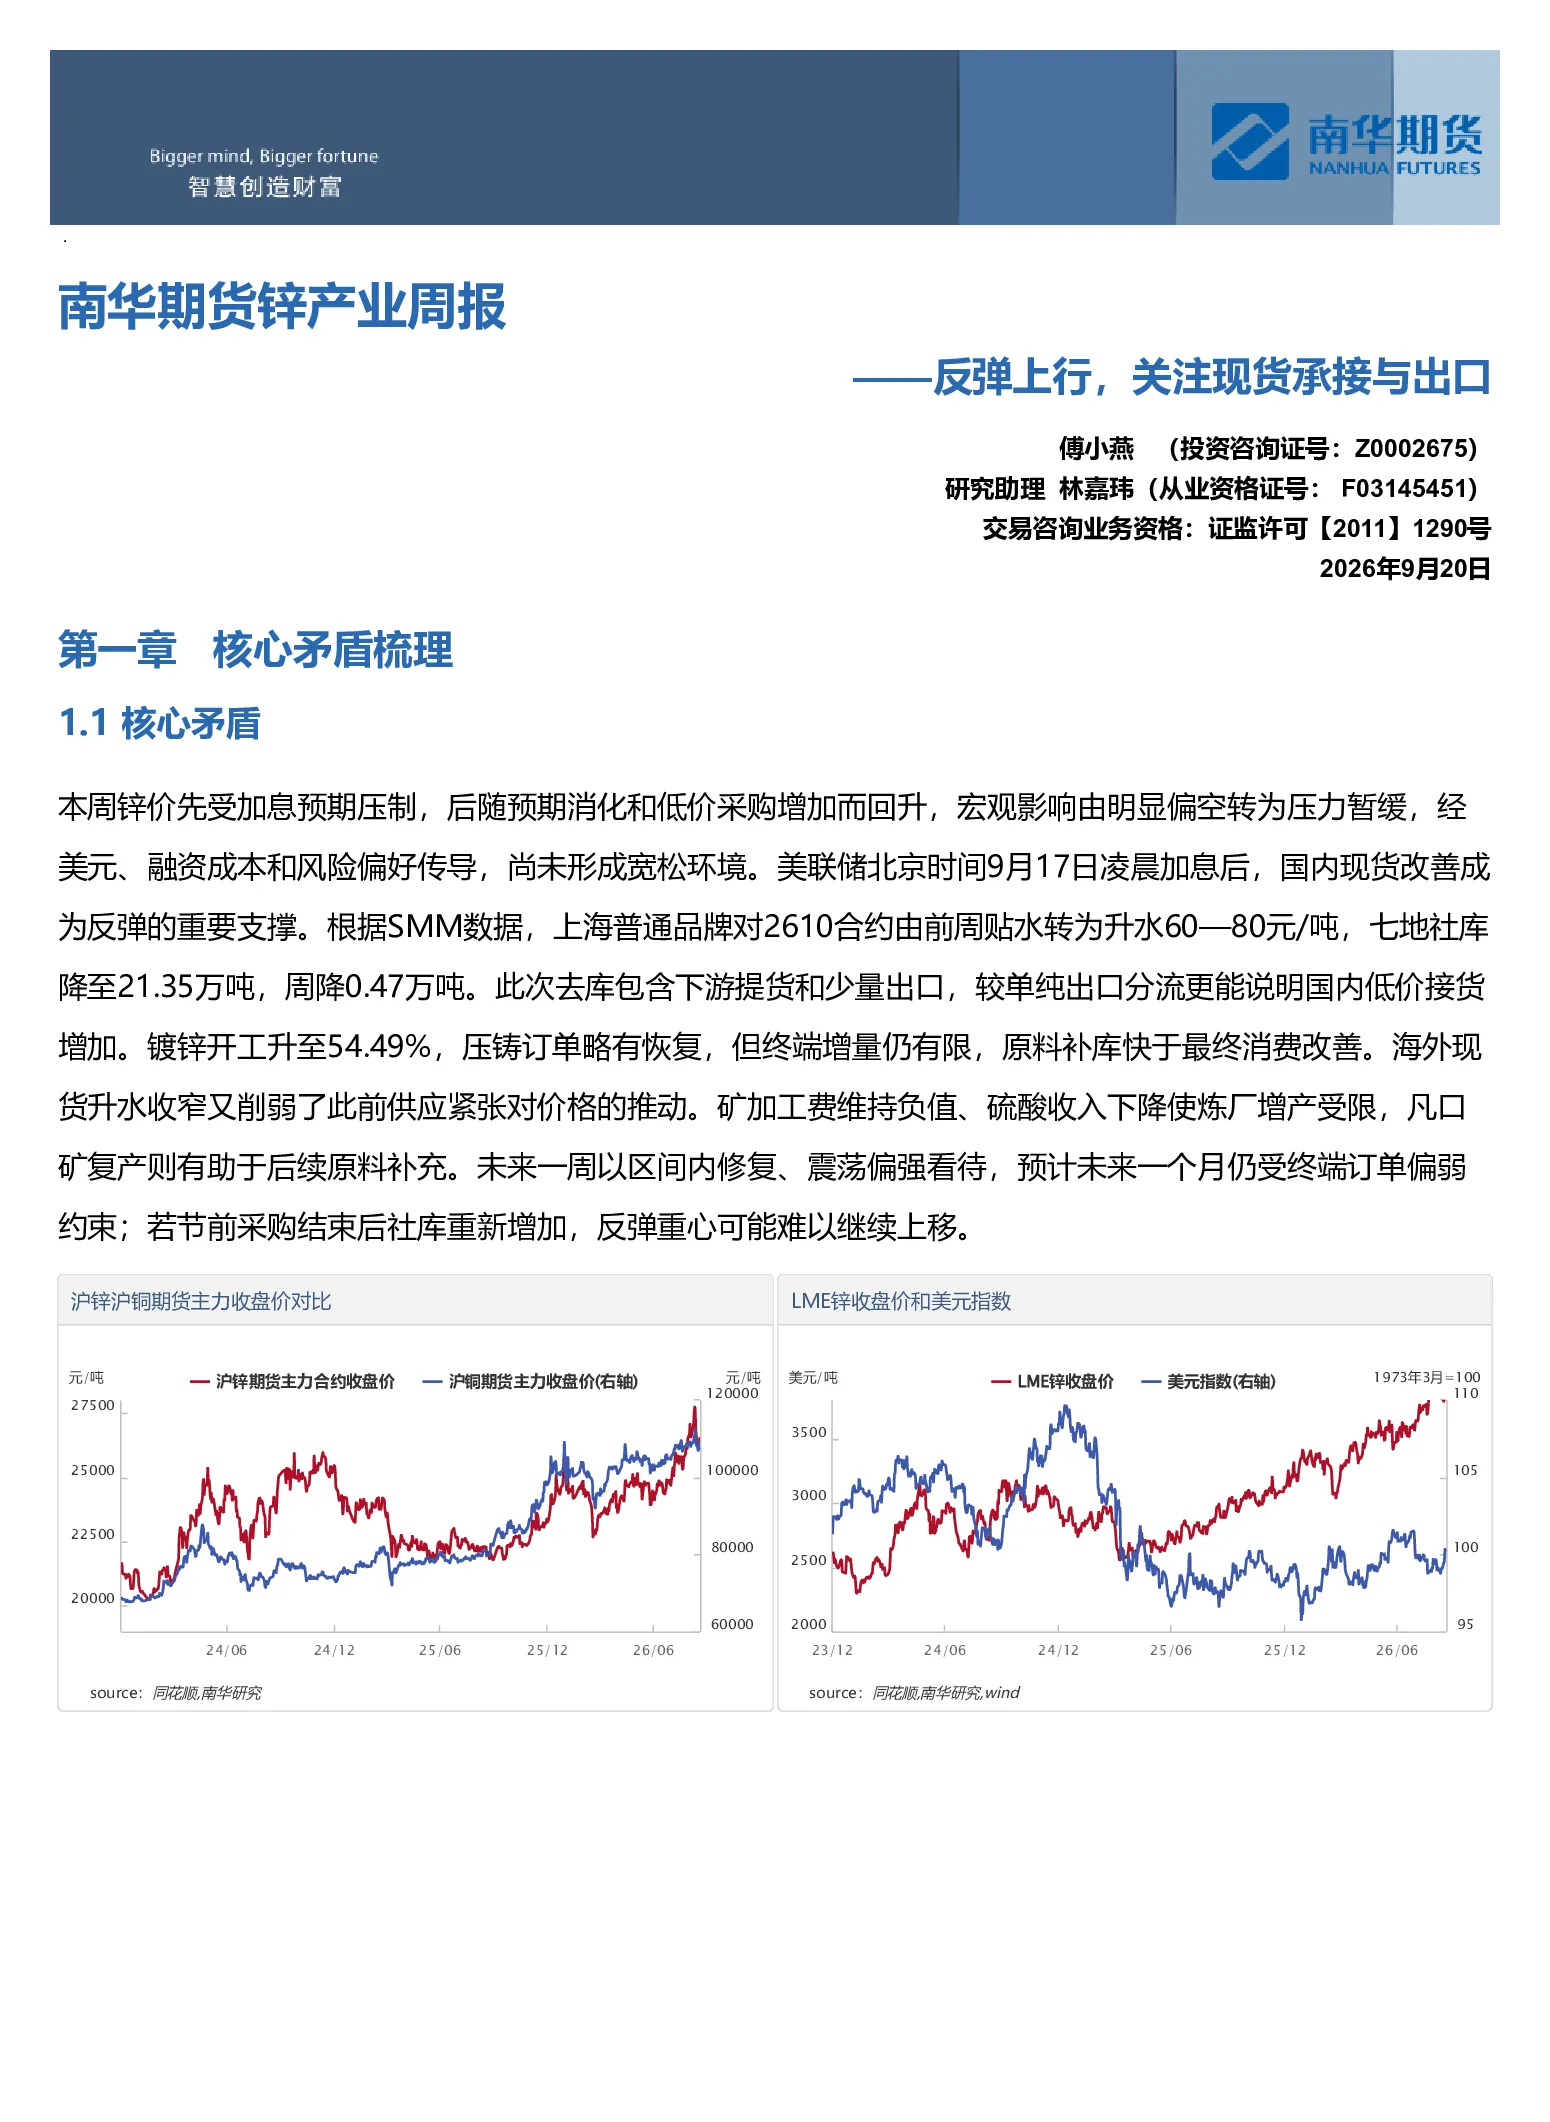
这份研报分析了锌产业的反弹上行趋势,重点关注现货市场的承接能力和出口情况。报告指出,美联储加息预期压制锌价,但预期消化后低价采购增加推动反弹。国内现货改善成为反弹支撑,七地社库周降0.47万吨至21.35万吨,上海普通品牌对2610合约由贴水转为升水60-80元/吨。报告还提到,镀锌开工升至54.49%,压铸订单略有恢复,但终端增量有限,原料补库快于消费改善。海外现货升水收窄削弱供应紧张对价格的推动。矿加工费维持负值、硫酸收入下降限制炼厂增产,凡口矿复产有助于后续原料补充。未来一周预计区间内修复、震荡偏强,但未来一个月仍受终端订单偏弱约束。
锌产业未来的发展趋势如何?
锌产业未来的发展趋势取决于精矿紧张向精炼减产传导的速度,以及全球金属库存重新分布。报告指出,负加工费压缩冶炼收益,但副产品收入、原料库存和大厂复产使减产并非同步发生。海外溢价吸引国内出口可阶段性改善内盘平衡,后续又可能通过交仓缓和外盘短缺。年内趋势需由实际产量收缩或终端需求扩张确认,出口搬运库存本身难以持续创造总需求。
报告中重点分析了哪些方向?
报告重点分析了美联储加息预期对锌价的影响、国内现货市场的改善情况、下游行业的开工和订单情况、海外现货升水变化对供应的影响,以及矿加工费和硫酸收入对炼厂增产的限制。此外,报告还关注了凡口矿的复产情况,以及未来一周和未来一个月锌价的可能走势。报告强调了终端订单偏弱对反弹的限制作用,以及社库变化对反弹重心的影响。
当前锌市场的现状如何判断?
当前锌市场的现状表现为从加息前价格回落转向节前补库支撑下的修复。现货转升水和社库下降增强下方承接,周尾涨价后的接货放缓限制追涨。国内现货升水预计保持坚挺,但继续上调的幅度有限。随着补库接近尾声,现货升水可能先于期货价格转弱。内外价差仍受出口流向影响,预计下周沪伦比值窄幅波动。国内去库对下游实际用锌的依赖可能提高,现货偏强的持续时间也可能缩短。
这份研报有哪些风险提示?
这份研报提示了几个主要风险,包括矿端扰动、冶炼端检修,以及宏观利率变化。矿端扰动可能影响锌的供应,冶炼端检修可能导致锌的供应减少,而宏观利率变化可能影响锌的需求和价格。此外,报告还提到了美联储加息兑现与估值压力,以及国内去库及现货转强可能带来的利多影响,以及下游生产修复有限和海外近端紧张缓和可能带来的利空影响。