猜你想问
这份锡产业周报的核心内容是什么?
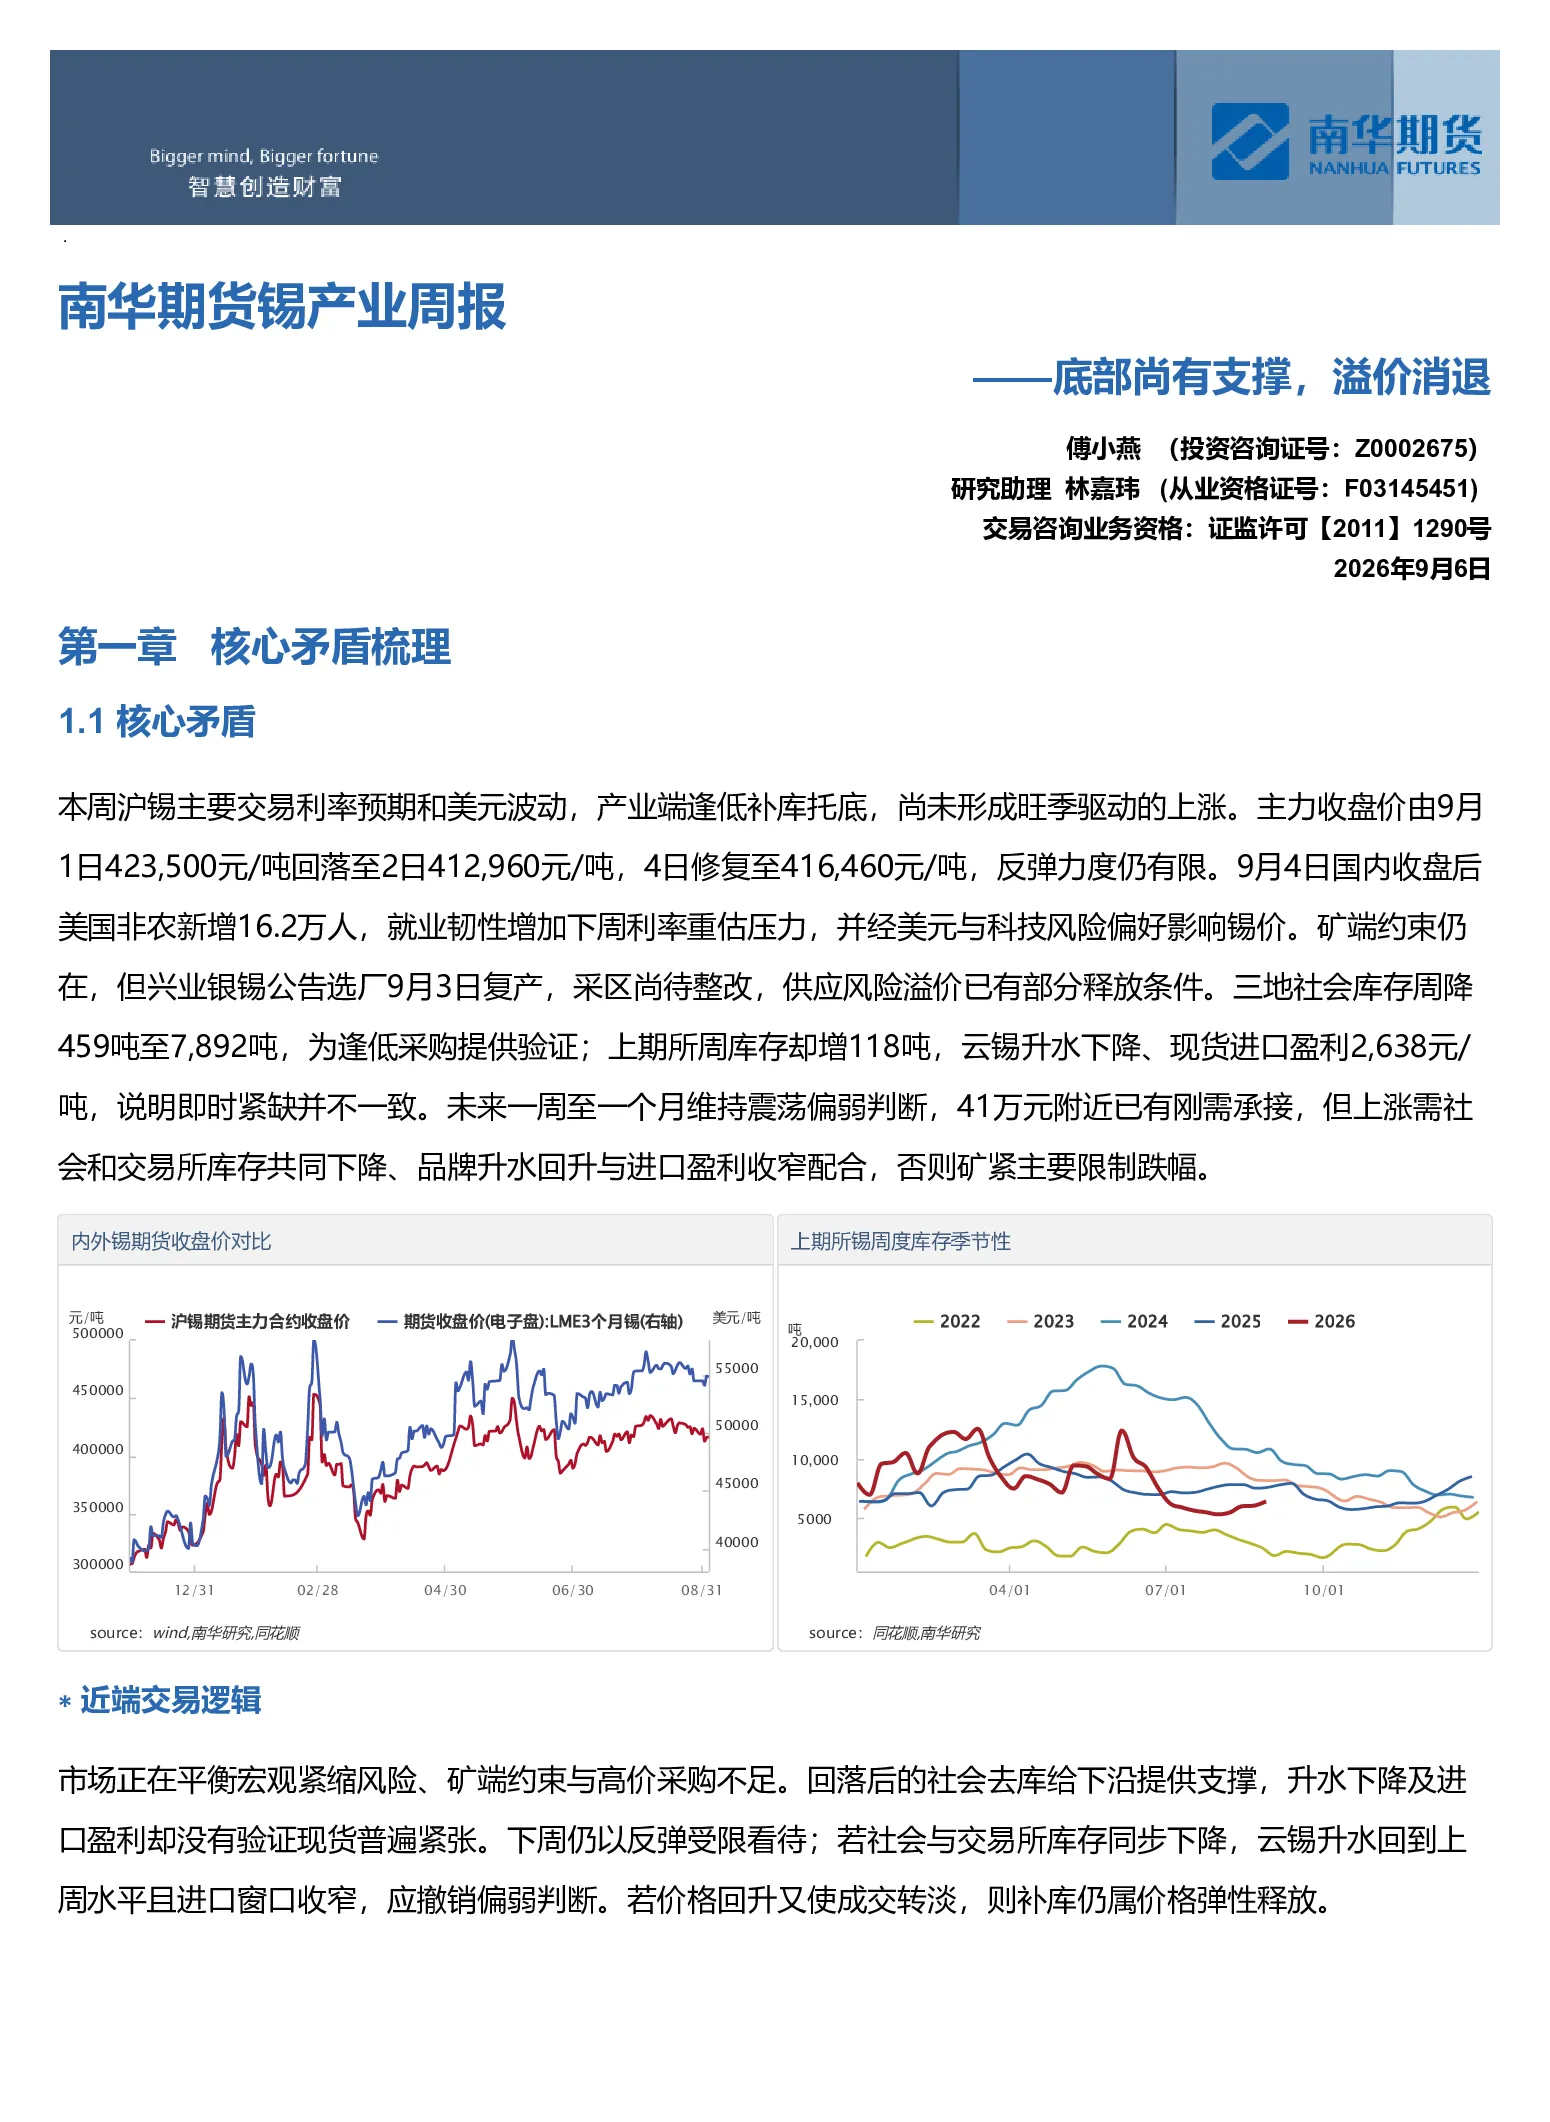
本报告分析沪锡价格受交易利率预期和美元波动影响,产业端逢低补库但未形成旺季上涨,主力收盘价波动有限。矿端约束存在但部分释放,社会库存周降459吨至7,892吨,上期所库存反增118吨,云锡升水下降、进口盈利2,638元/吨,显示即时紧缺不一致。未来一周至一个月维持震荡偏弱判断,41万元附近有刚需承接,上涨需社会和交易所库存共同下降、品牌升水回升与进口盈利收窄配合。
锡产业未来发展趋势如何?
锡产业未来价格走势取决于矿端约束能否穿透冶炼和进口补充,最终表现为持续去库。AI服务器和先进封装提供增量,但不能替代传统电子、光伏需求总量验证。若库存同步去化、旺季订单增加,偏弱判断可能失效。需关注内盘基差月差结构、月差结构及内外价差变化,特别是低库存与贴水情况。
报告重点分析了哪些方向?
报告重点分析了沪锡价格影响因素、库存结构分化(社会库存周降459吨,上期所库存反增118吨)、品牌升水变化(云锡升水降500元/吨)、进口盈利情况(2,638元/吨)及跨市价差。同时关注内盘基差月差结构、内外价差变化,以及进出口利润情况。
当前锡市场现状如何判断?
当前锡市场维持震荡偏弱判断,41万元附近有刚需承接。社会库存去化(利多)与兴业银锡选厂复产(利空)、上期所库存反增(利空)、云锡升水下降(利空)等因素共同影响市场。需关注低库存与贴水变化,以及LME隔夜Contango对海外近端短缺情况的提示。
这份研报有哪些风险提示?
本报告提示的风险包括AI发展不及预期、海外矿端扰动、印尼政策等。需关注美国劳动节假期、8月PPI/CPI数据等宏观因素,以及国内银漫选厂复产进度、库存及进口盈亏更新等事件。同时需持续跟踪进出口利润变化。
你可能感兴趣
南华期货锡产业周报:底部尚有支撑,溢价消退20260906
南华期货2026-09-06
甲醇2026年半年报:地缘溢价消退,底部支撑尚存
广发期货2026-07-01
2026年甲醇下半年报告:地缘溢价消退,底部支撑尚存
广发期货2026-06-25
聚烯烃周报:地缘溢价尚有支撑,关注下游补库节奏
华泰期货2026-08-23
镍和不锈钢产业链周报:镍:供应趋松,低库存尚有支撑,跟踪宏观预期 不锈钢:库存去化,等待原料底部确认
广发期货2023-03-19
镍和不锈钢产业链周报:镍:供应趋松,低库存尚有支撑,跟踪宏观预期 不锈钢:库存去化,等待原料底部确认
广发期货2023-03-12
丙烯日报:地缘溢价尚有支撑,关注下游开工动态
华泰期货2026-08-20
沪镍现货利好逐步消退 沪锡库存回落筑牢底部
五矿期货2026-07-24
燃料油日报:地缘溢价仍未消退,低硫油市场支撑边际转弱
华泰期货2026-02-11
原油风险溢价继续消退 橡胶需求缺乏有效支撑
国信期货2025-11-27