猜你想问
这份研报的核心内容是什么?
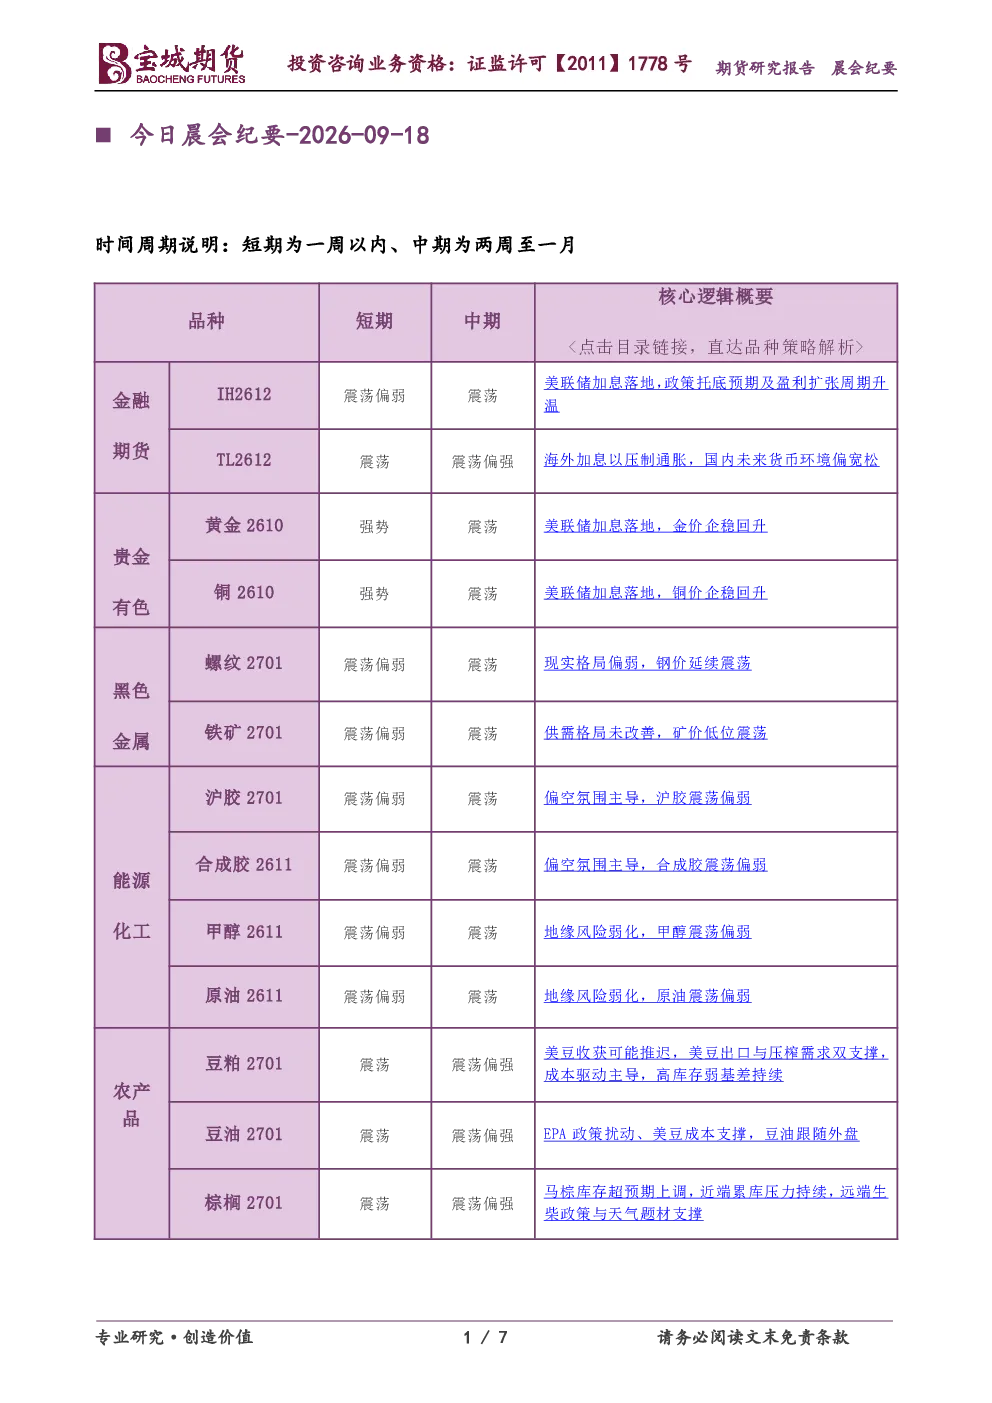
这份研报分析了金融期货股指、国债期货、商品期货(有色、黑色、能源化工、农产品)等板块。股指板块关注美联储加息对流动性的影响及基本面支撑;国债期货板块关注全球流动性收紧与国内货币政策宽松预期;商品期货板块分别分析了黄金、铜、螺纹钢、铁矿石、沪胶、合成胶、甲醇、原油、豆粕、棕榈油等品种的供需格局、产业支撑及宏观影响,指出短期内多数板块或震荡运行。
报告重点分析了哪些赛道/行业的发展趋势?
报告重点分析了金融期货与商品期货两大赛道。金融期货方面,股指板块关注美联储政策转向后基本面逻辑回归,国内经济分化对股指的支撑;国债期货板块关注全球流动性收紧担忧与国内货币政策宽松预期。商品期货方面,覆盖了有色(黄金、铜)、黑色(螺纹钢、铁矿石)、能源化工(沪胶、合成胶、甲醇、原油)和农产品(豆粕、棕榈油)板块,分析了各板块的供需关系、产业支撑及宏观影响,如黄金关注情绪修复与政策拐点博弈,铜关注利空出尽与产业偏紧共振,螺纹钢关注供需格局偏弱与成本支撑,原油关注地缘供应风险与美元压制等,指出短期内多数板块或震荡运行。
报告的主要分析方向有哪些?
报告的主要分析方向包括:1)美联储政策对全球流动性的影响及传导至国内市场的效应;2)各商品期货板块的供需关系变化,如黄金的供需博弈、铜的产业支撑、螺纹钢的供需偏弱、原油的地缘与需求因素;3)宏观因素对各板块的扰动,如美元强弱对大宗商品的压制、通胀数据对黄金的影响等;4)国内经济政策对股指和国债期货的支撑作用;5)各板块短期价格走势判断,多数板块或震荡运行。
报告对当前市场现状有何判断?
报告对当前市场现状的判断是:1)美联储加息落地后“靴子落地”效应显现,部分品种如黄金、铜出现反弹,但边际利空空间收窄,市场博弈政策拐点;2)全球流动性收紧担忧仍压制国债期货上行空间,国内货币政策或偏向宽松;3)商品期货板块中,多数品种如螺纹钢、铁矿石、沪胶、合成胶、甲醇、豆粕、棕榈油等存在供需偏弱或下游需求不足的问题,价格或延续震荡运行;4)黄金受情绪修复支撑,但上方仍面临美元与政策不确定性压制;5)原油受地缘供应风险支撑,但需求季节性回落与美元压制并存。
研报提示了哪些相关风险?
研报提示的相关风险包括:1)美联储政策超预期变化可能改变流动性预期,影响股指和国债期货走势;2)全球地缘政治冲突加剧可能引发通胀担忧,对黄金、原油等品种构成支撑,但也可能加剧市场波动;3)国内经济内需恢复不及预期可能削弱股指和商品期货的上涨动力;4)各商品期货品种的供需关系变化可能超预期,如螺纹钢需求季节性回升幅度有限,铜冶炼端减产压力缓解,棕榈油库存累积等;5)美元走势波动可能影响大宗商品价格,需关注美联储政策转向及美元指数变化。