猜你想问
这份研报的核心内容是什么?
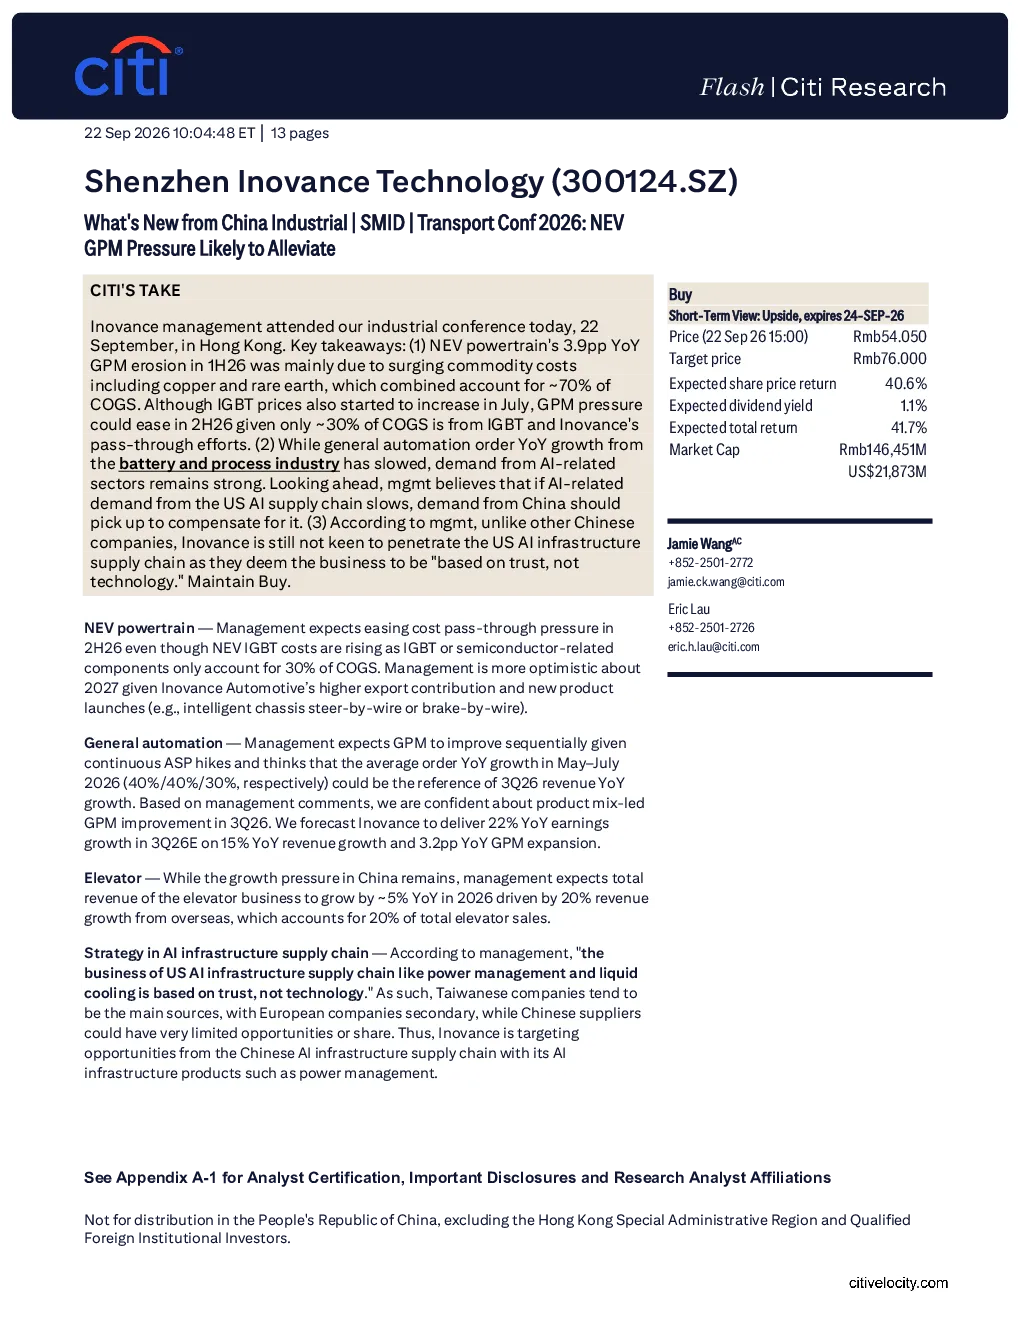
研报指出2026年上半年NEV电机驱动功率模块(GPM)成本下降3.9个百分点,主要受铜和稀土等原材料价格上涨影响,两者占制造成本约70%。尽管IGBT价格自7月开始上涨,但因其仅占成本30%,加上英飞凌的转嫁努力,预计2026年下半年GPM压力将缓解。同时,电池和工艺行业的自动化订单同比增长放缓,但AI相关领域需求强劲。中国电梯业务增长压力持续,但海外市场将推动2026年总收入增长约5%。英飞凌将聚焦中国AI基础设施供应链机会。预计2026年第三季度英飞凌实现22%的净利润同比增长。目标价76.0元人民币,基于35倍2026年预期每股收益(2.20元)。
新能源车赛道行业发展趋势如何?
新能源车赛道中,电机驱动成本压力正逐步缓解。2026年上半年NEV电机驱动功率模块(GPM)成本下降3.9个百分点,主要受原材料价格上涨影响。IGBT价格虽上涨,但占比不高,预计下半年压力将减轻。自动化业务需求分化明显,AI相关领域需求强劲,若美国AI供应链需求放缓,中国AI相关需求将弥补缺口。电梯业务在中国增长压力持续,海外市场将推动收入增长约5%。AI基础设施供应链方面,美国市场基于“信任而非技术”,中国企业机会有限,英飞凌将聚焦中国市场。
研报重点分析了哪些方向?
研报重点分析了NEV电机驱动成本变化趋势,指出2026年上半年GPM成本下降3.9个百分点,下半年压力预计缓解。同时关注自动化业务需求分化,AI领域需求强劲,中国市场有望弥补美国市场缺口。电梯业务增长压力及海外市场贡献,以及AI基础设施供应链策略,英飞凌将聚焦中国机会。此外,研报还预测了2026年第三季度英飞凌22%的净利润同比增长,并给出76.0元人民币的目标价,基于35倍2026年预期每股收益。
当前市场现状如何判断?
当前市场现状显示,新能源车电机驱动成本压力正逐步缓解,2026年上半年GPM成本下降3.9个百分点,主要受原材料价格上涨影响。自动化业务需求分化,AI领域需求强劲,中国市场需求有望弥补美国市场缺口。电梯业务在中国增长压力持续,但海外市场将推动收入增长约5%。AI基础设施供应链方面,美国市场基于“信任而非技术”,中国企业机会有限,英飞凌将聚焦中国市场。这些变化反映出行业结构性调整和需求转移的趋势。
研报提示了哪些风险?
研报提示的主要风险包括:中国自动化需求复苏放缓可能影响行业增长;电梯需求增长不及预期可能拖累收入;GPM扩张不及预期可能影响盈利能力。此外,AI基础设施供应链策略方面,美国市场基于“信任而非技术”,中国企业机会有限,可能限制英飞凌在该领域的增长潜力。这些风险需关注,但研报同时指出自动化需求持续复苏的积极信号,以及目标价76.0元人民币的估值逻辑。