猜你想问
创科实业2026年增长前景如何?
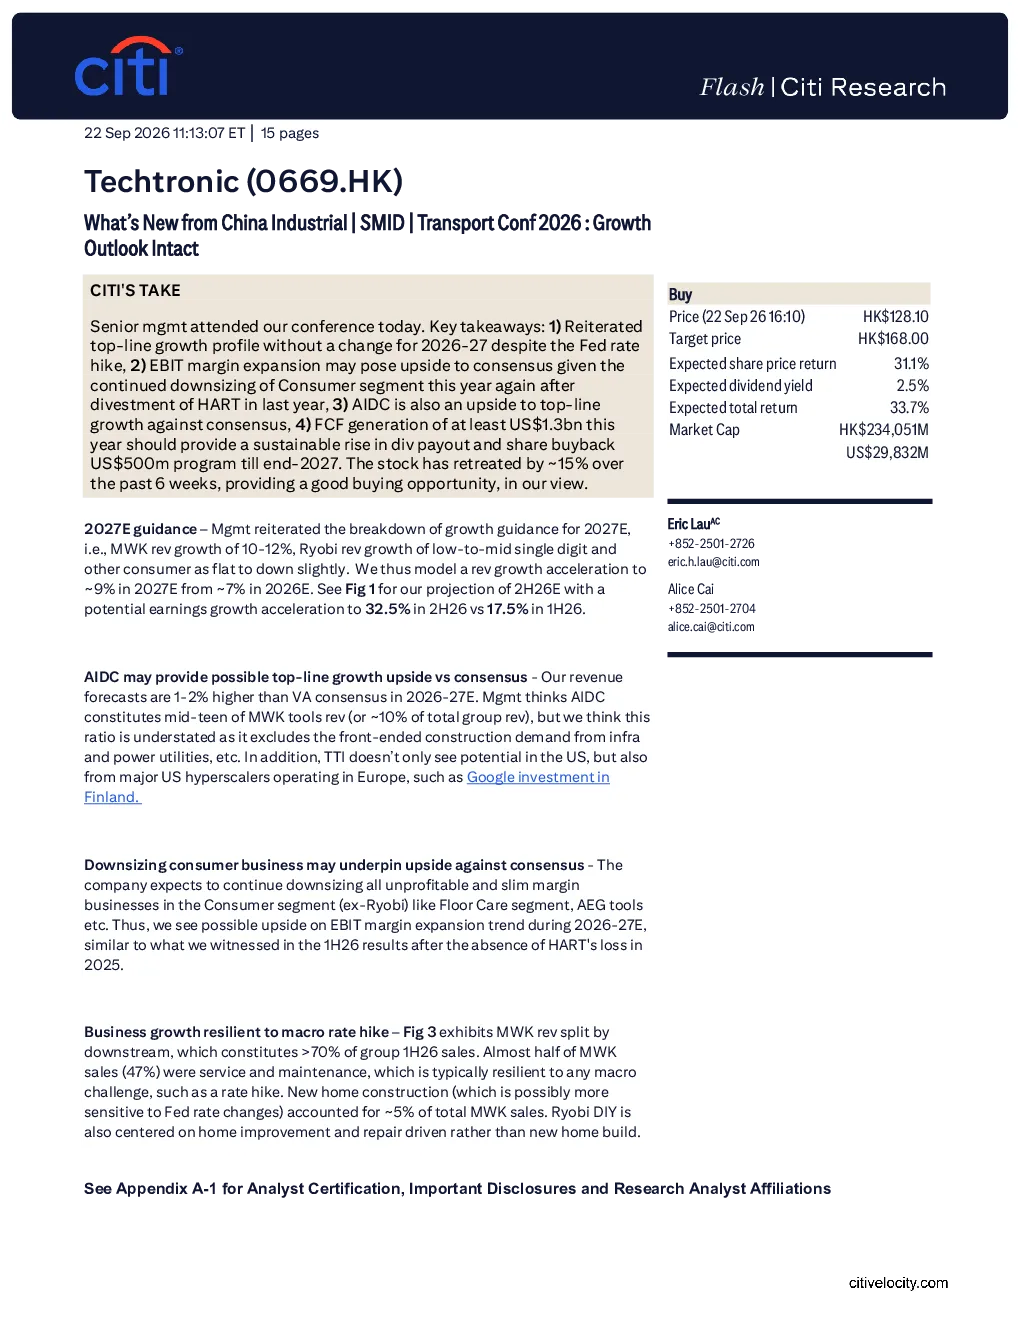
公司管理层重申2026-2027年营收增长前景不变,尽管美联储加息,但营收和EBIT利润率有望超市场预期。持续剥离亏损业务推动利润率提升,类似2026上半年表现。AIDC业务贡献约10%-15%的MWK工具营收,海外市场潜力待释放。预计2027年自由现金流至少13亿美元,支持5亿美元股票回购计划,股息支付率预计50%以上。
创科实业业务调整有哪些?
公司持续剥离亏损业务,如HART剥离后,地板护理等业务继续缩减,推动EBIT利润率提升。MWK业务47%营收来自服务维护,抗宏观风险;新房建设占5%,Ryobi DIY聚焦家装维修。除AIDC外,电力、交通维护、机电等基建需求也将支撑增长。美国业务产能将迁往越南、美国及墨西哥,降低成本并受益于美国降息周期基建活动增强。
创科实业AIDC业务发展情况?
AIDC(建筑智能设备)贡献约10%-15%的MWK工具营收,但实际占比可能因基建和电力需求未被完全计入。海外市场(如欧洲超大规模企业)潜力待释放。公司持续调整业务结构,剥离亏损业务,推动EBIT利润率提升,类似2026上半年表现。
创科实业估值和目标价?
基于2027年22倍市盈率,目标价港币168元,三年复合EPS增长20%。MWK营收增速预计2026年7%-8%(2025年受关税影响仅4%),2028年低双位数增长。目标价较2027年净资产价值4.6倍,因ROE持续提升。
创科实业面临哪些风险?
需警惕美国及欧盟宏观经济超预期恶化、需求受通胀影响、房建开工放缓、欧洲地缘政治拖累、美元走弱及美国对东盟和墨西哥关税超预期。公司持续剥离亏损业务,推动EBIT利润率提升,但宏观经济波动仍需关注。
你可能感兴趣
中国工业 | 中小盘 | 交运大会2026:乐观评论与2026年第三季度前瞻
交通运输花旗2026-09-23
2026中国工业/中小盘/交运大会:AI敞口提升利润率
花旗2026-09-22
中国自动化与机械:2026中国工业/中小盘/交运大会:梅卡曼德
花旗2026-09-23
中国建筑国际(3311.HK):2026中国工业/中小盘/交运大会:中港关键政策受益者
花旗2026-09-22
2026中国工业/中小盘/交运大会:电子与AI点亮2027年
花旗2026-09-22
2026中国工业/中小盘/交运大会:新能源车毛利率压力缓解
花旗2026-09-22
中国自动化与机械行业:中国工业、中小盘及运输大会2026最新动态:补充观察
机械设备花旗2026-09-28
创科实业(0669.HK)股价回调提供绝佳买入机会
花旗2026-08-28
创科实业(0669.HK):基于2026年上半年良好业绩预期开启30天看涨期权
花旗2026-07-09
创达实业(0669.HK)1H18净利润同比强劲增长25%
麦格理2018-08-15