猜你想问
这份研报的核心内容是什么?
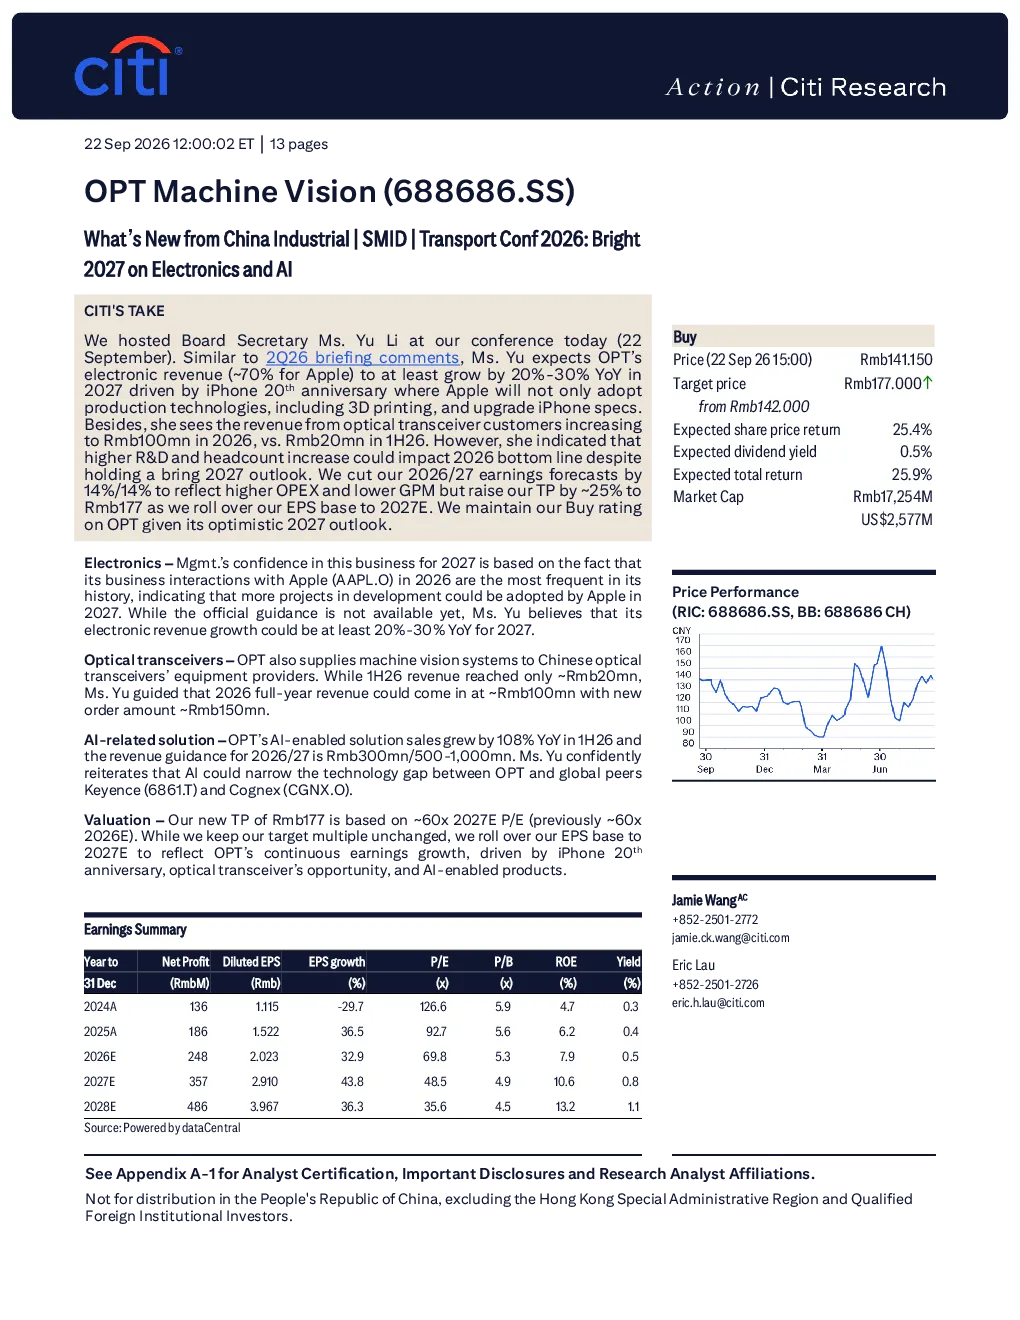
这份研报主要分析了OPT Machine Vision(688686.SS)的业务发展及投资策略。报告指出,公司作为中国机器视觉行业的先驱,业务涵盖照明控制、镜头、视觉系统及相机领域。Citibank给予公司“买入”评级,预计其2025-2027年连续三年盈利复苏,主要受益于电子业务和电动汽车电池业务。报告特别强调,2027年电子业务有望因iPhone规格升级和苹果采用新生产技术而增长20%-30%。此外,OPT的AI赋能解决方案2026年上半年同比增长108%,2026/27年收入指引为3亿元/5-10亿元人民币。
机器视觉行业的发展趋势如何?
机器视觉行业正经历快速发展,尤其在电子和AI领域。随着智能手机、汽车等产业的智能化升级,对高精度机器视觉系统的需求持续增长。报告中提到,苹果等科技巨头的技术升级将直接推动机器视觉需求,例如iPhone 20周年纪念版可能采用3D打印等新生产技术,进而带动相关供应商如OPT Machine Vision的业务增长。同时,AI技术的融入正帮助国内企业缩小与国际领先者的差距,如OPT的AI赋能解决方案已实现高速增长,预计未来将成为行业重要驱动力。
研报重点分析了OPT的哪些业务板块?
研报重点分析了OPT Machine Vision的电子业务和AI相关解决方案。电子业务方面,报告指出约70%收入来自苹果,预计2027年将同比增长20%-30%,主要受iPhone 20周年纪念版影响,苹果的技术升级将推动机器视觉需求。OPT还向中国光模块设备供应商供应机器视觉系统,2026年全年收入预计达1亿元人民币,新订单约1.5亿元。AI解决方案方面,2026年上半年同比增长108%,2026/27年收入指引为3亿元/5-10亿元,AI技术有助于缩小与Keyence、Cognex等国际对手的差距。
当前机器视觉市场的现状如何?
当前机器视觉市场呈现高增长态势,尤其在电子制造和智能制造领域。报告中提到,随着消费电子产品的迭代升级(如iPhone规格提升)和汽车产业的智能化转型,对机器视觉系统的需求持续扩大。国内企业如OPT Machine Vision正积极拓展业务,与苹果等国际大厂合作紧密,技术实力逐步提升。AI技术的应用正成为行业新的增长点,帮助企业提升竞争力。然而,市场竞争依然激烈,国际品牌如Keyence、Cognex仍占据领先地位,国内企业需持续创新以缩小差距。
研报提示了哪些投资风险?
研报提示了OPT Machine Vision面临的主要投资风险,包括:1)机器视觉需求复苏不及预期,行业增长可能受宏观经济或下游产业调整影响;2)毛利率低于预期,公司业务拓展可能带来成本压力,影响盈利能力;3)研发和人力成本超预期增长,可能导致净利润下降。此外,依赖苹果等单一客户的风险也需关注,尽管公司已拓展其他客户,但核心收入仍较集中。这些因素可能导致公司股价表现不及市场预期。