猜你想问
这份研报的核心内容是什么?
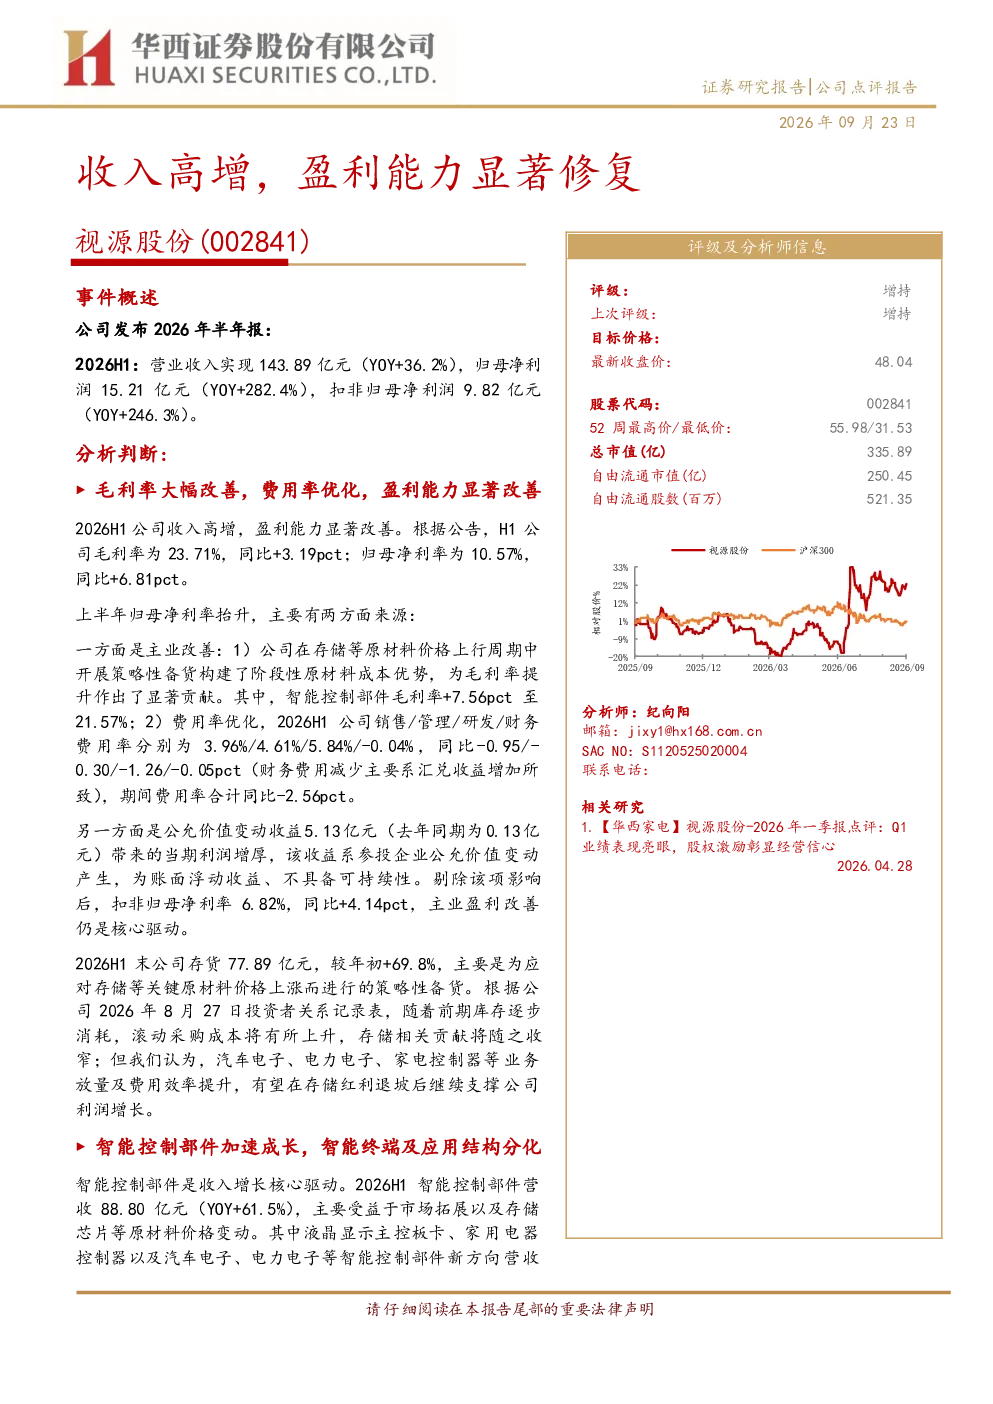
2026H1公司业绩大幅超预期,营业收入143.89亿元(YOY+36.2%),归母净利润15.21亿元(YOY+282.4%),扣非归母净利润9.82亿元(YOY+246.3%)。毛利率提升至23.71%(+3.19pct),归母净利率提升至10.57%(+6.81pct),主要得益于主业改善和公允价值变动收益。智能控制部件是收入增长核心驱动,营收88.80亿元(YOY+61.5%),主要受益于市场拓展和原材料价格变动。智能终端及应用板块营收52.5亿元(YOY+8.47%),内部分化明显。公司存货77.89亿元,主要为存储等关键原材料价格上涨进行的策略性备货。上调盈利预测,预计2026-2028年公司收入308、343、382亿元,归母净利润22.26、23.12、25.84亿元,EPS分别为3.18、3.31、3.70元,对应PE分别为15.09/14.53/13.00倍,维持“增持”评级。
视源股份所在赛道/行业发展趋势如何?
视源股份主要聚焦智能控制部件和智能终端及应用领域,受益于消费电子、汽车电子、电力电子等行业的快速发展。智能控制部件作为核心驱动,营收88.80亿元(YOY+61.5%),主要受益于市场拓展和原材料价格变动。其中液晶显示主控板卡、家用电器控制器以及汽车电子、电力电子等智能控制部件新方向营收分别为45.99、16.77、26.04亿元,对应增速49.2%、29.1%、133.7%。下半年智能座舱核心控制板新增定点项目量产及电力电子海外市场扩展,有望延续快速增长。智能终端及应用板块营收52.5亿元(YOY+8.47%),内部分化明显:商用显示下降3.9%,计算机及周边设备增长55.6%,音视频设备及系统增长49.6%。行业整体呈现结构性分化,高端化、智能化趋势明显。
研报重点分析了哪些方向?
研报重点分析了视源股份的业绩表现、业务结构及未来增长点。业绩方面,2026H1公司业绩大幅超预期,营业收入143.89亿元(YOY+36.2%),归母净利润15.21亿元(YOY+282.4%)。业务结构方面,智能控制部件是收入增长核心驱动,营收88.80亿元(YOY+61.5%),主要受益于市场拓展和原材料价格变动。智能终端及应用板块营收52.5亿元(YOY+8.47%),内部分化明显。未来增长点方面,下半年智能座舱核心控制板新增定点项目量产及电力电子海外市场扩展,有望延续快速增长。此外,公司存货77.89亿元,主要为存储等关键原材料价格上涨进行的策略性备货,随着库存消耗,存储相关贡献将收窄。
当前视源股份的市场现状如何?
视源股份当前市场现状表现为业绩高增长和高盈利能力修复。2026H1公司营业收入143.89亿元(YOY+36.2%),归母净利润15.21亿元(YOY+282.4%),扣非归母净利润9.82亿元(YOY+246.3%)。毛利率提升至23.71%(+3.19pct),归母净利率提升至10.57%(+6.81pct)。智能控制部件作为核心驱动,营收88.80亿元(YOY+61.5%),主要受益于市场拓展和原材料价格变动。智能终端及应用板块营收52.5亿元(YOY+8.47%),内部分化明显。公司存货77.89亿元,主要为存储等关键原材料价格上涨进行的策略性备货。整体来看,公司业务结构优化,核心业务增长强劲,市场竞争力提升。
研报提示了哪些风险?
研报提示了以下风险:市场需求不及预期,可能导致公司业绩增长放缓;海外市场及汇率波动,可能影响公司出口业务收入和利润;存储芯片价格波动及存货跌价风险,公司存货77.89亿元,主要为存储等关键原材料价格上涨进行的策略性备货,若价格波动剧烈可能面临跌价风险;新业务扩展不及预期,公司品牌业务方面,教育品牌收入18.35亿元(+2.87%),深耕教室AI基础设施改造;企业服务品牌收入17.14亿元(+38.43%),其中MAXHUB出海4.38亿元(+50.42%),新业务扩展若不及预期可能影响未来增长。