猜你想问
长安信息研报核心内容是什么?
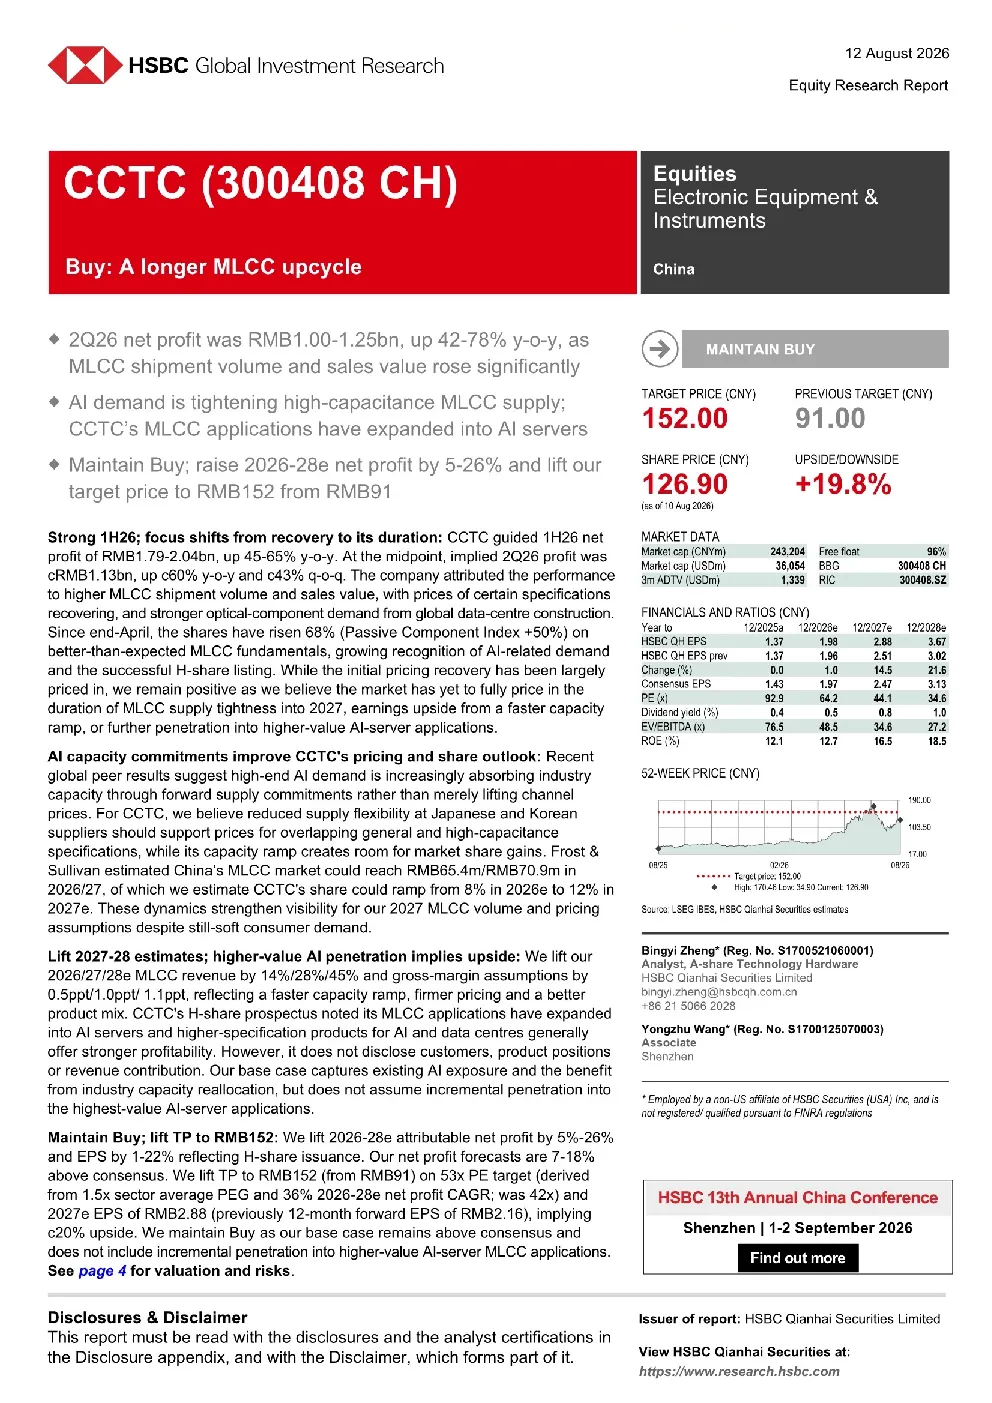
该研报对长安信息电子设备和仪器业务给予买入评级,主要关注其MLCC(片式多层陶瓷电容器)业务。分析师预计MLCC将迎来更长时间的上涨周期,2026年第二季度净利润预计同比增长42-78%,主要得益于MLCC出货量和销售额的显著增长。MLCC需求紧张,高容量MLCC供应受限,长安信息的MLCC应用已扩展至AI服务器。
MLCC赛道发展趋势如何?
MLCC行业正面临供应紧张的局面,高容量MLCC供应受限,需求持续旺盛。随着AI和数据中心的发展,对高规格MLCC的需求增加,推动行业价格上涨。中国MLCC市场规模预计到2026/27年将达到65.40亿/70.90亿人民币,长安信息市场份额将从2026年的8%提升至2027年的12%。全球同行结果显示,高端AI需求通过提前供应承诺吸收行业产能,而非单纯推高渠道价格。
报告重点分析了哪些方向?
报告重点分析了长安信息MLCC业务的增长潜力,包括产能扩张、定价改善和产品结构优化。分析师上调了2026/27/28年的MLCC收入预测,分别上调14%/28%/45%,并将毛利率预测上调0.5ppt/1.0ppt/1.1ppt。此外,报告还关注长安信息MLCC应用扩展至AI服务器,以及其在高端AI和数据中心市场的发展前景。
当前MLCC市场现状如何?
当前MLCC市场呈现供应紧张、需求旺盛的态势。长安信息MLCC出货量和销售额显著增长,股价自4月底以来上涨68%。全球同行结果显示,高端AI需求通过提前供应承诺吸收行业产能,而非单纯推高渠道价格。日本和韩国供应商的供应灵活性降低,支持重叠的通用和高容量规格的定价。中国MLCC市场规模持续扩大,长安信息市场份额有望提升。
研报提示了哪些风险?
研报提示的主要风险包括MLCC需求复苏和价格反弹弱于预期,以及高端MLCC市场份额增长低于预期。如果竞争对手降价竞争,可能导致市场份额增长不及预期。此外,长安信息未披露客户、产品定位或收入贡献,基准情景仅考虑了现有AI曝光和行业产能重新配置带来的收益,未假设进一步渗透至高价值AI服务器应用。