猜你想问
这份研报主要分析了兔宝宝的哪些经营特点?
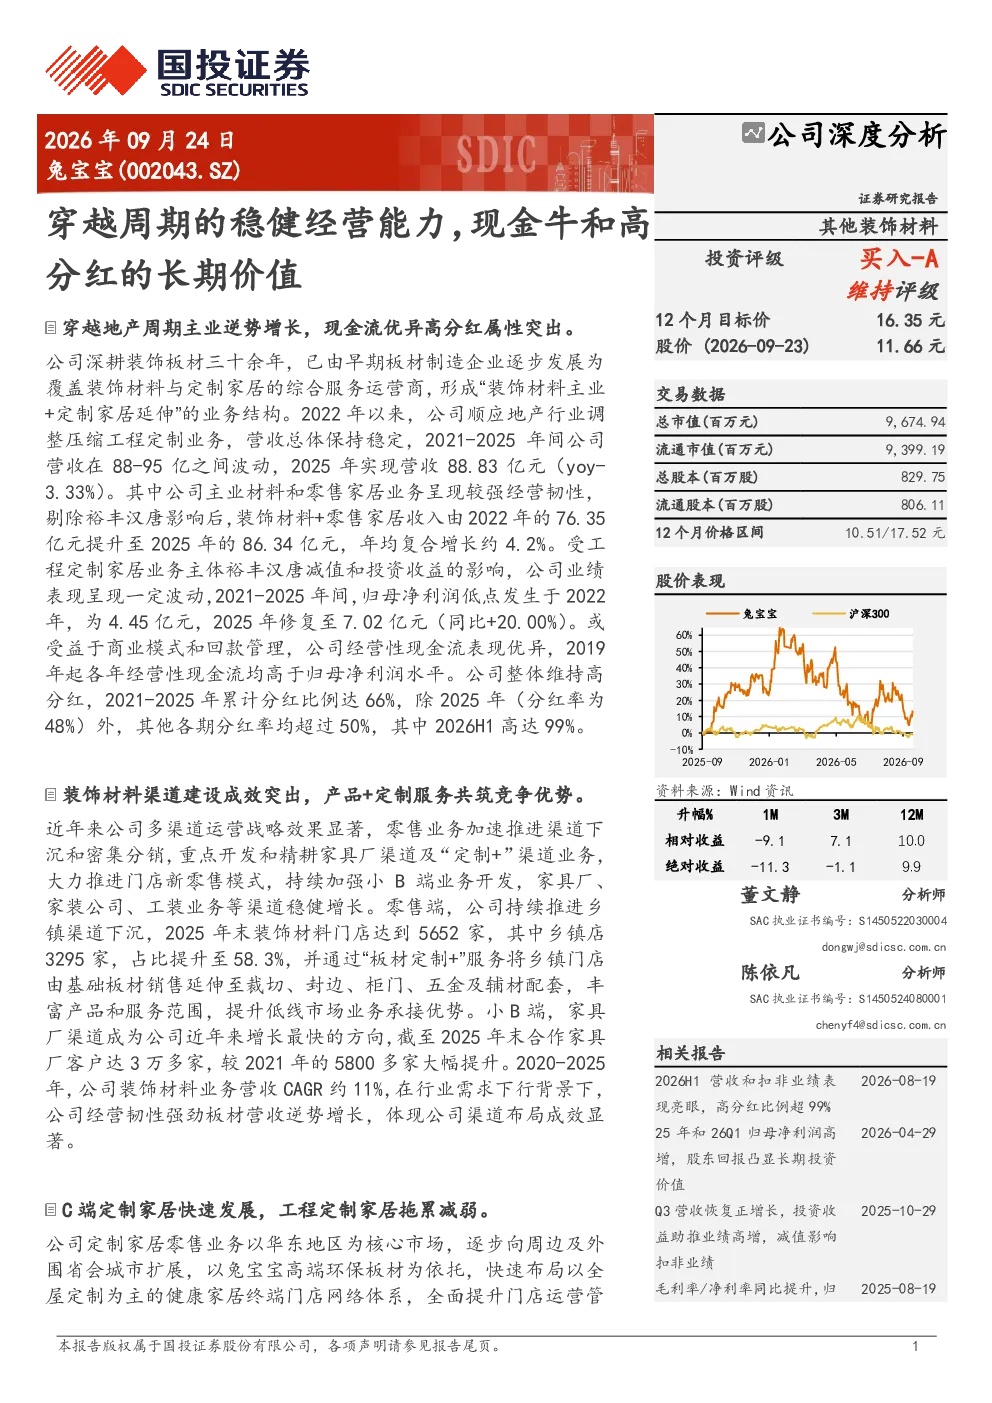
这份研报重点分析了兔宝宝穿越周期的稳健经营能力。公司作为国内环保板材龙头,在装饰板材主业上深耕三十余年,逐步发展为覆盖装饰材料与定制家居的综合服务运营商。面对地产行业调整,公司主动收缩工程定制业务,装饰材料主业和零售家居业务展现较强经营韧性,2021-2025年收入波动在88-95亿元之间,年均复合增长约4.2%。公司经营性现金流优异,2024年与2025年分别为11.52亿元和8.63亿元,均高于归母净利润水平,显示其较强的盈利质量和财务健康度。此外,公司维持高分红政策,2021-2025年累计分红比例达66%,2026H1分红比例高达99%,未来三年股东回报规划明确,中长期股东回报确定性凸显。
兔宝宝所在的装饰材料赛道发展趋势如何?
兔宝宝所在的装饰材料赛道呈现多渠道运营和下沉市场拓展的趋势。公司通过加速推进渠道下沉和密集分销,重点开发和精耕家具厂渠道及“定制+”渠道业务,大力推进门店新零售模式,持续加强小B端业务开发。2025年末装饰材料门店达到5652家,其中乡镇店3295家。公司通过“板材定制+”服务将乡镇门店由基础板材销售延伸至裁切、封边、柜门、五金及辅材配套,丰富产品和服务范围,提升低线市场业务承接优势。家具厂渠道成为公司近年来增长最快的方向,截至2025年末合作家具厂客户达3万多家,较2021年大幅提升。这些战略举措显示赛道正朝着渠道多元化、服务综合化和市场下沉的方向发展。
研报对兔宝宝定制家居业务的分析重点是什么?
研报对兔宝宝定制家居业务的分析重点在于其转型与调整。公司以板材主业为基础向下游木作定制延伸,但2021-2025年定制家居业务收入由27.17亿元降至14.69亿元,主要受工程端裕丰汉唐业务收缩影响。尽管如此,零售端全屋定制保持增长,2021-2025年收入由4.44亿元增至7.57亿元,年均复合增长约14.3%,占公司营业收入比例由4.71%提升至8.52%。公司通过UNICO轻高定系列、门墙柜地一体化、共享大店、线上营销系统和交付中心建设,提升门店转化和交付能力。工程端裕丰汉唐业务规模持续收缩,2025年收入降至2.48亿元,收入占比约2.8%。公司主动压缩地产精装定制规模,加强工程业务管控,裕丰汉唐相关风险资产持续下降,应收与商誉大幅压降,显示其在调整中优化业务结构的努力。
当前兔宝宝的市场现状如何?
当前兔宝宝的市场现状表现为经营稳健与结构调整并存。公司装饰材料主业和零售家居业务展现较强经营韧性,2025年实现营收88.83亿元,归母净利润7.02亿元。经营性现金流优异,2024年与2025年分别为11.52亿元和8.63亿元,均高于归母净利润水平。公司在多渠道运营战略上成效显著,零售业务加速推进渠道下沉,重点开发和精耕家具厂渠道及“定制+”渠道业务,2025年末装饰材料门店达到5652家。家具厂渠道成为近年来增长最快的方向,截至2025年末合作家具厂客户达3万多家。然而,定制家居业务受工程端收缩影响收入下降,2021-2025年由27.17亿元降至14.69亿元,但零售端全屋定制保持年均14.3%的复合增长。总体来看,公司正通过收缩非核心业务、强化优势领域来优化整体市场表现。
研报提示了哪些风险需要注意?
研报提示的风险主要集中在定制家居业务和宏观经济层面。定制家居业务方面,工程端裕丰汉唐业务收缩导致收入下降,2021-2025年由27.17亿元降至14.69亿元,虽然零售端全屋定制保持增长,但工程端的持续收缩可能影响公司整体收入稳定性。此外,公司主动压缩地产精装定制规模,可能面临地产市场波动带来的间接风险。宏观经济层面,地产行业调整对相关业务有直接影响,公司需持续关注宏观经济环境变化对下游需求的影响。此外,行业竞争加剧也可能对公司市场份额和盈利能力构成挑战。这些风险需结合公司战略调整和行业发展趋势进行综合评估。