期市综述
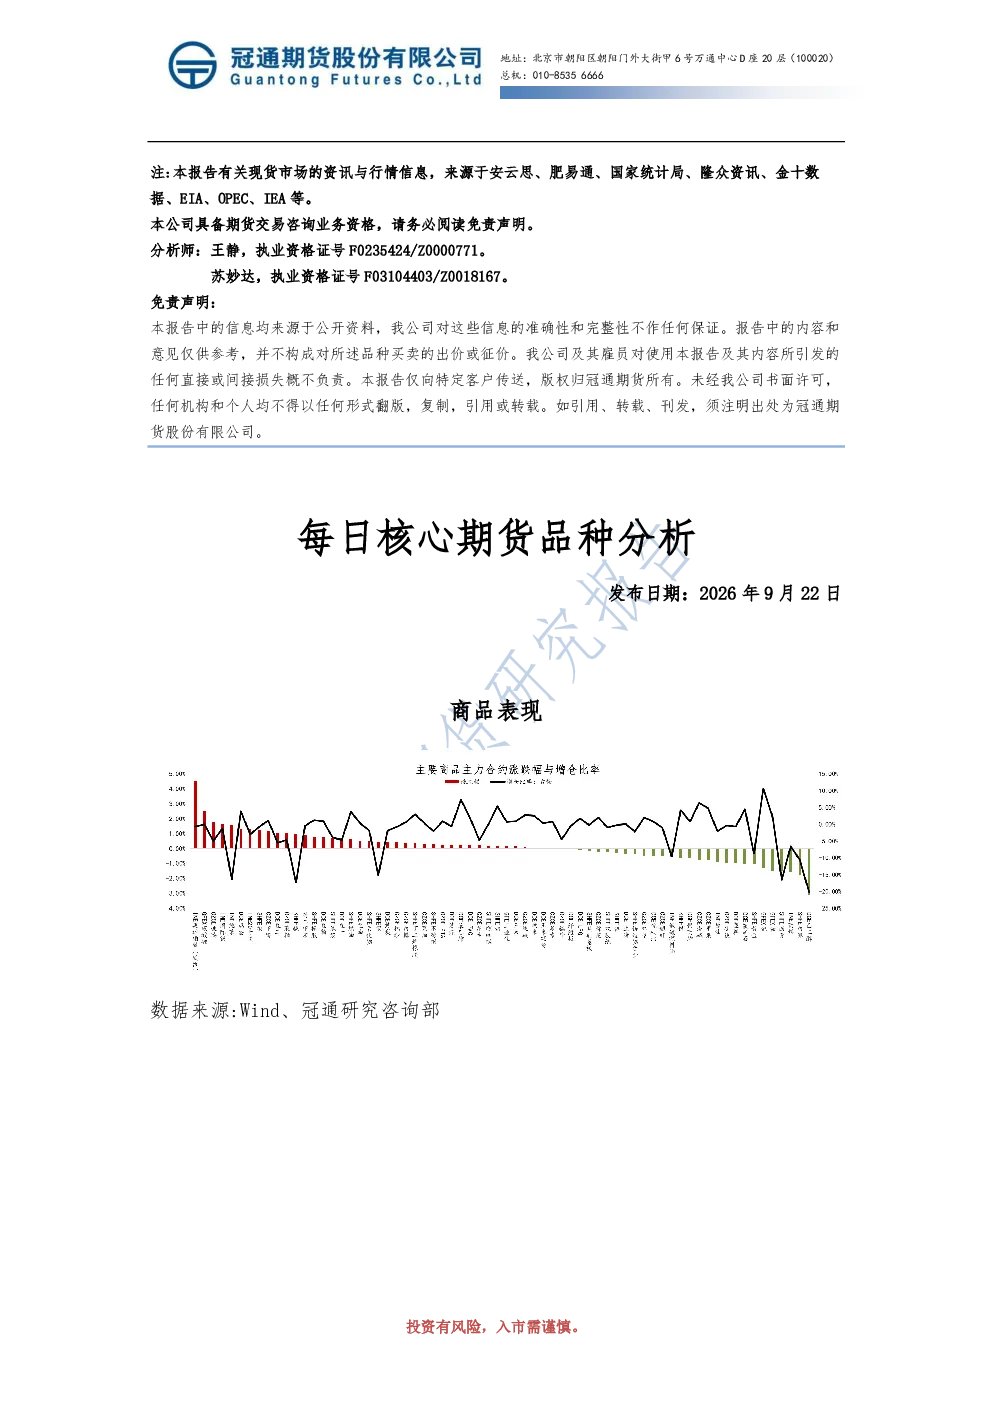
截止9月22日收盘,国内期货主力合约涨跌不一。涨势方面,集运欧线涨超4%,碳酸锂、多晶硅涨超2%,玻璃涨近2%,国际铜、纯苯、鸡蛋、20号胶涨超1%;跌幅方面,乙二醇(EG)跌超3%,沪银跌近2%,丙烯、沥青、铂、钯、铁矿石、沪金跌超1%。股指期货和国债期货均小幅上涨。
沪铜
沪铜高开高走,下游补库备货热情高涨,供应紧张,期现价格均上涨。冶炼厂利润收窄,10月、11月多家冶炼厂有检修计划,预计电解铜产量下修。下游拿货积极,但废铜紧缺支撑废铜价格高位运行,精废价差走弱。金九银十及双节需求支撑价格上涨,但铜关税问题尚未落地,易影响盘面走势,关税落地前以偏强逻辑为主。
碳酸锂
碳酸锂高开高走,上涨近3%。供应端恢复预期下降,锂辉石、锂云母及盐湖端检修结束恢复生产,产量将显著提升。下游需求端排产量下挫,但双节假期前下游工厂积极补库,10月份停产减产工厂有回升预期,需求预计见底。仓单下降,盘面尚未反弹至此前集中震荡区间,碳酸锂仍在偏强区间内。
焦煤
焦煤高开低走,蒙煤通关即将转弱,港口煤库存偏低,国内炼焦煤产量将回升。供应回升预期在,钢联显示国内矿山开工率环比减少,焦企库存累库,钢厂库存累库,焦企利润回升,但钢厂利润低位,焦炭提降正在酝酿。多空因素交织,节前煤炭价格预计窄幅震荡。
原油
EIA数据显示,美国原油库存去库幅度不及预期,成品油累库,整体油品库存增加。美联储宣布加息25基点,符合市场预期。沙特正努力恢复原油管道运力,利比亚石油产量恢复至正常水平。原油供给担忧缓解,但霍尔木兹海峡通航受阻,美国封锁伊朗,胡塞武装袭击沙特能源设施,沙特东西输油管道预防性关闭,推迟部分对欧洲客户的石油供应。原油价格高位持续回落,但全球原油及成品油低库存之下,预计原油宽幅震荡。
沥青
沥青开工率环比回升,但较去年同期低,处于近年同期最低水平附近。10月国内沥青地方炼厂排产大幅下降,中石油排产小幅增加。沥青下游各行业开工率多数上涨,但道路沥青开工环比下跌,较往年同期仍偏低。沥青厂库库存率环比继续减少,处于近年来的最低位。山东地区沥青价格小幅下跌,10合约基差继续走高。沥青原料供给紧张,预计沥青偏强震荡。
PP
PP下游开工率转而小幅回落,同比往年仍偏低,下游集中采购原料意愿不高。新增东华能源(宁波)一期等停车装置,PP企业开工率处于偏低水平。石化库存处于近年同期中性水平。成本端,原油价格高位回落。新增产能20万吨/年PP山东利华益维远装置计划9月逐步提负运行。下游开工季节性改善欠佳,采购谨慎,抵触高价原料,暂无集中补库。需求端对PP价格支撑暂且不足,但8月中国制造业PMI环比回升,PP下游开工率有望回升。PP仍是近强远弱格局。
塑料
塑料开工率下降至偏低水平。PE下游开工率季节性转好,但较往年同期偏低。石化库存处于近年同期中性水平。成本端,原油价格高位回落。新增产能中煤陕西榆林能化二期HDPE、山东裕龙石化LDPE/EVA、蓝海新材料FDPE计划10月投产。下游需求一般,利润被挤压,终端采购谨慎。塑料仍是近强远弱格局。
PVC
PVC开工率环比减少,仍处于近年同期偏低水平。PVC下游平均开工率继续回升,但较去年同期低。出口报价小幅下调,海外印度需求较低迷,海运费高企限制出口增量。社会库存绝对水平仍偏高。房地产仍在调整阶段,投资、销售面积等同比降幅仍较大。8月28日,中国人民银行、金融监管总局等多部门出台房地产利好政策,短期提振市场情绪,实际拉动作用暂且有限。PVC开工率继续小幅下降,下游开工仍偏低,但出现边际回升,加上9月是传统需求旺季,预计下游开工继续增加。国内PVC社会库存去化速度放缓。原料端,电石价格企稳,但原油价格回落幅度较大,PVC估值偏低,预计PVC震荡运行。
尿素
尿素高开低走,日内收平。上游工厂面临节前待收压力,以弱稳为主。预计十月上旬之前,上游工厂前期停车检修装置将实现复产,日产将在20-22万吨之间整理,货源重回宽松状态。下游正值秋季肥收尾阶段,以逢低拿货,随用随采为主。复合肥成本支撑弱化后,市场价格松动,终端低价采货为主,工厂多以降库走货为目的,市场货源流转速度较快。尿素转入交易冬储的逻辑,供需双弱,在出口集港的支撑消化之下,尿素厂内库存下沉为主,但预计本期库存变动幅度较小。尿素进入震荡磨底阶段,目前上游依然有收单压力,节前价格难有大幅变化,震荡磨底为主,而煤炭的成本支撑及国际尿素的需求依然是行情止跌企稳的重要因素。