猜你想问
这份研报主要分析了哪些内容?
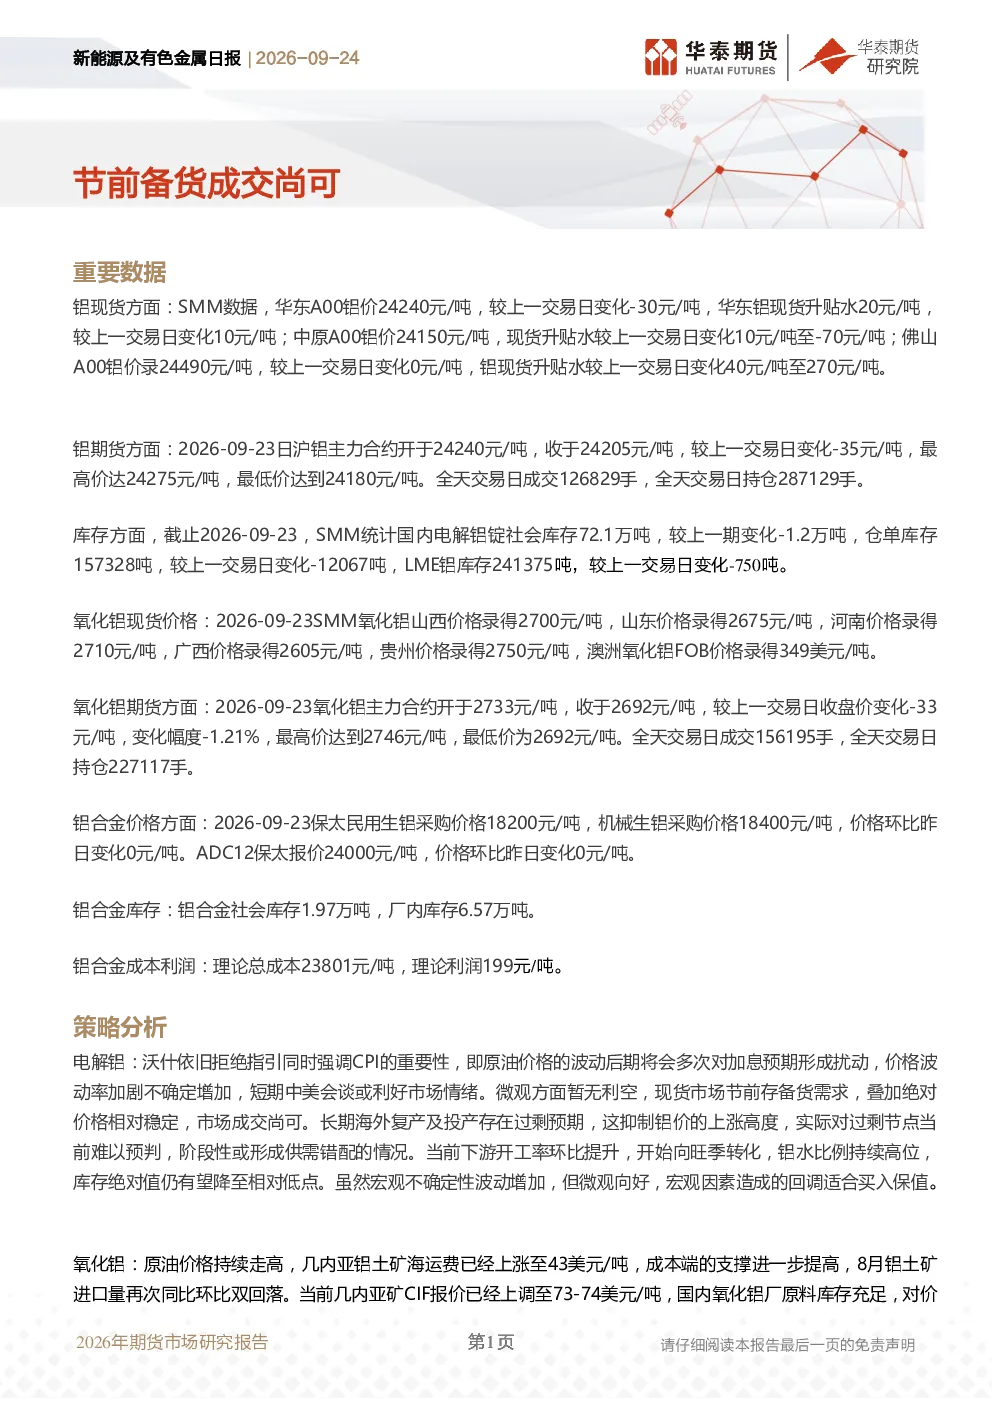
本研报重点分析了铝现货、期货、库存及氧化铝现货、期货、价格和库存等关键数据。同时,对电解铝和氧化铝的策略进行了分析,指出电解铝短期受备货需求支撑,但长期面临产能过剩压力;氧化铝成本端支撑增强,但国内供应过剩导致库存持续累积,价格维持区间震荡。
新能源及有色金属行业未来发展趋势如何?
从行业发展趋势看,电解铝长期受海外产能过剩预期抑制,但当前下游开工率提升或带动库存下降。氧化铝方面,几内亚铝土矿海运费上涨增强成本端支撑,但国内供应过剩和新增产能投产将导致库存持续累积,价格预计维持区间震荡。海外政策、流动性和矿石供应是主要风险因素。
研报对电解铝和氧化铝的重点分析方向是什么?
研报对电解铝的分析聚焦于美联储利率指引、CPI波动、中美会谈等宏观因素对市场情绪的影响,以及现货市场节前备货需求与长期产能过剩预期的博弈。氧化铝方面,重点分析了原油价格、几内亚铝土矿海运费、国内氧化铝厂原料库存和新增产能投产等因素对价格的影响。
当前新能源及有色金属市场现状如何?
当前铝现货市场受节前备货需求支撑,价格相对稳定,但铝期货和库存均出现下降。氧化铝现货价格因成本端支撑有所上涨,但期货和库存持续累积,显示国内供应过剩压力。铝合金价格保持持平,库存水平适中。整体来看,市场呈现分化态势,铝价短期稳定,氧化铝价格承压。
研报提示了哪些主要风险?
研报提示的主要风险包括:海外政策超预期扰动可能影响铝土矿供应和价格;流动性变动可能改变市场资金面;海外矿石供应新扰动可能进一步影响成本端。这些因素均需密切关注,可能对新能源及有色金属市场产生重要影响。
你可能感兴趣
新能源及有色金属日报:节前备货基本完成 现货成交转淡
华泰期货2026-04-30
新能源及有色金属日报:下游节前备货接近尾声,现货成交活跃度稍降
华泰期货2026-09-17
新能源及有色金属日报:市场成交尚可 铅价维持小幅上升
华泰期货2026-03-26
新能源及有色金属日报:下游蓄电池企业刚需采购 市场成交尚可
华泰期货2026-03-27
新能源及有色金属日报:市场成交尚可 铅价小幅走高
华泰期货2025-11-13
新能源及有色金属日报:下游刚需补库 现货成交尚可
华泰期货2025-07-03
新能源及有色金属日报:市场成交尚可,铅价维持震荡格局
华泰期货2026-09-16
新能源及有色金属日报:散单成交尚可 铅价高位震荡
华泰期货2025-10-21
新能源及有色金属日报:现货成交尚可,不锈钢盘面连续回升
华泰期货2025-04-15
新能源及有色金属日报:市场节前备货积极性相对较差
华泰期货2025-04-29