猜你想问
这份研报主要分析了什么内容?
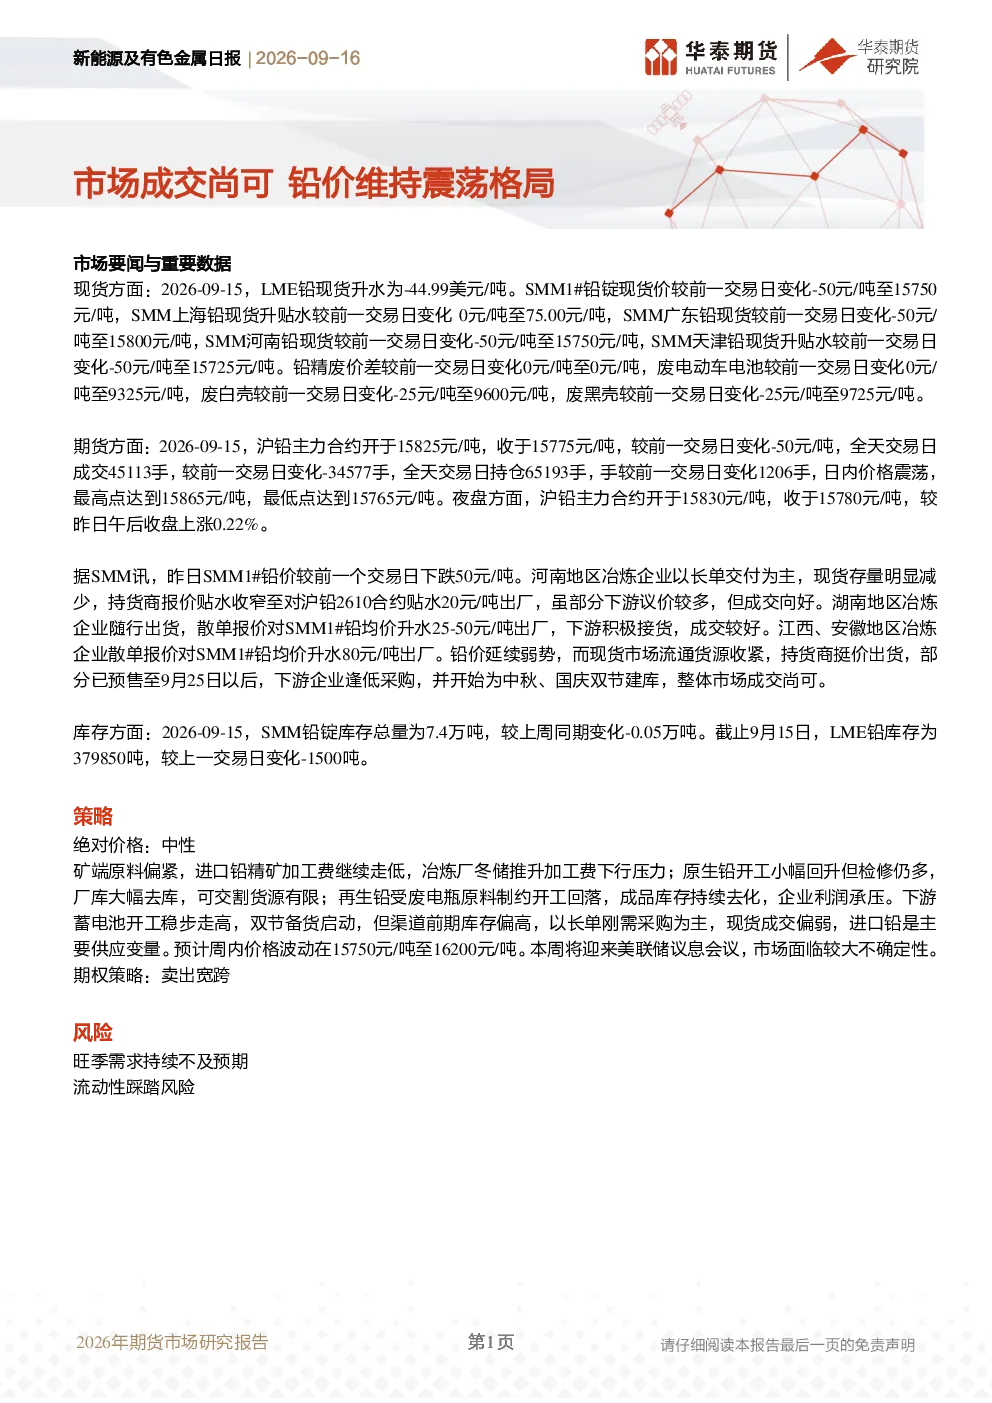
这份研报主要分析了新能源及有色金属市场,特别是铅价的市场动态。报告详细介绍了2026年9月15日的现货、期货和库存数据,包括LME铅现货升水、SMM1#铅锭价格、各地区铅现货升贴水变化、沪铅主力合约的成交量和持仓量、SMM铅锭库存以及LME铅库存等。此外,报告还分析了铅价延续弱势的原因,指出河南、湖南、江西、安徽等地区冶炼企业的报价和成交情况,以及再生铅受原料制约开工回落、下游蓄电池开工稳步走高但渠道前期库存偏高的情况。最后,报告提出了中性价格预测和卖出宽跨的期权策略,并提示了旺季需求不及预期和流动性踩踏风险等潜在风险。
铅价未来的发展趋势如何?
铅价未来的发展趋势呈现震荡格局。从现货市场来看,铅价延续弱势,但现货市场流通货源收紧,持货商挺价出货,下游逢低采购并开始为双节建库,整体市场成交尚可。再生铅受原料制约开工回落,原生铅开工小幅回升但检修仍多,可交割货源有限。下游蓄电池开工稳步走高,但渠道前期库存偏高,以长单刚需采购为主。预计周内价格波动在15750元/吨至16200元/吨。不过,本周将迎来美联储议息会议,市场面临较大不确定性,这些因素都可能对铅价产生一定影响。
报告中重点分析了哪些方向?
报告中重点分析了铅价的市场现状和未来趋势。首先,报告详细分析了铅价延续弱势的原因,包括现货市场流通货源收紧、持货商挺价出货、下游逢低采购等。其次,报告分析了再生铅受原料制约开工回落、原生铅开工小幅回升但检修仍多的情况,指出可交割货源有限。此外,报告还分析了下游蓄电池开工稳步走高但渠道前期库存偏高的情况,指出以长单刚需采购为主,现货成交偏弱。最后,报告提出了中性价格预测和卖出宽跨的期权策略,并提示了旺季需求不及预期和流动性踩踏风险等潜在风险。
当前铅价的市场现状如何判断?
当前铅价的市场现状呈现震荡格局。从现货市场来看,铅价延续弱势,但现货市场流通货源收紧,持货商挺价出货,下游逢低采购并开始为双节建库,整体市场成交尚可。再生铅受原料制约开工回落,原生铅开工小幅回升但检修仍多,可交割货源有限。下游蓄电池开工稳步走高,但渠道前期库存偏高,以长单刚需采购为主,现货成交偏弱。预计周内价格波动在15750元/吨至16200元/吨。不过,本周将迎来美联储议息会议,市场面临较大不确定性,这些因素都可能对铅价产生一定影响。
研报提示了哪些风险?
研报提示了两个主要风险。一是旺季需求持续不及预期,虽然下游蓄电池开工稳步走高,但渠道前期库存偏高,以长单刚需采购为主,这可能影响铅价的上涨空间。二是流动性踩踏风险,美联储议息会议可能带来的市场波动,以及全球经济形势的变化,都可能对铅价产生不利影响。此外,再生铅受原料制约开工回落,原生铅开工小幅回升但检修仍多,可交割货源有限,也可能对市场供应产生影响。这些因素都需要投资者密切关注。