猜你想问
Astera Labs最新财报核心数据有哪些?
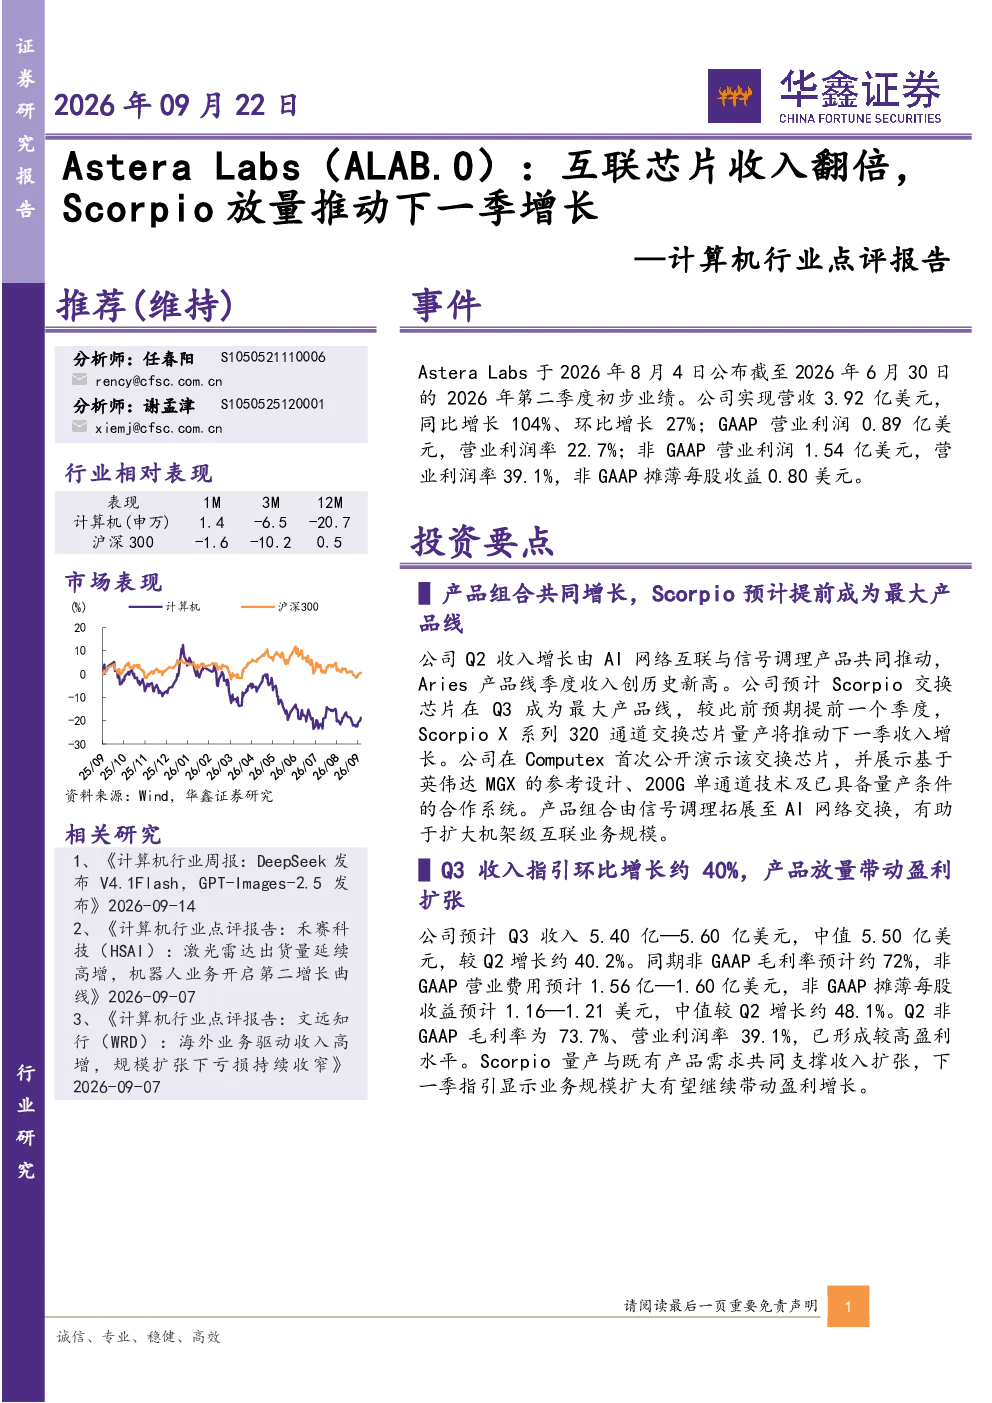
Astera Labs2026年Q2实现营收3.92亿美元,同比增长104%、环比增长27%,GAAP营业利润0.89亿美元,非GAAP营业利润1.54亿美元,非GAAP摊薄每股收益0.80美元。Scorpio交换芯片预计提前成为最大产品线,Aries产品线季度收入创历史新高,Scorpio X系列320通道交换芯片量产将推动下一季收入增长。公司预计Q3收入5.40亿—5.60亿美元,中值5.50亿美元,较Q2增长约40.2%,非GAAP毛利率预计约72%,非GAAP摊薄每股收益预计1.16—1.21美元,中值较Q2增长约48.1%
高速连接产品领域的发展趋势如何?
高速连接产品领域正加速演进,Astera Labs扩展Taurus产品线,推出面向224G以太网和UALink连接的3.2T智能重定时器及重驱动器。公司与AMD合作展示Scorpio、Leo及Taurus产品,覆盖网络交换、内存分层与横向扩展互联。行业趋势显示,AI算力需求推动高速互联技术向更高带宽、更低延迟方向发展,光互联及定制解决方案成为重要增长点,企业需持续投入研发以保持技术领先
本报告重点分析了Astera Labs的哪些方面?
本报告重点分析了Astera Labs的产品组合增长情况,Scorpio交换芯片成为公司核心增长引擎,Aries产品线收入创历史新高,Scorpio X系列320通道交换芯片量产将驱动下一季收入。报告还关注公司高速连接产品升级,扩展Taurus产品线,推出面向224G以太网和UALink连接的新产品。此外,报告分析了公司未来收入预期、毛利率及市场拓展计划
当前互联芯片市场的现状如何?
当前互联芯片市场处于快速发展阶段,AI算力需求激增带动高速互联芯片需求增长。Astera LabsScorpio产品线已成为公司主要收入来源,预计将保持领先地位。市场竞争激烈,技术迭代加速,企业需持续推出新产品以满足市场变化。行业整体呈现高增长态势,但客户和产品集中度较高,技术迭代和供应链风险需关注
本报告提示了哪些投资风险?
本报告提示的主要风险包括AI基础设施需求不及预期,可能导致互联芯片需求下降;Scorpio新产品量产与收入兑现慢于预期,影响公司业绩增长;客户和产品集中度较高,一旦主要客户减少订单或竞争对手推出同类产品,可能对公司经营造成压力;技术迭代加速,若公司未能及时跟进新技术,可能失去竞争优势;供应链风险也可能影响产品交付和市场表现