猜你想问
Credo最新业绩表现如何?
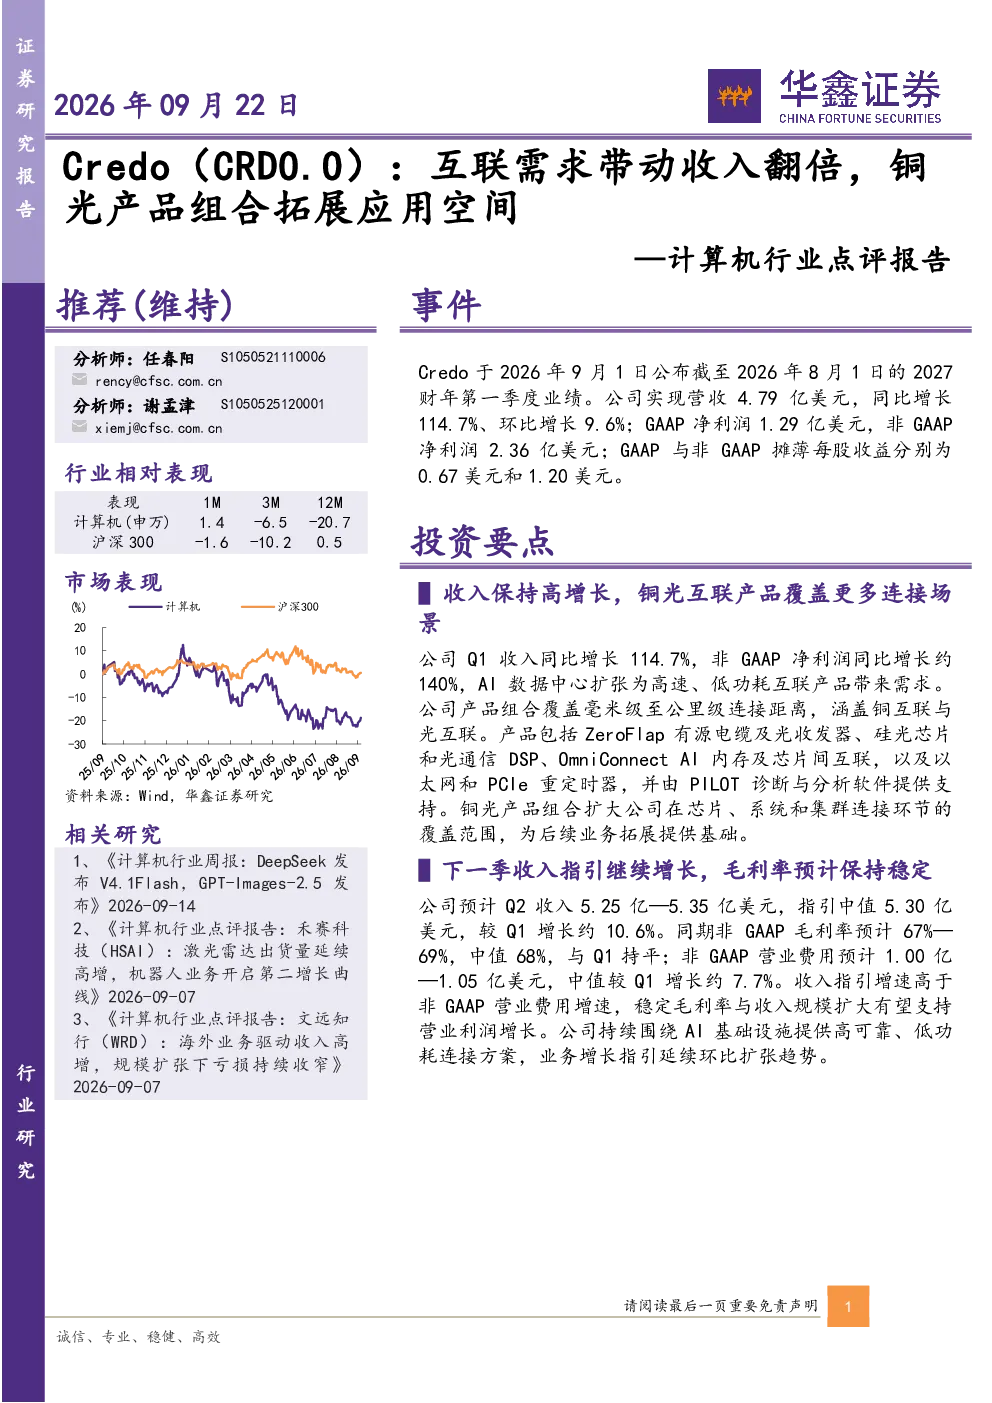
Credo公布2027财年Q1营收4.79亿美元,同比增长114.7%,GAAP净利润1.29亿美元,非GAAP净利润2.36亿美元。AI数据中心扩张带动高速、低功耗互联产品需求,公司产品组合覆盖毫米级至公里级连接,涵盖铜互联与光互联,包括ZeroFlap有源电缆及光收发器、硅光芯片和光通信DSP等,铜光产品组合扩大公司在芯片、系统和集群连接环节的覆盖范围。研发费用1.15亿美元,同比增长118.4%,持续投入高速连接产品研发。
AI互联行业发展趋势如何?
AI数据中心扩张正带动高速、低功耗互联产品需求增长。Credo的产品组合覆盖毫米级至公里级连接,涵盖铜互联与光互联技术,包括ZeroFlap有源电缆、硅光芯片、光通信DSP等,满足AI基础设施的高可靠、低功耗连接需求。铜光产品组合的拓展有助于公司在芯片、系统和集群连接环节扩大覆盖范围,推动行业向更高性能、更低功耗方向发展。
报告重点分析了哪些方面?
报告重点分析了Credo的业绩增长驱动因素,包括AI数据中心扩张带来的高速、低功耗互联产品需求。公司产品组合覆盖毫米级至公里级连接,涵盖铜互联与光互联技术,包括ZeroFlap有源电缆、硅光芯片、光通信DSP等。报告还分析了公司铜光产品组合的拓展对公司业务的影响,以及研发投入对高速连接产品的支持。此外,报告关注了公司下一季的收入指引、毛利率和营业费用情况,以及研发费用增长对公司财务状况的影响。
当前市场现状如何?
当前市场现状显示AI数据中心扩张正带动高速、低功耗互联产品需求增长。Credo的业绩增长反映了这一趋势,公司Q1营收同比增长114.7%,非GAAP净利润2.36亿美元。公司产品组合覆盖毫米级至公里级连接,涵盖铜互联与光互联技术,包括ZeroFlap有源电缆、硅光芯片、光通信DSP等,满足AI基础设施的高可靠、低功耗连接需求。市场对高速、低功耗互联产品的需求持续扩大,推动相关企业业绩增长。
研报提示哪些风险?
研报提示的风险包括AI客户资本开支与互联产品需求不及预期、新产品验证、客户导入及交付慢于预期、客户集中及订单波动风险、技术竞争、产品组合和供应链变化影响盈利能力。AI客户资本开支波动可能影响互联产品需求,新产品验证和客户导入的延迟可能影响业绩增长,客户集中和订单波动风险可能影响收入稳定性,技术竞争加剧可能压缩利润空间,供应链变化可能影响产品成本和交付。