猜你想问
这份研报主要讲了什么内容?
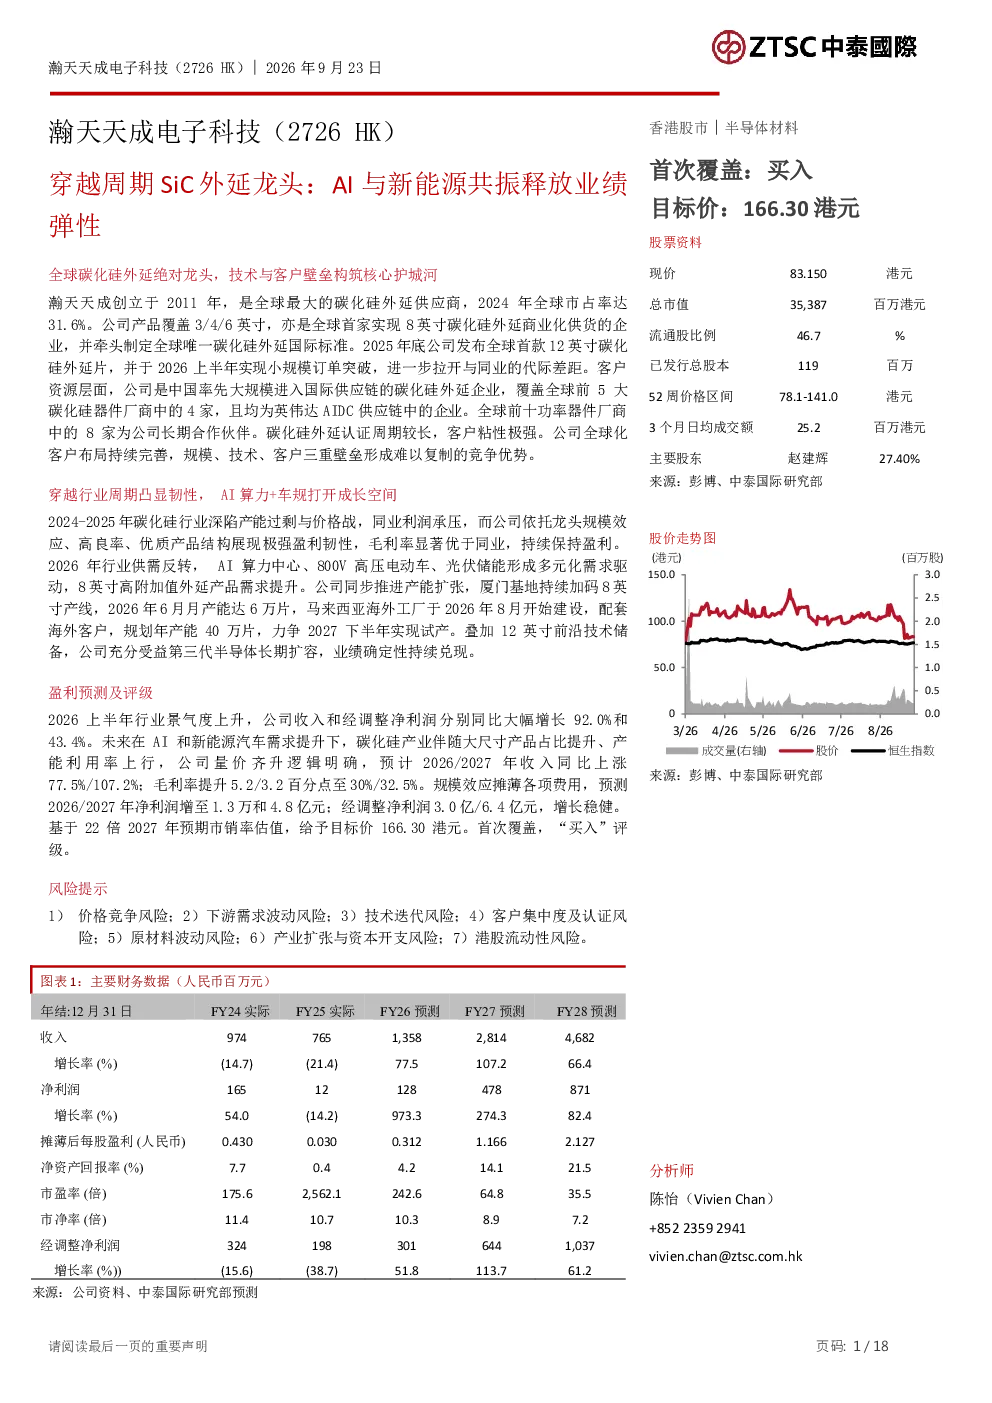
这份研报分析了碳化硅外延龙头瀚天天成的投资价值。报告指出,瀚天天成是全球最大的碳化硅外延供应商,拥有技术、客户和规模三重壁垒,在碳化硅行业周期中展现极强韧性。公司受益于AI算力与新能源汽车需求的增长,业绩弹性释放。报告还详细介绍了公司的客户与渠道优势、技术壁垒以及产能扩张计划,并预测了未来几年的收入和盈利增长情况。基于公司全球龙头地位、AI产业链和优质车规级产品、客户结构、行业领先的良率水平以及稳定的交付能力,给予公司积极的评价。
碳化硅赛道未来发展趋势如何?
碳化硅行业经历了2023-2025年的深度洗牌出清,预计2026年供需将反转,行业景气度上行。AI算力中心、800V高压电动车、光伏储能形成多元化需求驱动,8英寸高附加值外延产品需求提升。随着技术进步和产能扩张,碳化硅材料将在更多高端应用场景中替代传统硅材料,行业长期发展前景广阔。但短期内仍面临价格竞争、需求波动等挑战。
研报重点分析了瀚天天成的哪些优势?
研报重点分析了瀚天天成的三方面优势:一是客户与渠道优势,覆盖全球前5大碳化硅器件厂商中的4家,均为英伟达AIDC供应链中的企业,全球前十功率器件厂商中的8家为公司长期合作伙伴,客户粘性强;二是技术壁垒,公司拥有全流程工艺积淀,率先突破12英寸外延技术,拥有35项授权专利,技术领先;三是产能扩张,厦门基地持续加码8英寸产线,2026年6月月产能达6万片,马来西亚海外工厂于2026年8月开始建设,规划年产能40万片,2027下半年试产。
当前碳化硅市场现状如何?
当前碳化硅市场处于周期性调整阶段,经历了2023-2025年的深度洗牌出清,行业竞争加剧,部分中小企业退出市场。但2026年预计将迎来供需反转,行业景气度上行。AI算力、新能源汽车、光伏储能等领域对碳化硅的需求持续增长,推动行业向高附加值产品升级。8英寸外延产品需求提升,成为行业新的增长点。整体来看,碳化硅市场前景向好,但价格竞争压力依然存在。
研报提示了哪些投资风险?
研报提示了七个主要风险:价格竞争风险,碳化硅行业竞争激烈可能导致产品价格下降;需求波动风险,AI算力和新能源汽车需求存在不确定性;技术迭代风险,新材料和新工艺可能替代现有技术;集中度与认证风险,行业集中度提升可能导致客户认证难度加大;原材料波动风险,硅材料等原材料价格波动可能影响成本;产能扩张与资本开支风险,新产能建设需要大量资金投入;港股流动性风险,港股市场流动性相对较低,可能影响交易价格。这些风险需要投资者密切关注。