猜你想问
洛阳钼业2026年半年度报告核心内容是什么?
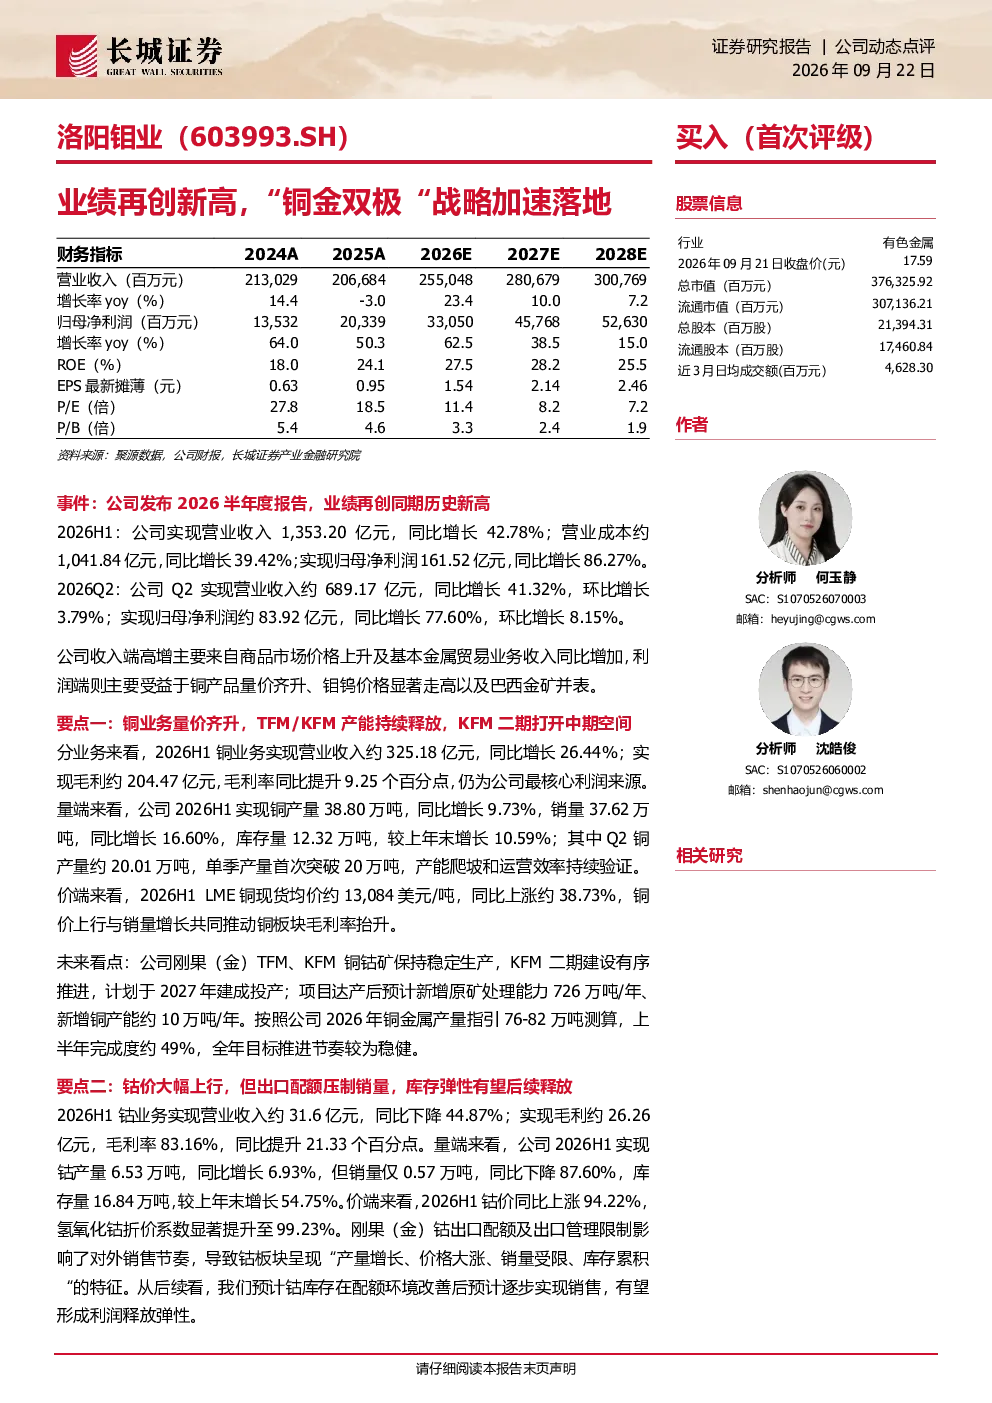
洛阳钼业2026年半年度报告显示公司业绩再创历史新高,主要得益于商品价格上涨及基本金属贸易业务增长。报告分业务板块详细分析了各业务的表现及未来看点,包括铜业务营收同比增长26.44%,钴业务毛利率提升至83.16%,黄金业务实现营收约30.2亿元,钼钨业务合计收入约71.27亿元,铌磷业务中铌产量同比增长2.29%。公司正从传统铜钴矿企向“铜+黄金”双极驱动、多金属协同的平台型矿业公司升级。
报告反映的赛道/行业发展趋势有哪些?
报告显示,基本金属行业受益于商品价格上涨及贸易业务增长,铜、黄金等贵金属板块表现突出。公司战略从传统铜钴矿企向“铜+黄金”双极驱动转型,多金属协同发展,体现了矿业行业整合与多元化布局的趋势。刚果(金)TFM、KFM铜钴矿的稳定生产及KFM二期计划,以及巴西金矿的收购,均指向矿业资源整合与产能扩张的行业方向。
报告重点分析了哪些业务板块?
报告重点分析了铜、钴、黄金、钼钨、铌磷五大业务板块。铜业务营收同比增长26.44%,钴业务毛利率提升至83.16%,黄金业务实现营收约30.2亿元,钼钨业务合计收入约71.27亿元,铌磷业务中铌产量同比增长2.29%。各板块均呈现不同程度的增长,但钴业务销量受出口配额限制同比下降87.60%,铌磷业务毛利率有所下降。
报告反映的市场现状如何判断?
报告显示,洛阳钼业在商品价格上涨及贸易业务增长带动下,整体业绩表现强劲,但各业务板块存在结构性差异。铜、黄金业务量价齐升,钼钨业务收入显著增长,但钴业务销量受限,铌磷业务毛利率下降。市场现状表现为矿业资源价值提升,但部分品种受政策或供需影响存在波动,企业需平衡产量、价格与政策风险。
研报提示的主要风险有哪些?
研报提示的主要风险包括:金属价格大幅波动风险,刚果(金)钴出口配额及海外政策变化风险,TFM、KFM等核心矿山生产运营不及预期风险,KFM二期及黄金项目建设进度不及预期风险,海外地缘政治及汇率波动风险,矿山成本上升及安全环保风险。这些风险需关注,但报告未涉及投资建议或市场判断。