猜你想问
洛阳钼业Q2业绩具体表现如何?
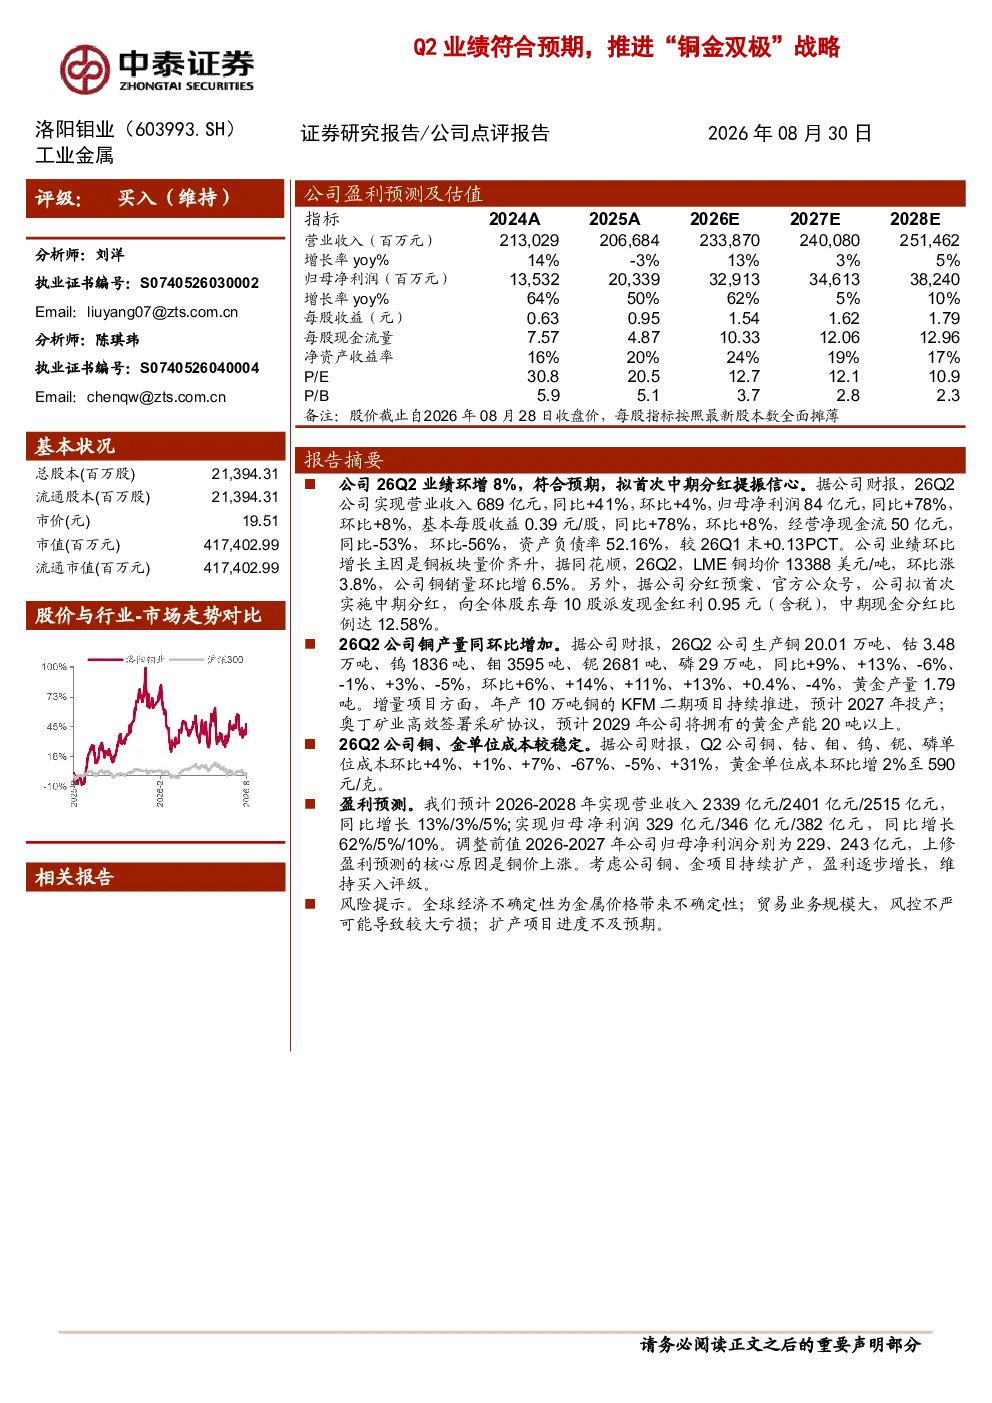
2026年第二季度,洛阳钼业实现营业收入689亿元,同比增长41%,环比增长4%;归母净利润84亿元,同比增长78%,环比增长8%。业绩环比增长主要得益于铜板块量价齐升,LME铜均价环比上涨3.8%,公司铜销量环比增6.5%。此外,公司拟首次实施中期分红,向全体股东每10股派发现金红利0.95元(含税),中期现金分红比例达12.58%
洛阳钼业铜金双极战略进展?
洛阳钼业持续推进“铜金双极”战略,26Q2生产铜20.01万吨、黄金1.79吨。增量项目包括年产10万吨铜的KFM二期项目(预计2027年投产)和奥丁矿业高效签署采矿协议(预计2029年黄金产能达20吨以上)。铜、钴、钼、钨、铌、磷单位成本环比变动分别为+4%、+1%、+7%、-67%、-5%、+31%,黄金单位成本环比增2%至590元/克,整体成本较稳定
洛阳钼业未来几年盈利预测?
预计2026-2028年洛阳钼业营业收入分别为2339亿元、2401亿元、2515亿元,同比增长13%、3%、5%;归母净利润分别为329亿元、346亿元、382亿元,同比增长62%、5%、10%。调整前2026-2027年归母净利润预测为229亿元和243亿元,上修核心原因是铜价上涨
洛阳钼业当前市场表现如何?
洛阳钼业26Q2业绩表现亮眼,营收和净利润同比环比均大幅增长,主要得益于铜板块量价齐升。公司铜、钴、钨、铌、磷等主要产品产量均实现环比增长,黄金产量稳步提升。成本控制方面,除钨成本环比上升外,其他产品单位成本均保持稳定或下降,整体经营效率有所提升
洛阳钼业投资需注意哪些风险?
洛阳钼业面临的主要风险包括:全球经济不确定性对金属价格的影响;贸易业务风控不严可能导致较大亏损;扩产项目进度不及预期。此外,金属价格波动、行业竞争加剧等因素也可能对公司经营产生影响,投资者需密切关注相关信息
你可能感兴趣
2026年一季报深度点评:历史最佳单季度业绩,铜金双极战略持续发力
国联民生证券2026-04-27
公司点评报告坚持铜金双极战略,业绩创新高
中原证券2026-04-08
铜金双极战略初现峥嵘,钨金属表现亮眼
有色金属太平洋证券2026-05-13
Q2业绩符合预期,持续推进Tier0.5战略
交通运输东吴证券2022-07-14
业绩高增,铜金双极开启新征程
有色金属太平洋证券2026-04-06
业绩符合预期,资源并购持续推进,铜金价格大幅回升
第一上海证券2022-11-25
业绩符合预期,铜金产量大幅提升,资源并购及专案建设持续推进,铜金价格有望保持高位运行
第一上海证券2023-09-01
经营再攀高峰,铜金双极成长可期
有色金属东吴证券2026-08-31
金矿业务再获成长,铜金双极格局再提速-动态跟踪点评
西部证券2025-12-16
洛阳钼业(603993.SH)2026年中报点评:业绩表现亮眼,期待下半年铜、金业务厚积薄发
西部证券2026-08-20