猜你想问
福瑞达2026年中报主要业绩数据有哪些?
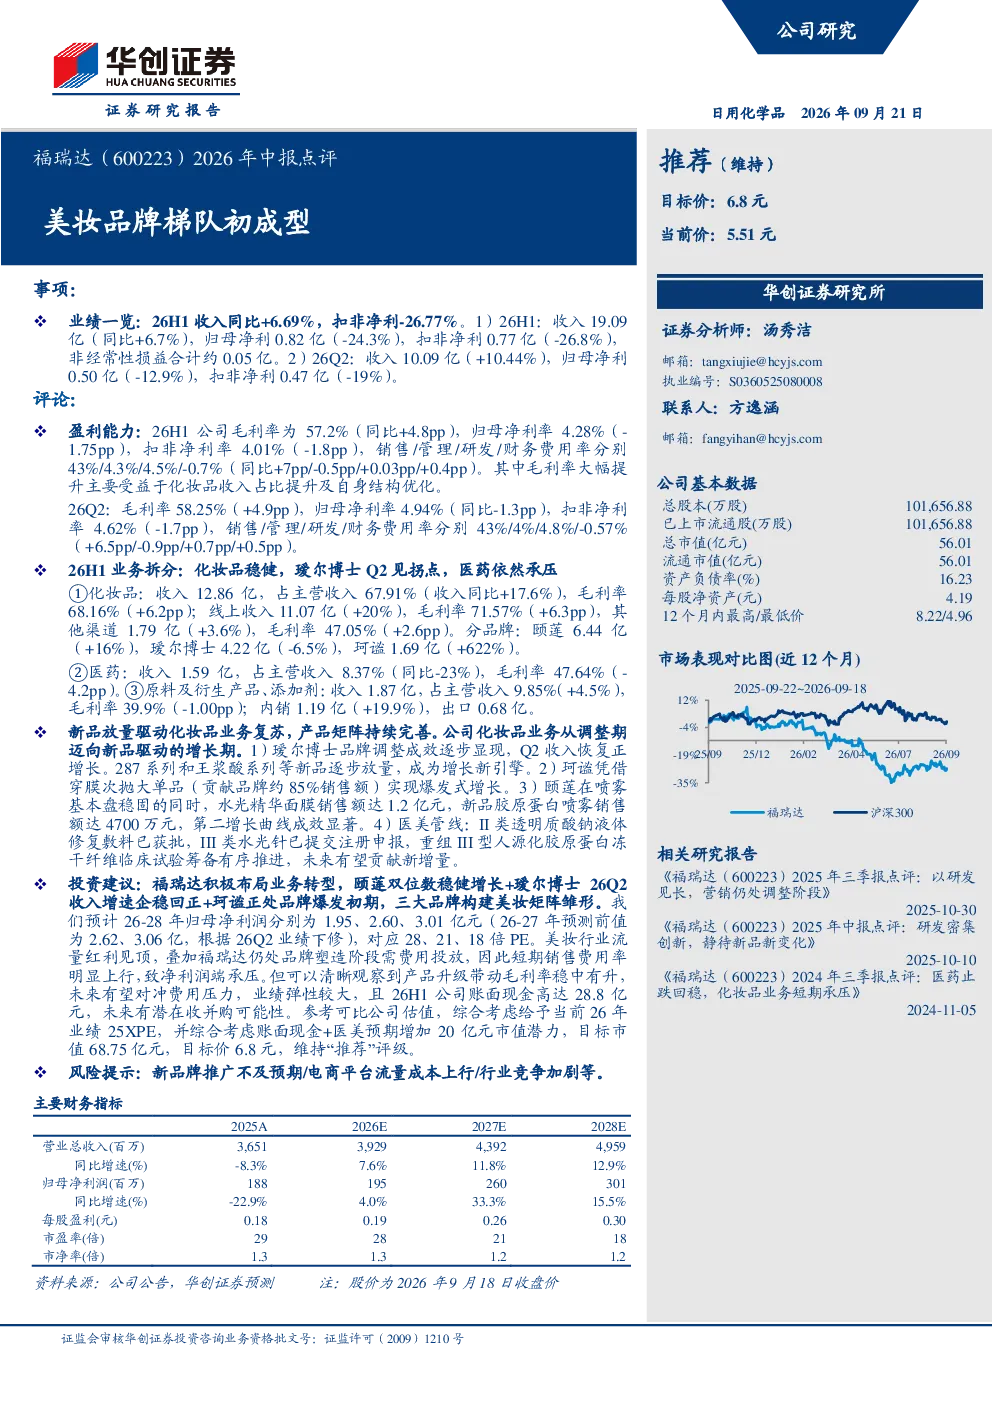
福瑞达2026年上半年收入19.09亿元,同比增长6.7%,但归母净利同比下降24.3%至0.82亿元,扣非净利同比下降26.8%至0.77亿元。第二季度收入10.09亿元,同比增长10.44%,归母净利同比下降12.9%至0.50亿元,扣非净利同比下降19%至0.47亿元。毛利率方面,26H1和26Q2均有所提升,但净利率均有所下降。
福瑞达各业务板块表现如何?
福瑞达化妆品业务表现突出,收入12.86亿元,同比增长17.6%,毛利率68.16%,同比提升6.2个百分点。线上收入11.07亿元,同比增长20%,毛利率71.57%,同比提升6.3个百分点。品牌方面,颐莲收入6.44亿元,同比增长16%;瑷尔博士收入4.22亿元,同比下降6.5%;珂谧收入1.69亿元,同比增长622%。医药板块收入1.59亿元,同比下降23%。原料及衍生产品收入1.87亿元,同比增长4.5%。
福瑞达未来增长点在哪里?
福瑞达化妆品业务从调整期迈向新品驱动的增长期。瑷尔博士品牌调整成效显现,Q2收入恢复正增长,287系列和王浆酸系列等新品逐步放量。珂谧凭借穿膜次抛大单品实现爆发式增长,贡献品牌约85%销售额。颐莲在水光精华面膜和胶原蛋白喷雾等新品带动下表现稳健。医美管线方面,II类透明质酸钠液体修复敷料已获批,III类水光针已提交注册申报,重组III型人源化胶原蛋白冻干纤维临床试验筹备有序推进。
福瑞达当前市场状况如何?
福瑞达短期面临销售费用率明显上行压力,26H1销售费用率43%,同比提升7个百分点,致净利润端承压。但产品升级带动毛利率稳中有升,未来有望对冲费用压力。公司账面现金高达28.8亿元,未来有潜在收并购可能性。颐莲、瑷尔博士、珂谧三大品牌构建美妆矩阵雏形,预计26-28年归母净利润分别为1.95亿元、2.60亿元、3.01亿元。
福瑞达投资需关注哪些风险?
福瑞达需关注新品牌推广不及预期的风险,电商平台流量成本上行的风险,以及行业竞争加剧的风险。短期销售费用率上行对净利润造成压力,但公司通过产品升级带动毛利率提升,长期发展可期。此外,新品牌推广效果、电商渠道成本控制、行业竞争格局变化等因素可能影响公司未来业绩表现。