猜你想问
珀莱雅2026年中报主要业绩表现如何?
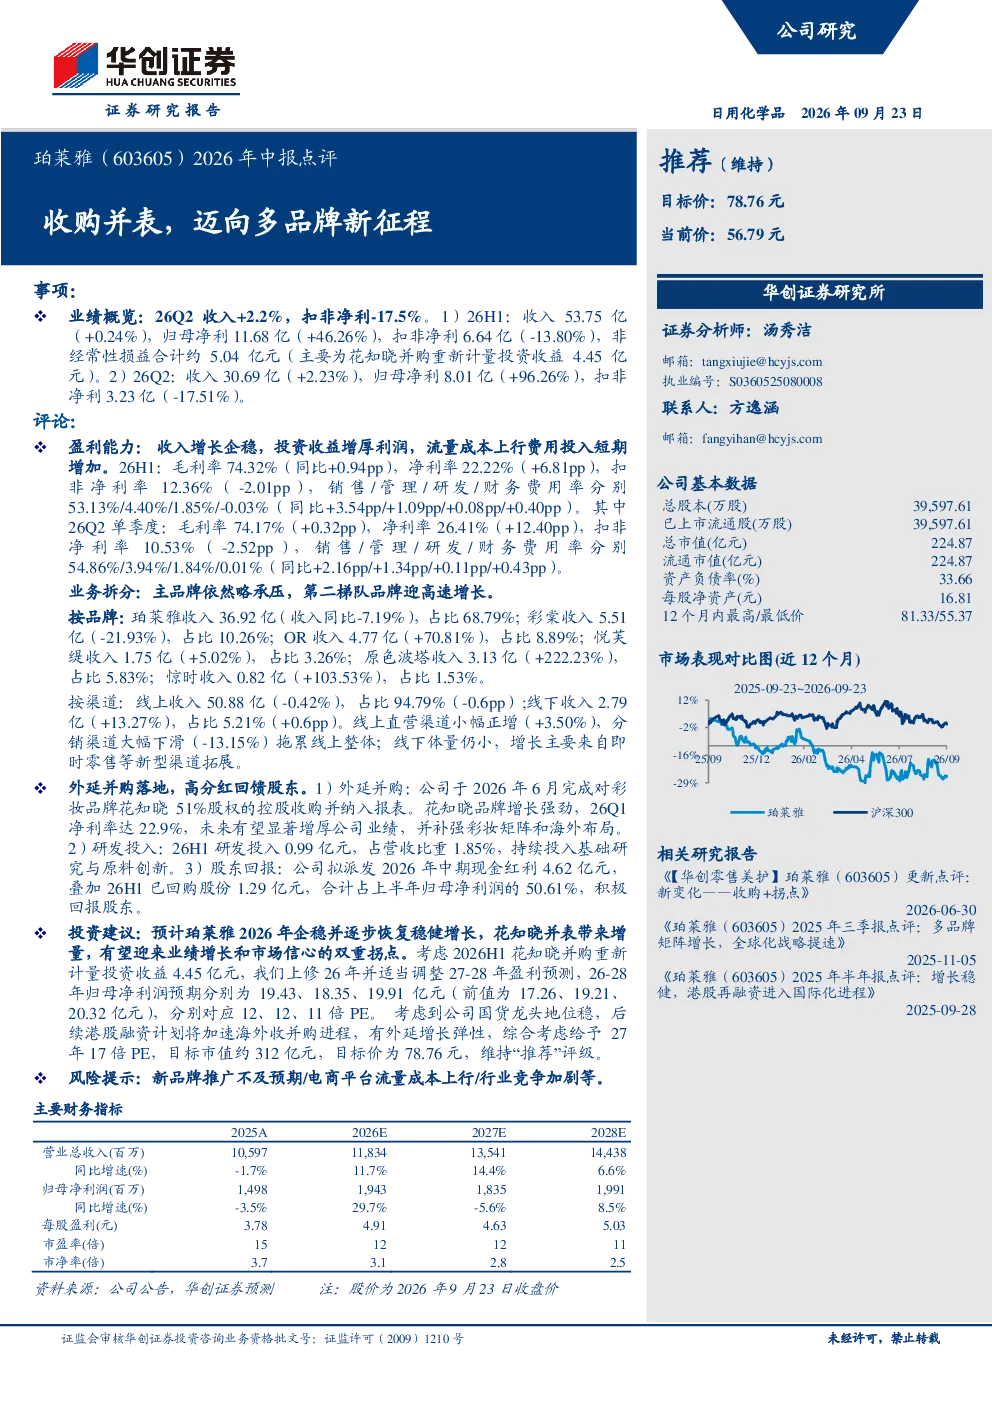
珀莱雅2026年上半年实现收入53.75亿元,同比增长0.24%;归母净利润11.68亿元,同比增长46.26%。扣非归母净利润6.64亿元,同比下降13.80%,主要得益于非经常性损益约5.04亿元,其中花知晓并购重新计量投资收益4.45亿元。第二季度收入30.69亿元,同比增长2.23%;归母净利润8.01亿元,同比增长96.26%;扣非归母净利润3.23亿元,同比下降17.51%
珀莱雅各品牌收入占比及增长情况怎样?
珀莱雅各品牌收入占比及增长情况如下:珀莱雅品牌收入36.92亿元,同比-7.19%;彩棠收入5.51亿元,同比-21.93%;OR收入4.77亿元,同比+70.81%;悦芙缇收入1.75亿元,同比+5.02%;原色波塔收入3.13亿元,同比+222.23%;惊时收入0.82亿元,同比+103.53%。整体来看,原色波塔和惊时增长最为强劲,OR品牌表现突出
珀莱雅2026年中报的盈利能力及费用率有何特点?
珀莱雅2026年上半年毛利率74.32%,同比提升0.94个百分点;净利率22.22%,提升6.81个百分点,扣非净利率12.36%,下降2.01个百分点。费用率方面,销售/管理/研发/财务费用率分别为53.13%/4.40%/1.85%/-0.03%,同比分别提升3.54/1.09/0.08/0.40个百分点。第二季度毛利率74.17%,提升0.32个百分点;净利率26.41%,提升12.40个百分点,扣非净利率10.53%,下降2.52个百分点。费用率同比分别提升2.16/1.34/0.11/0.43个百分点
珀莱雅2026年中报的市场现状及未来展望如何?
珀莱雅2026年上半年线上收入50.88亿元,占比94.79%,同比下降0.6个百分点;线下收入2.79亿元,占比5.21%,提升0.6个百分点。线上直营渠道小幅正增,分销渠道下滑拖累整体;线下增长主要来自即时零售等新型渠道。公司完成对花知晓51%股权的控股收购,花知晓品牌增长强劲,未来有望显著增厚业绩。预计珀莱雅2026年企稳并逐步恢复稳健增长,花知晓并表带来增量,有望迎来业绩增长和市场信心的双重拐点
珀莱雅2026年中报存在哪些风险提示?
珀莱雅2026年中报存在以下风险提示:新品牌推广不及预期可能导致业绩增长放缓;电商平台流量成本上行可能影响线上渠道盈利能力;行业竞争加剧可能压缩市场空间和利润率。此外,公司费用率同比有所提升,需关注成本控制效果。新收购品牌花知晓的整合风险及业绩贡献也存在不确定性