猜你想问
贝泰妮2026年中报核心内容有哪些?
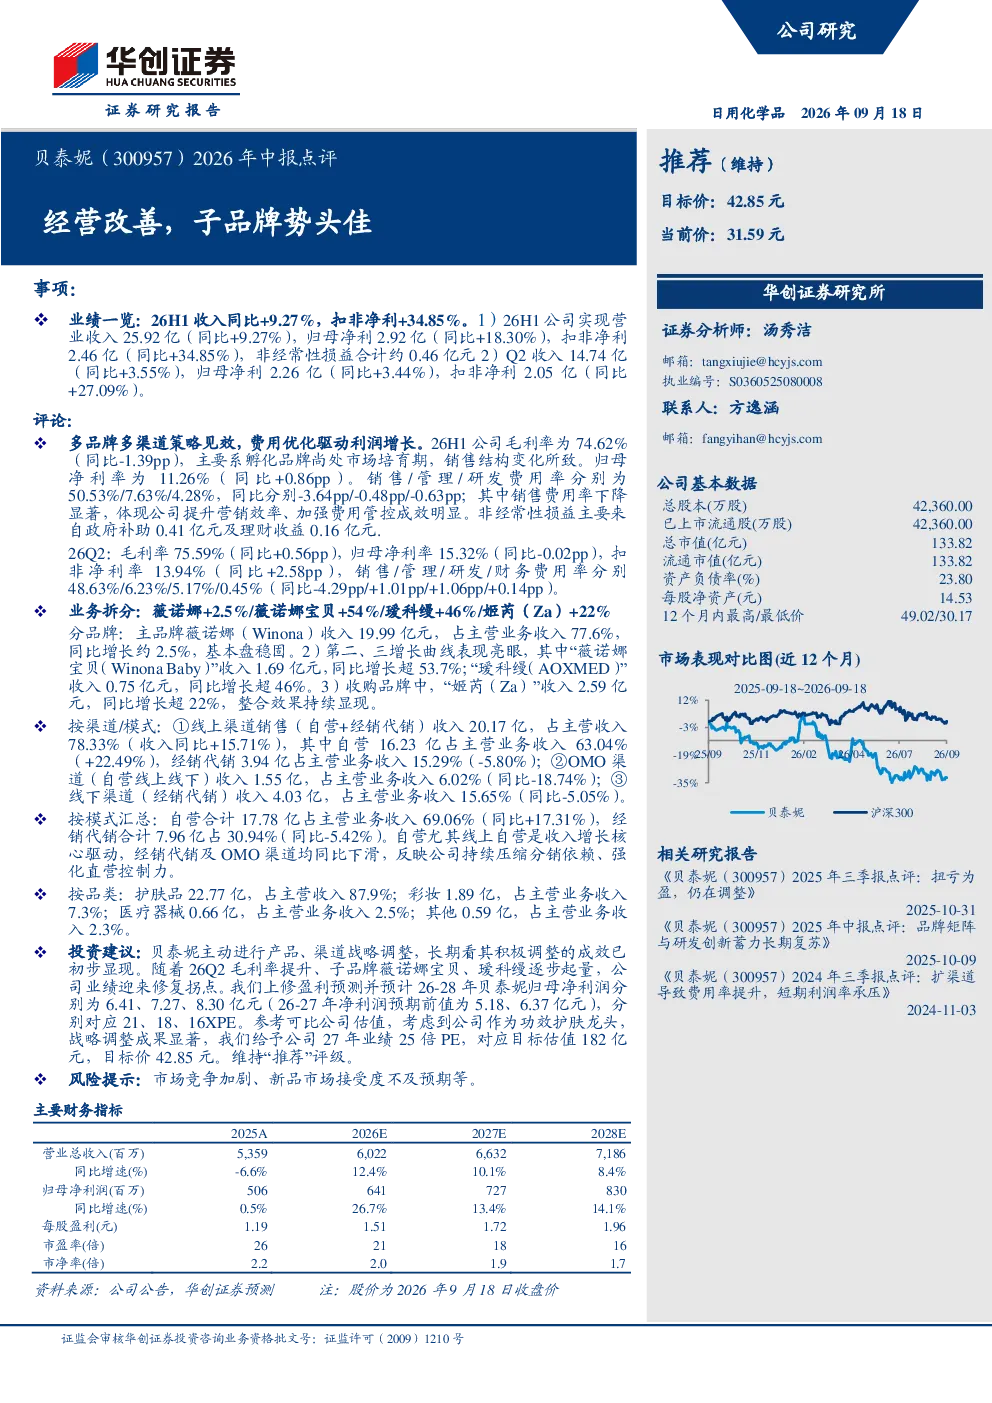
贝泰妮2026年中报显示,公司上半年实现营业收入25.92亿元,同比增长9.27%;归母净利润2.92亿元,同比增长18.30%;扣非净利润2.46亿元,同比增长34.85%。Q2收入14.74亿元,同比增长3.55%;归母净利2.26亿元,同比增长3.44%;扣非净利2.05亿元,同比增长27.09%。多品牌多渠道策略成效显著,子品牌“薇诺娜宝贝”、“瑷科缦”、“姬芮(Za)”收入均实现高速增长,线上渠道收入占比提升至78.33%,自营渠道占比63.04%。销售费用率下降明显,体现公司营销效率提升和费用管控成效。
美妆赛道行业发展趋势如何?
美妆赛道持续受益于消费升级和年轻群体崛起,国货美妆品牌凭借文化自信和产品创新,市场份额不断提升。多品牌战略成为头部企业核心竞争手段,通过差异化定位满足细分市场需求。渠道方面,线上渠道占比持续扩大,直播电商、社交电商等新兴渠道快速发展,同时品牌加速布局线下体验店,强化品牌形象和用户粘性。未来,美妆行业将更加注重产品研发、品牌建设和数字化转型,智能化、个性化产品将成为重要趋势。
贝泰妮报告重点分析了哪些方向?
贝泰妮报告重点分析了公司多品牌战略的成效和渠道优化进展。报告显示,子品牌“薇诺娜宝贝”、“瑷科缦”、“姬芮(Za)”收入增速均超40%,证明多品牌战略成功孵化新品。渠道方面,公司持续压缩经销代销依赖,强化自营渠道控制力,线上渠道收入占比提升至78.33%。同时,报告也关注到孵化品牌毛利率较低的问题,反映新品市场培育期特征。此外,费用率优化成效显著,销售费用率下降3.64个百分点,体现公司精细化运营能力。
当前美妆市场现状如何判断?
当前美妆市场呈现头部集中与细分化并存的格局,头部品牌凭借品牌优势和渠道控制力保持领先,但新兴品牌通过精准定位和营销创新获得增长空间。市场竞争激烈,产品迭代加速,消费者需求更加多元化和个性化。渠道方面,线上渠道仍是主要增长引擎,但线下渠道的体验和信任优势依然重要,品牌正探索线上线下融合的OMO模式。国货美妆品牌在成分党、国潮等赛道表现亮眼,但国际品牌仍具品牌溢价能力。行业整体保持增长,但增速可能放缓,品牌需持续提升产品力和品牌力以应对竞争。
贝泰妮研报提示哪些风险?
贝泰妮研报提示的主要风险包括市场竞争加剧,头部品牌竞争白热化可能压缩新品生存空间;新品市场接受度存在不确定性,部分创新产品可能面临消费者教育挑战;渠道调整过程中可能出现短期业绩波动,如经销代销渠道收缩影响收入;孵化品牌毛利率较低可能拖累整体盈利水平,需关注新品成长速度;宏观经济波动可能影响消费者购买力,尤其对价格敏感的细分市场影响较大。此外,行业监管政策变化也可能对品牌运营带来挑战。