猜你想问
这份研报的核心内容是什么?
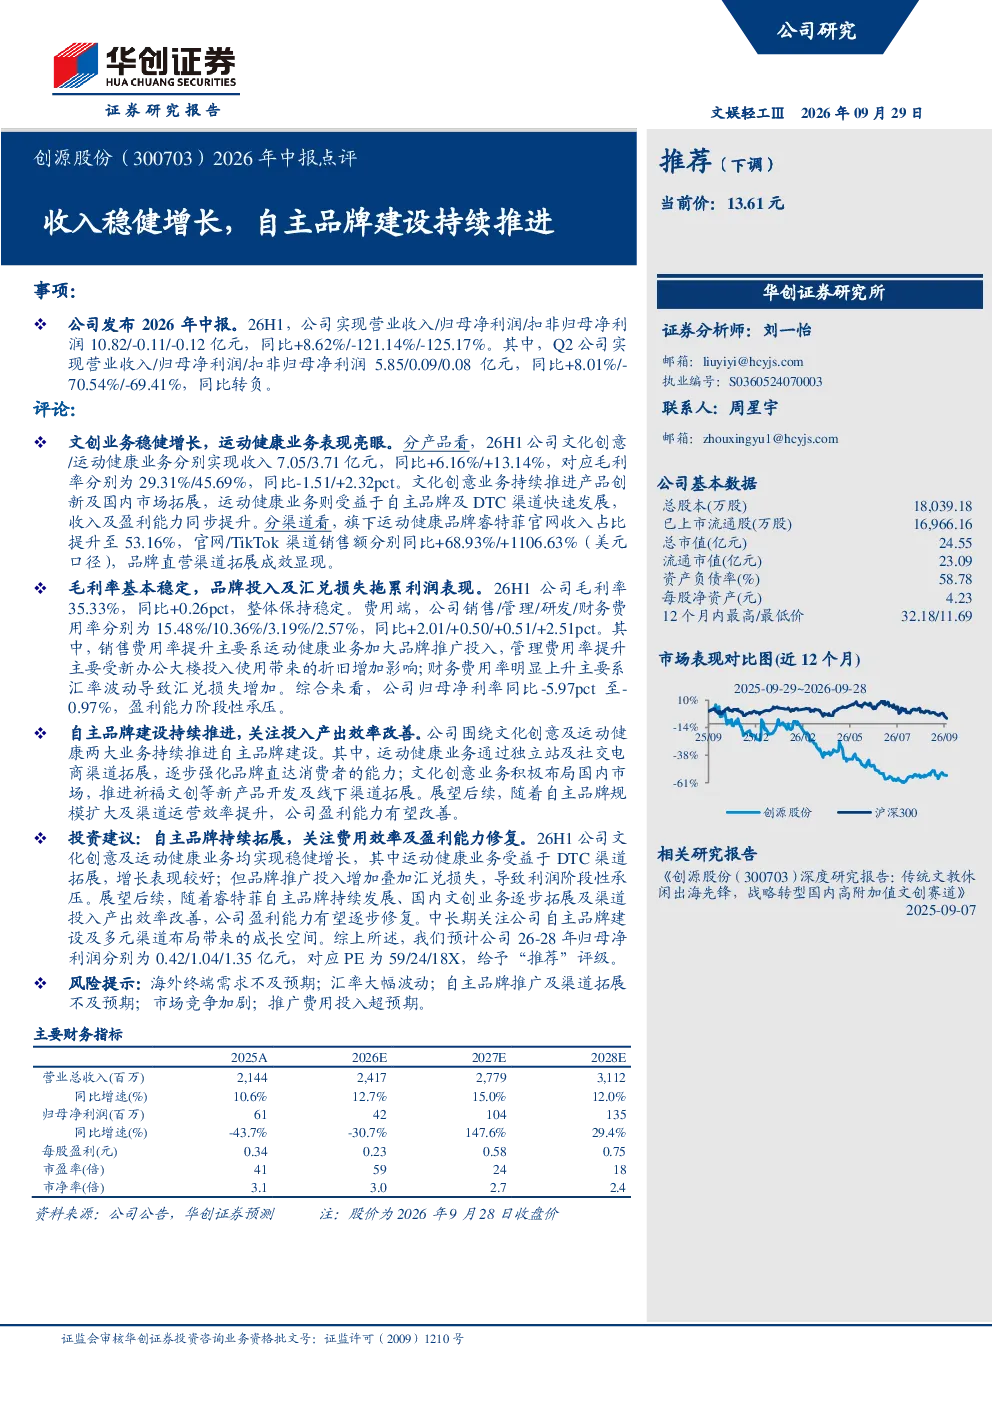
该研报点评了创源股份2026年H1的业绩表现。公司整体营收10.82亿元,同比增长8.62%,但归母净利润为-0.11亿元,同比大幅下降121.14%。Q2单季收入5.85亿元,同比增长8.01%,但归母净利润转负至-0.09亿元。文创业务收入7.05亿元,同比增长6.16%;运动健康业务收入3.71亿元,同比增长13.14%,毛利率达45.69%。整体毛利率微升至35.33%,但品牌推广投入增加及汇兑损失拖累利润。公司持续推进自主品牌建设,运动健康业务通过独立站及社交电商拓展DTC渠道,文创业务积极布局国内市场。
文创和运动健康赛道的发展趋势如何?
文创和运动健康赛道正呈现多元化发展趋势。文创业务受益于消费升级和内容需求增长,运动健康业务则受健身意识提升和健康生活方式驱动。DTC模式成为运动健康行业重要增长点,品牌通过独立站、社交电商等直接触达消费者,提升用户粘性。同时,自主品牌建设成为行业焦点,企业通过产品创新和渠道拓展,增强市场竞争力。但需关注品牌推广投入效率及汇率波动等风险因素。
研报重点分析了创源股份的哪些方面?
研报重点分析了创源股份2026年H1的业绩表现及自主品牌建设进展。报告指出,公司文创业务稳健增长,运动健康业务表现亮眼,收入同比增长13.14%,毛利率达45.69%。自主品牌睿特菲官网收入占比提升至53.16%,官网/TikTok渠道销售额同比大幅增长。公司通过独立站及社交电商拓展DTC渠道,文创业务积极布局国内市场,推进新产品开发及线下渠道拓展。但品牌推广投入及汇兑损失导致利润阶段性承压。
当前市场对创源股份的判断是怎样的?
当前市场对创源股份的判断呈现分化。一方面,公司文创及运动健康业务均实现稳健增长,运动健康业务受益于DTC渠道拓展表现较好,自主品牌建设持续推进,显示出较强的增长潜力。另一方面,品牌推广投入增加及汇兑损失导致利润阶段性承压,市场对其盈利能力改善存在一定预期。预计公司2026-2028年归母净利润分别为0.42/1.04/1.35亿元,对应PE为59/24/18倍,给予“推荐”评级。
研报提示了哪些主要风险?
研报提示了以下几个主要风险:海外终端需求不及预期可能导致运动健康业务增长放缓;汇率大幅波动可能增加财务费用,影响利润表现;自主品牌推广及渠道拓展若不及预期,可能影响市场份额和盈利能力;市场竞争加剧可能压缩利润空间;推广费用投入超预期可能影响短期盈利水平。需密切关注这些风险因素对公司业绩的影响。