猜你想问
恩华药业2026年中报核心内容是什么?
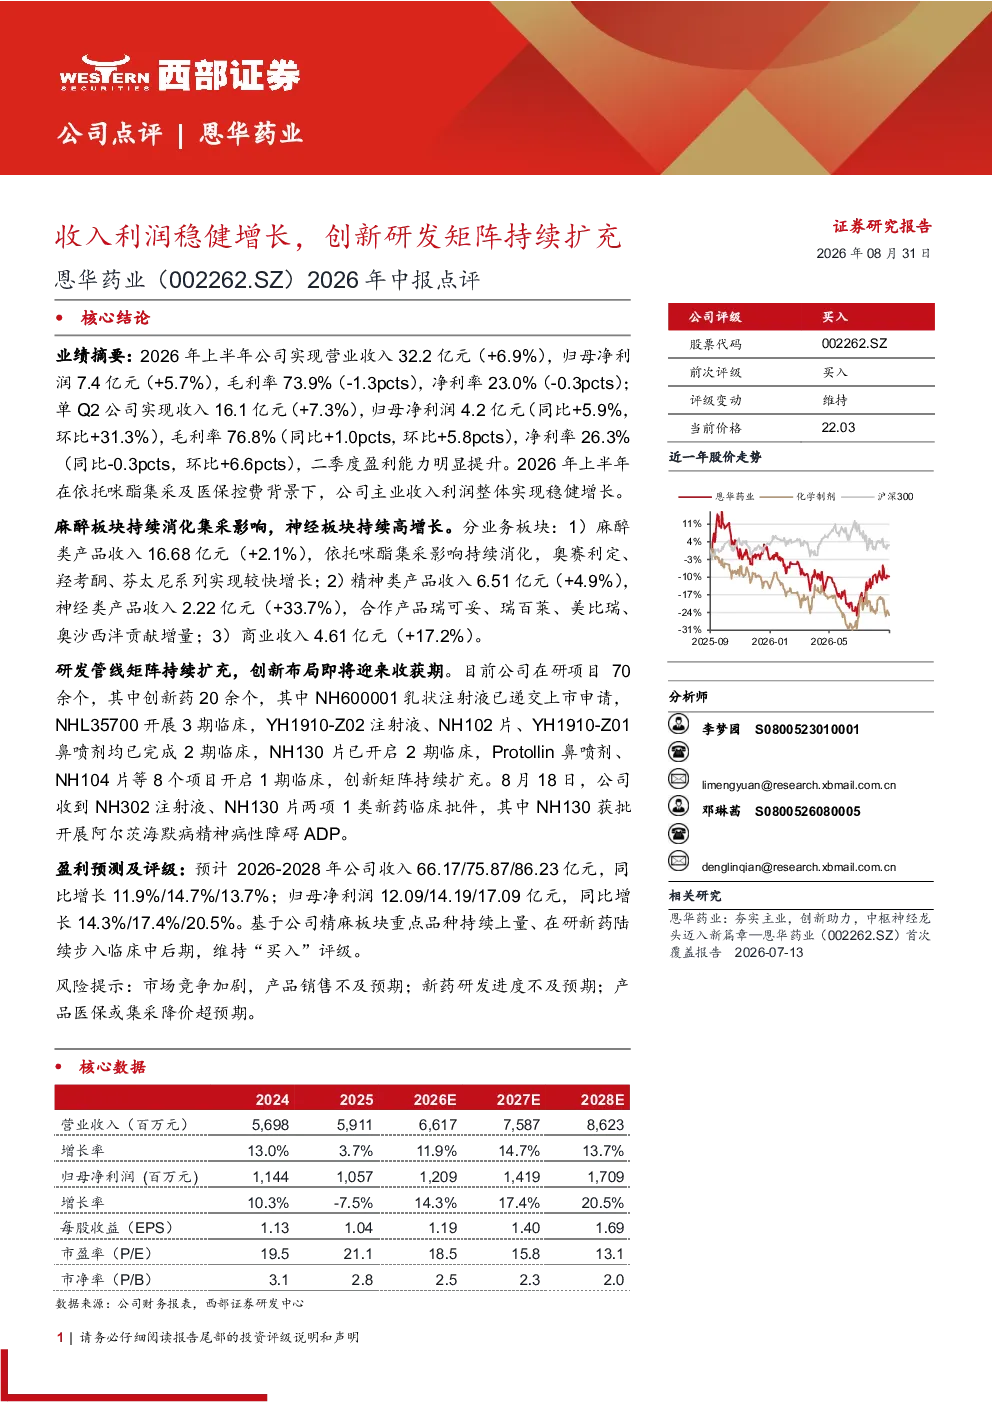
恩华药业2026年中报显示公司收入利润稳健增长,麻醉板块持续消化集采影响,神经板块实现高增长,创新研发矩阵持续扩充,创新布局即将迎来收获期。公司上半年实现营业收入32.2亿元,同比增长6.9%;归母净利润7.4亿元,同比增长5.7%。二季度盈利能力明显提升,收入16.1亿元,同比增长7.3%;归母净利润4.2亿元,同比增长5.9%,环比增长31.3%。
恩华药业所属赛道的发展趋势如何?
恩华药业所属的医药行业,特别是麻醉和精神类药品赛道,正经历集采政策影响下的结构调整期。麻醉类产品需持续消化集采影响,通过产品升级和差异化竞争保持增长。神经类产品如瑞可妥、瑞百莱等合作产品贡献显著增量,未来随着创新药研发的推进,有望成为新的增长点。行业整体趋势是向创新药和高附加值产品转型,恩华药业的创新研发布局正逐步兑现这一趋势。
恩华药业报告中重点分析了哪些方向?
恩华药业报告中重点分析了公司精麻板块的集采影响消化情况及神经板块的高增长逻辑。麻醉类产品方面,依托咪酯集采影响持续消化,奥赛利定、羟考酮、芬太尼系列增长较快。精神类产品中,神经类产品收入同比增长33.7%,合作产品贡献增量。此外,报告还详细介绍了公司70余个在研项目,其中创新药20余个,多个项目已进入临床后期阶段,创新研发矩阵持续扩充,未来增长潜力较大。
恩华药业当前的市场现状如何?
恩华药业当前市场现状表现为收入利润稳健增长,但毛利率和净利率略有下滑。公司麻醉类产品收入16.68亿元,同比增长2.1%,依托咪酯集采影响仍在持续,但奥赛利定、羟考酮等品种增长较快。精神类产品收入6.51亿元,同比增长4.9%,神经类产品收入2.22亿元,同比增长33.7%。商业收入增长17.2%。整体来看,公司经营稳健,但需关注集采政策持续影响和市场竞争加剧带来的压力。
恩华药业研报中提示了哪些风险?
恩华药业研报提示的主要风险包括:市场竞争加剧可能导致产品销售不及预期;新药研发进度可能不及预期,影响创新布局的落地效果;产品医保或集采降价超预期可能压缩利润空间。此外,行业政策变化、原材料价格波动等外部因素也可能对公司经营产生影响。公司需持续加强产品竞争力,推进创新药研发进程,并积极应对政策变化带来的挑战。