猜你想问
国金嘉泽新能源REIT报告主要分析了什么内容?
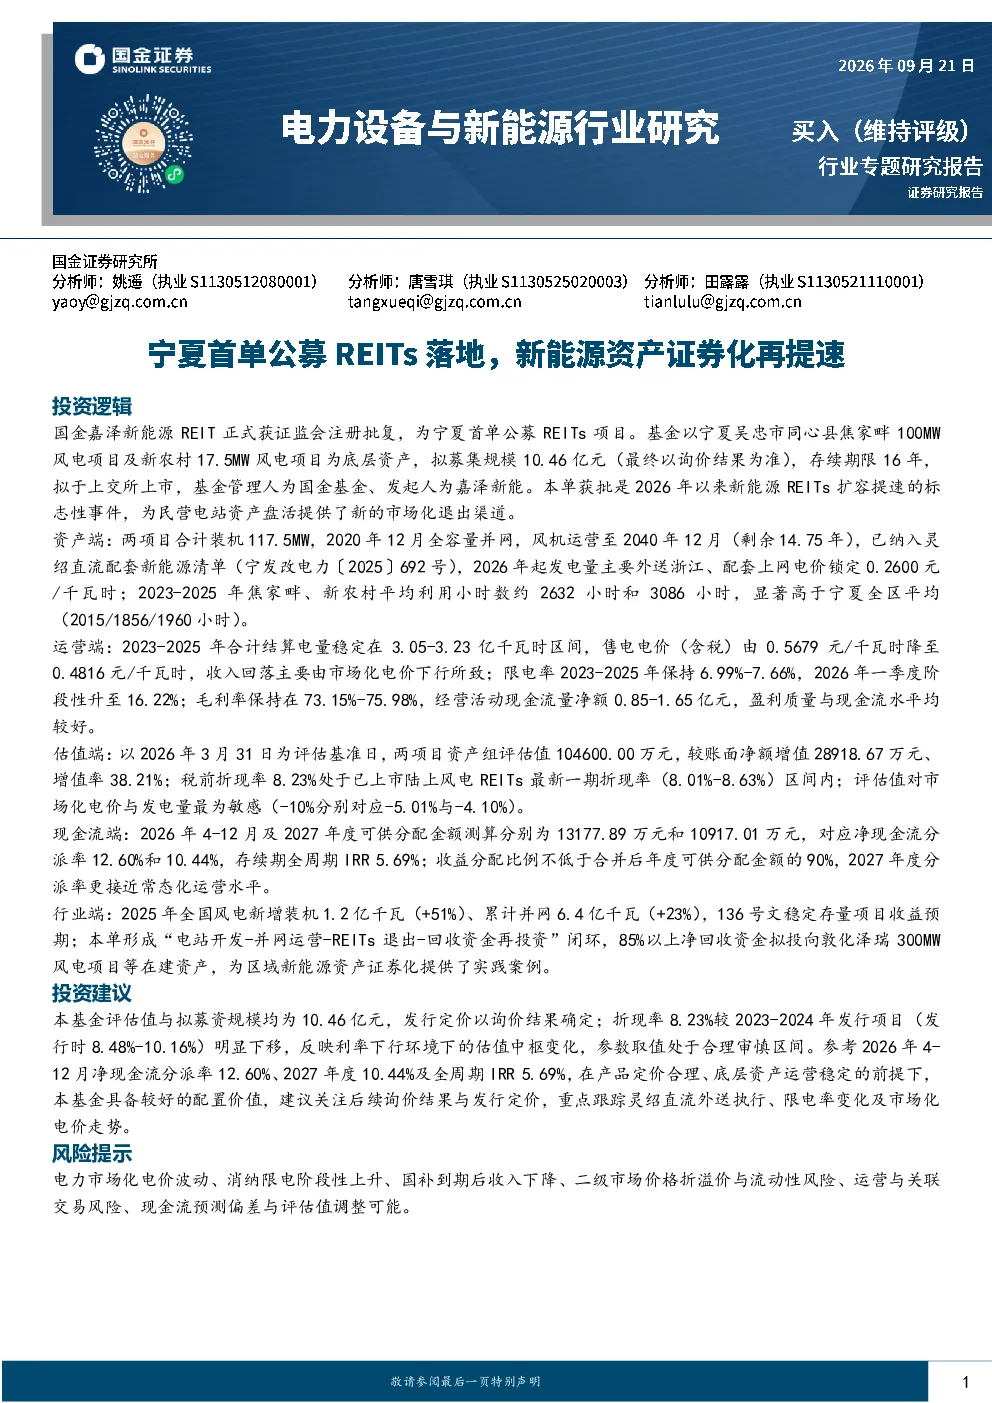
该报告主要分析了宁夏首单公募REITs项目——国金嘉泽新能源REIT,包括其底层资产宁夏吴忠市同心县焦家畔100MW风电项目及新农村17.5MW风电项目的概况、权属、消纳优势、风资源情况,以及基金的募集规模、存续期限、管理人、发行意义等。报告还详细分析了项目的运营与财务表现,如收入、电量、盈利能力、限电情况等,并对估值与现金流进行了测算,最后从行业视角探讨了风电装机及新能源REITs的发展趋势。
风电行业目前的发展趋势如何?
风电行业目前呈现快速发展趋势。2025年全国风电新增装机达1.2亿千瓦,同比增长51%,累计并网量达到6.4亿千瓦,增长23%。政策方面,136号文发布旨在稳定存量项目收益预期。此外,新能源REITs的发行为民营电站资产提供了新的市场化退出渠道,如本单85%以上的净回收资金将投向在建资产,形成了“开发-运营-退出-再投资”的闭环,推动了区域新能源资产证券化进程。
报告重点分析了哪些方面?
报告重点分析了国金嘉泽新能源REIT的底层资产情况,包括项目规模、权属、剩余运营期限、消纳优势(如纳入灵绍直流配套新能源清单、配套上网电价锁定)、风资源(利用小时数显著高于宁夏平均水平)等。此外,报告还重点分析了项目的运营与财务表现,如收入与电量稳定性、盈利能力(毛利率、现金流)、限电情况等,并对估值与现金流测算进行了详细说明。
当前新能源REITs市场现状如何?
当前新能源REITs市场呈现扩容提速的态势。以国金嘉泽新能源REIT为例,其获批是2026年以来新能源REITs扩容的标志性事件,为民营电站资产盘活提供了新渠道。已上市陆上风电REITs的折现率处于8.01%-8.63%区间,反映利率下行环境下的估值中枢变化。新能源REITs的发行形成了资产证券化的闭环,通过回收资金再投资于在建资产,促进了新能源行业的良性循环。
投资国金嘉泽新能源REIT需要关注哪些风险?
投资国金嘉泽新能源REIT需关注多重风险。首先,电力市场化电价波动可能影响项目收入稳定性;其次,消纳限电存在阶段性上升风险,尽管历史限电水平稳定,但未来仍需关注灵绍直流外送执行情况。此外,国补到期后收入可能下降,二级市场价格可能出现折溢价与流动性风险,运营与关联交易风险也不容忽视。最后,现金流预测偏差与评估值调整可能带来投资不确定性。