猜你想问
阳光照明(600261.SH)深度报告的核心内容是什么?
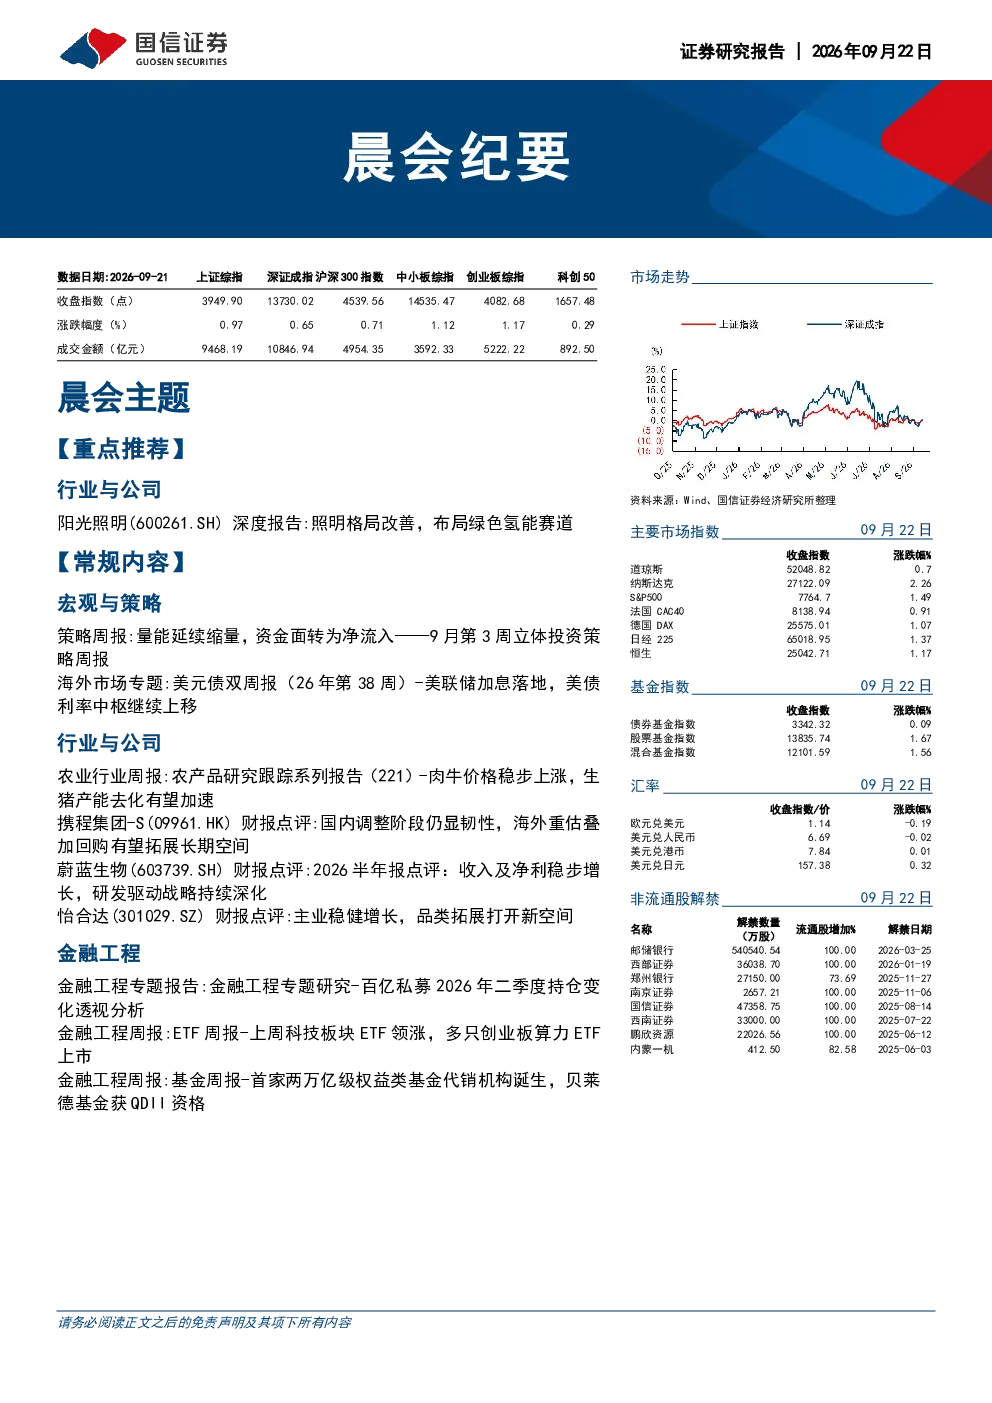
阳光照明深耕照明行业超50年,以LED照明与照明控制系统为核心,内外销并举,业务模式涵盖自有品牌与代工。2024年起布局氢能源设备制造与解决方案,截至2025年底已实现电解槽与测试台产品市场销售双突破。公司照明业务自主品牌为主,2025年自主品牌销售占比约56%,灯具销售占比约80.6%。氢能业务方面,全资子公司阳光绿氢自研AEM全链条,覆盖电解槽、BOP、膜电极、催化剂等环节,产品参数行业领先。预计2026-28归母净利润1.58/2.18/2.38亿元,每股收益0.12/0.16/0.18元,合理估值3.71-4.42元,对应2026年PE为31-37倍,首次覆盖,给予“优于大市”评级。
照明行业的发展趋势如何?
照明行业成熟稳健,格局分散,集中度仍有提升空间,预计2025-2030年复合增速约3.1%。公司照明业务自主品牌为主,2025年自主品牌销售占比约56%,灯具销售占比约80.6%。行业整体面临原材料、汇率等压力,但自主品牌和氢能业务布局为公司带来新的增长点。
报告重点分析了阳光照明的哪些方面?
报告重点分析了阳光照明的LED照明与照明控制系统业务,以及氢能源设备制造与解决方案业务。公司深耕照明行业超50年,内外销并举,业务模式涵盖自有品牌与代工。氢能业务方面,全资子公司阳光绿氢自研AEM全链条,覆盖电解槽、BOP、膜电极、催化剂等环节,产品参数行业领先。报告还分析了公司近年面临的行业压力和未来增长潜力。
当前市场对阳光照明的判断是什么?
当前市场对阳光照明的判断是,公司短期面临照明行业承压、原材料、汇率等压力,2026H1收入13.0亿元/-1.67%,归母净利润0.49亿元/-48.84%。但公司长期布局氢能业务,已实现电解槽与测试台产品市场销售双突破,自主品牌和氢能业务有望成为新的增长引擎。公司预计2026-28归母净利润1.58/2.18/2.38亿元,每股收益0.12/0.16/0.18元。
报告提示了哪些风险?
报告提示了原材料价格波动、汇率波动、行业竞争加剧、下游需求不及预期、氢能业务推进不及预期等风险。公司短期内面临原材料、汇率等压力,2026H1归母净利润同比下降48.84%。此外,氢能业务尚处于发展初期,存在推进不及预期的风险。公司需关注原材料价格波动和汇率变化,同时加强氢能业务的研发和市场拓展。