猜你想问
景旺电子2026上半年业绩表现如何?
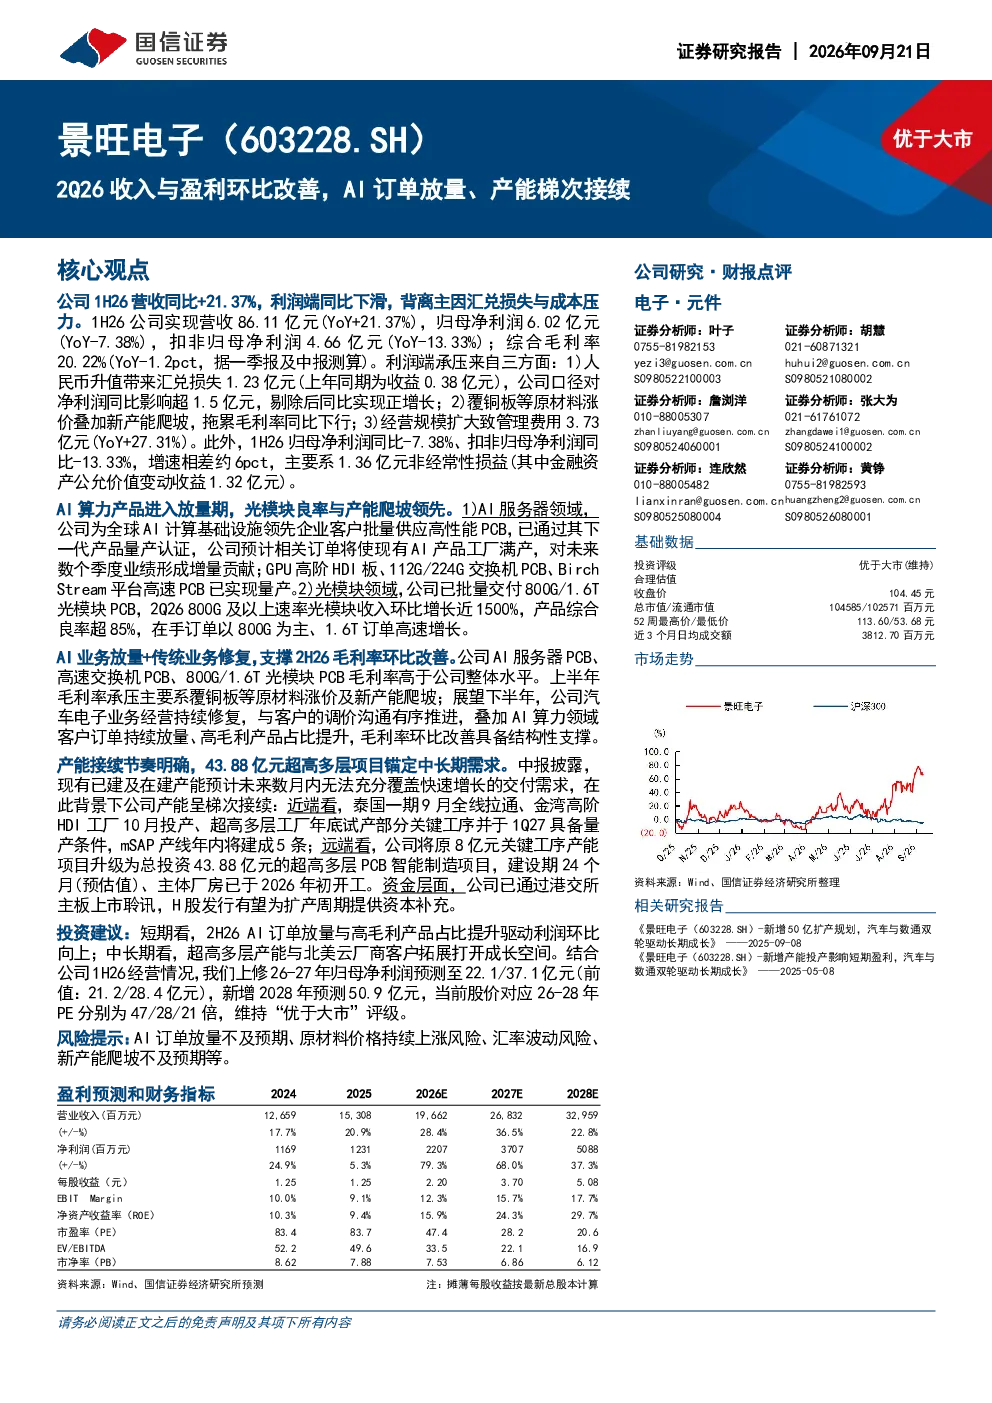
景旺电子2026上半年营收同比增长21.37%,达到86.11亿元,但归母净利润同比下降7.38%,主要受汇兑损失、成本压力和管理费用上升影响。扣非归母净利润同比下降13.33%,增速相差约6个百分点,主要因非经常性损益影响。公司AI服务器PCB、高速交换机PCB、800G/1.6T光模块PCB毛利率高于公司整体水平,光模块领域800G及以上速率光模块收入环比增长近1500%,产品综合良率超85%
AI行业发展趋势如何?
AI行业发展趋势中,AI服务器PCB、高速交换机PCB、800G/1.6T光模块PCB毛利率高于公司整体水平,AI服务器领域已通过下一代产品量产认证,预计订单将使现有AI产品工厂满产,光模块领域800G及以上速率光模块收入环比增长近1500%,产品综合良率超85%,在手订单以800G为主、1.6T订单高速增长,显示AI相关PCB需求旺盛,技术迭代加速,市场前景广阔
报告重点分析了哪些方面?
报告重点分析了景旺电子的AI业务发展,显示公司AI服务器PCB、高速交换机PCB、800G/1.6T光模块PCB毛利率高于公司整体水平,AI服务器领域已通过下一代产品量产认证,预计订单将使现有AI产品工厂满产,光模块领域800G及以上速率光模块收入环比增长近1500%,产品综合良率超85%,在手订单以800G为主、1.6T订单高速增长。同时报告也分析了公司产能规划,泰国一期9月全线拉通、金湾高阶HDI工厂10月投产、超高多层工厂年底试产部分关键工序并于1Q27具备量产条件,mSAP产线年内将建成5条,远端总投资43.88亿元的超高多层PCB智能制造项目,建设期24个月,主体厂房已于2026年初开工
当前市场对景旺电子的判断是什么?
当前市场对景旺电子的判断显示,短期看,2H26AI订单放量与高毛利产品占比提升驱动利润环比向上;中长期看,超高多层产能与北美云厂商客户拓展打开成长空间。上调26-27年归母净利润预测至22.1/37.1亿元,新增2028年预测50.9亿元,当前股价对应26-28年PE分别为47/28/21倍,维持“优于大市”评级。但需关注AI订单放量不及预期、原材料价格持续上涨风险、汇率波动风险、新产能爬坡不及预期等风险
研报提示了哪些风险?
研报提示了AI订单放量不及预期、原材料价格持续上涨风险、汇率波动风险、新产能爬坡不及预期等风险。AI订单放量不及预期可能导致公司业绩增长不及预期;原材料价格持续上涨可能拖累毛利率;汇率波动可能影响公司财务表现;新产能爬坡不及预期可能影响公司产能扩张计划,需密切关注这些风险因素对公司经营的影响