猜你想问
这份研报的核心内容是什么?
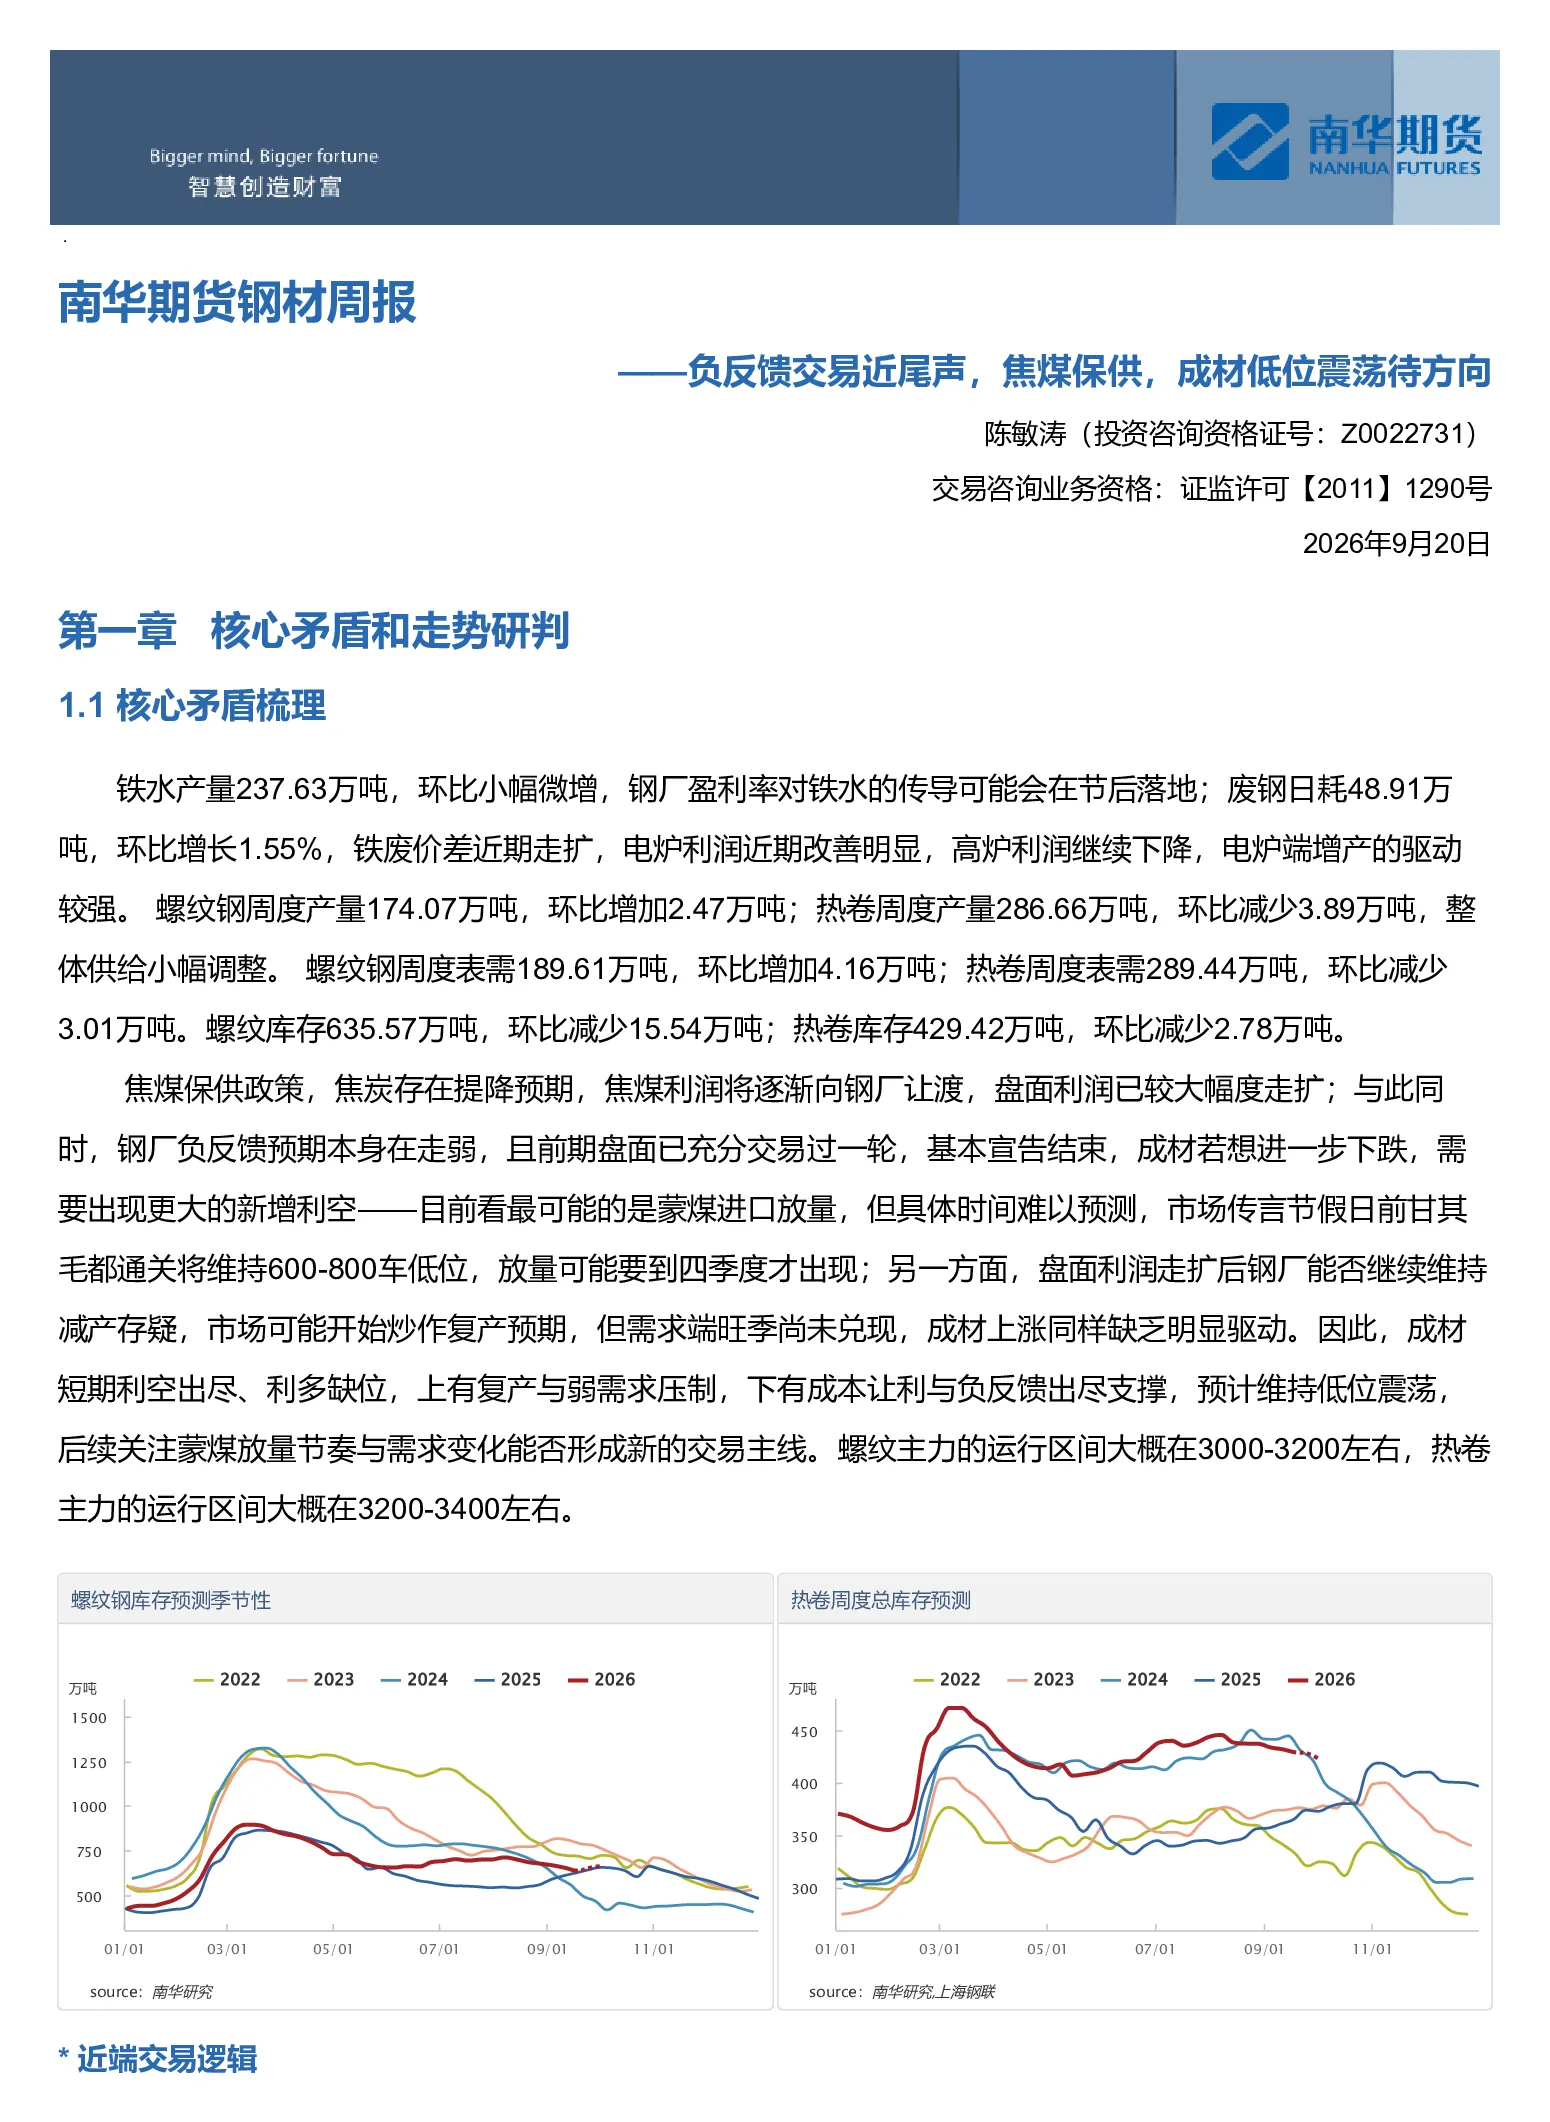
这份研报分析了钢材市场的核心矛盾,指出铁水产量小幅微增,钢厂盈利率对铁水的传导可能节后落地;废钢日耗增长,电炉利润改善明显,高炉利润下降,电炉端增产驱动较强。同时,螺纹钢和热卷整体供给小幅调整,表需和库存均出现去库。焦煤保供政策下,焦炭存在提降预期,焦煤利润将向钢厂让渡,盘面利润已大幅走扩。钢厂负反馈预期走弱,前期已充分交易,基本宣告结束。成材进一步下跌需出现更大的新增利空,如蒙煤进口放量,但具体时间难以预测。盘面利润走扩后钢厂能否继续减产存疑,需求端旺季尚未兑现,成材上涨同样缺乏明显驱动。
钢材赛道未来发展趋势如何?
钢材赛道未来发展趋势需关注多个因素。首先,焦煤保供政策下,焦炭价格存在提降预期,这将影响焦煤利润向钢厂让渡的进程。其次,电炉利润改善可能导致电炉端增产驱动增强,进而影响螺纹钢和热卷的供给。此外,成材市场的走势还需关注蒙煤进口放量的节奏和需求变化能否形成新的交易主线。总体来看,钢材市场短期利空出尽、利多缺位,预计维持低位震荡。
研报重点分析了哪些方向?
研报重点分析了钢材市场的供需平衡、价格及价差走势、产业链上下游利润、出口利润以及供需及库存推演等多个方向。具体包括:铁水产量、废钢日耗、螺纹钢和热卷的供给与需求、焦煤保供政策对焦炭和焦煤利润的影响、钢厂负反馈预期、成材市场的利多和利空信息、螺纹和热卷主力合约的价格区间、基差变化、期限结构特征、月差结构、出口利润与比价关系、五大材的供需变化、热卷各国家FOB价格、海外-中国热卷最小差、钢材出口量、中国热卷出口FOB-海外热卷进口CFR等数据。
当前钢材市场现状如何判断?
当前钢材市场现状表现为:钢厂负反馈预期走弱,前期已充分交易,基本宣告结束;焦煤保供政策下,焦炭存在提降预期,焦煤利润将向钢厂让渡,盘面利润已大幅走扩;螺纹钢和热卷整体供给小幅调整,表需和库存均出现去库;电炉利润改善明显,高炉利润下降,电炉端增产驱动较强;螺纹和热卷主力合约的价格区间预计在3000-3200元/吨和3200-3400元/吨;基差小幅反弹,卷螺差季节性波动,建材和热轧板卷成交量季节性变化。总体来看,钢材市场短期利空出尽、利多缺位,预计维持低位震荡。
研报提到了哪些风险提示?
研报提到了以下几个风险提示:粗钢产量调控不及预期,可能导致市场供需失衡;铁矿价格破位引发的成本坍塌,可能影响钢材生产成本;焦煤供应压力缓解,可能影响焦煤价格走势。这些风险因素需密切关注,可能对钢材市场产生较大影响。