猜你想问
这份股指周报的核心内容是什么?
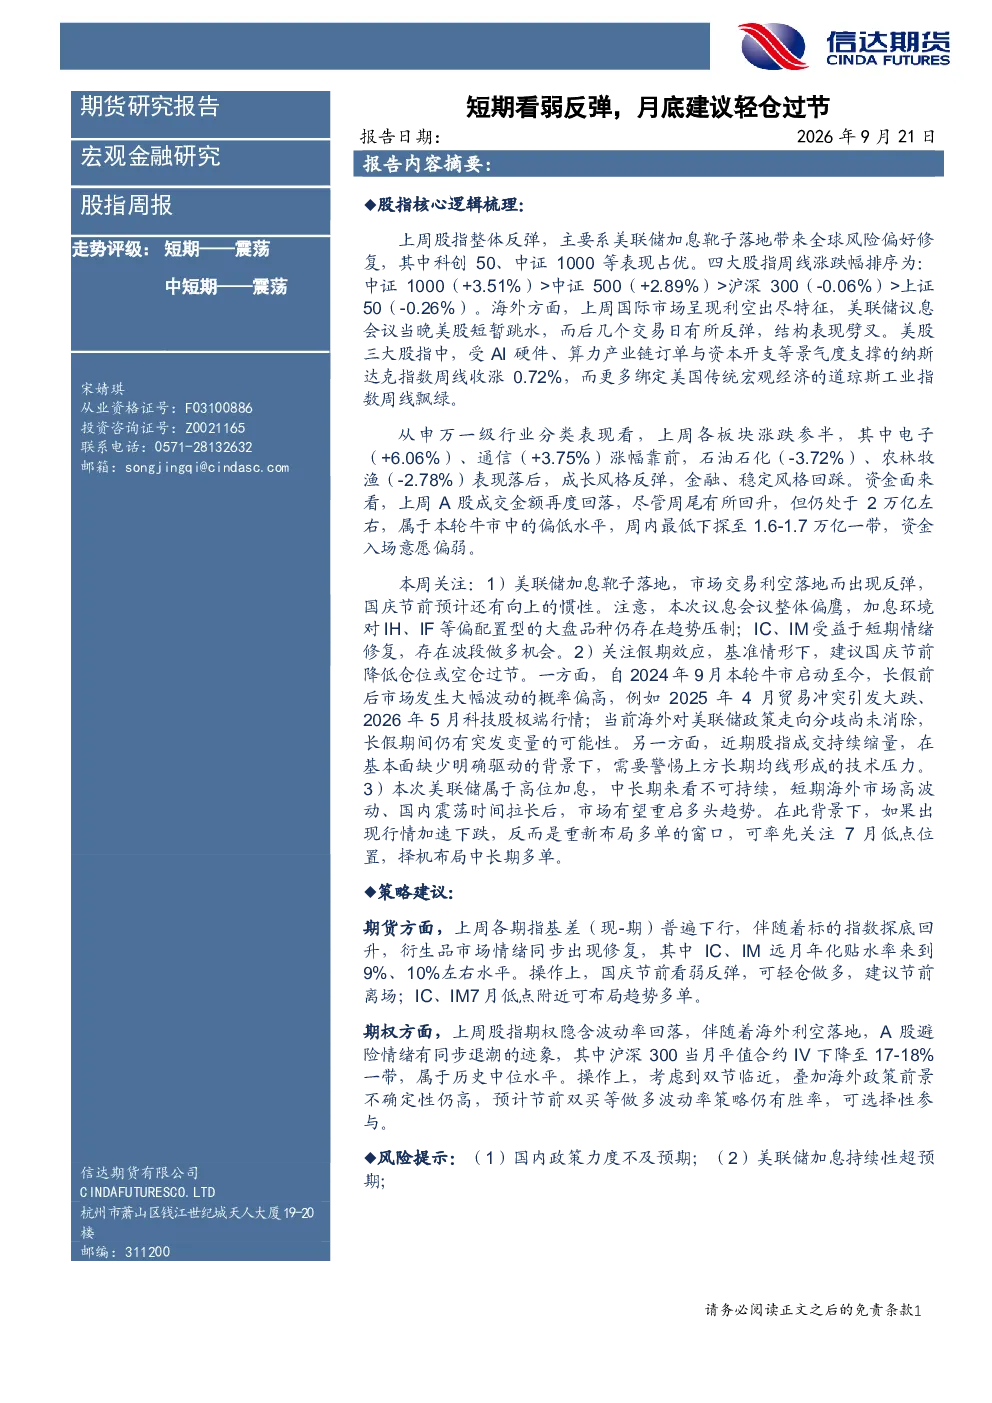
这份股指周报分析了上周股指的整体反弹情况,主要受美联储加息靴子落地带来的全球风险偏好修复推动。科创50、中证1000等表现占优,四大股指周线涨跌幅排序为:中证1000(+3.51%)>中证500(+2.89%)>沪深300(-0.06%)>上证50(-0.26%)。海外市场呈现利空出尽特征,美股短暂跳水后反弹。申万一级行业分类表现涨跌参半,电子(+6.06%)、通信(+3.75%)涨幅靠前,石油石化(-3.72%)、农林牧渔(-2.78%)表现落后。资金面,上周A股成交金额回落至2万亿左右,资金入场意愿偏弱。期货市场各期指基差普遍下行,IC、IM远月年化贴水率来到9%、10%左右水平。期权市场股指期权隐含波动率回落,沪深300当月平值合约IV下降至17-18%一带,属于历史中位水平。本周关注美联储加息利空落地后的市场惯性,以及假期效应带来的波动风险。
报告对相关赛道/行业的发展趋势有何分析?
报告分析了申万一级行业分类的表现,显示涨跌参半。电子(+6.06%)、通信(+3.75%)涨幅靠前,表明成长风格有所反弹。石油石化(-3.72%)、农林牧渔(-2.78%)表现落后,反映传统行业面临压力。成长风格反弹的同时,金融、稳定风格回踩,显示出市场风格轮动的特征。报告还提到,美联储高位加息中长期不可持续,短期海外市场高波动、国内震荡时间拉长后,市场有望重启多头趋势,若行情加速下跌,可关注7月低点位置布局中长期多单。
报告重点分析了哪些方向?
报告重点分析了美联储加息落地后的市场反应,以及国庆节前的假期效应。美联储加息靴子落地后,预计国庆节前市场还有向上惯性,但整体偏鹰的加息环境对IH、IF等大盘品种仍存在趋势压制。IC、IM存在波段做多机会。同时,报告强调长假前后市场波动概率偏高,且近期股指成交持续缩量,需警惕上方长期均线形成的技术压力。建议国庆节前降低仓位或空仓过节。
当前市场现状如何判断?
当前市场现状表现为股指短期反弹,主要受全球风险偏好修复推动,但反弹基础尚不稳固。资金面显示A股成交金额回落至2万亿左右,资金入场意愿偏弱。期货市场各期指基差普遍下行,IC、IM远月年化贴水率来到9%、10%左右水平。期权市场股指期权隐含波动率回落,沪深300当月平值合约IV下降至17-18%一带,属于历史中位水平。整体来看,市场处于震荡调整阶段,需关注美联储加息环境及假期效应带来的不确定性。
研报提到了哪些风险提示?
研报提示了两个主要风险:一是国内政策力度不及预期,政策支持力度不足可能影响市场信心和反弹持续性;二是美联储加息持续性超预期,若美联储继续采取激进加息政策,可能进一步压制全球风险偏好,对A股市场造成压力。此外,报告还提到长假前后市场波动概率偏高,需警惕上方长期均线形成的技术压力,以及行情加速下跌时可能出现的中长期多单布局机会。