猜你想问
这份股指周报的核心内容是什么?
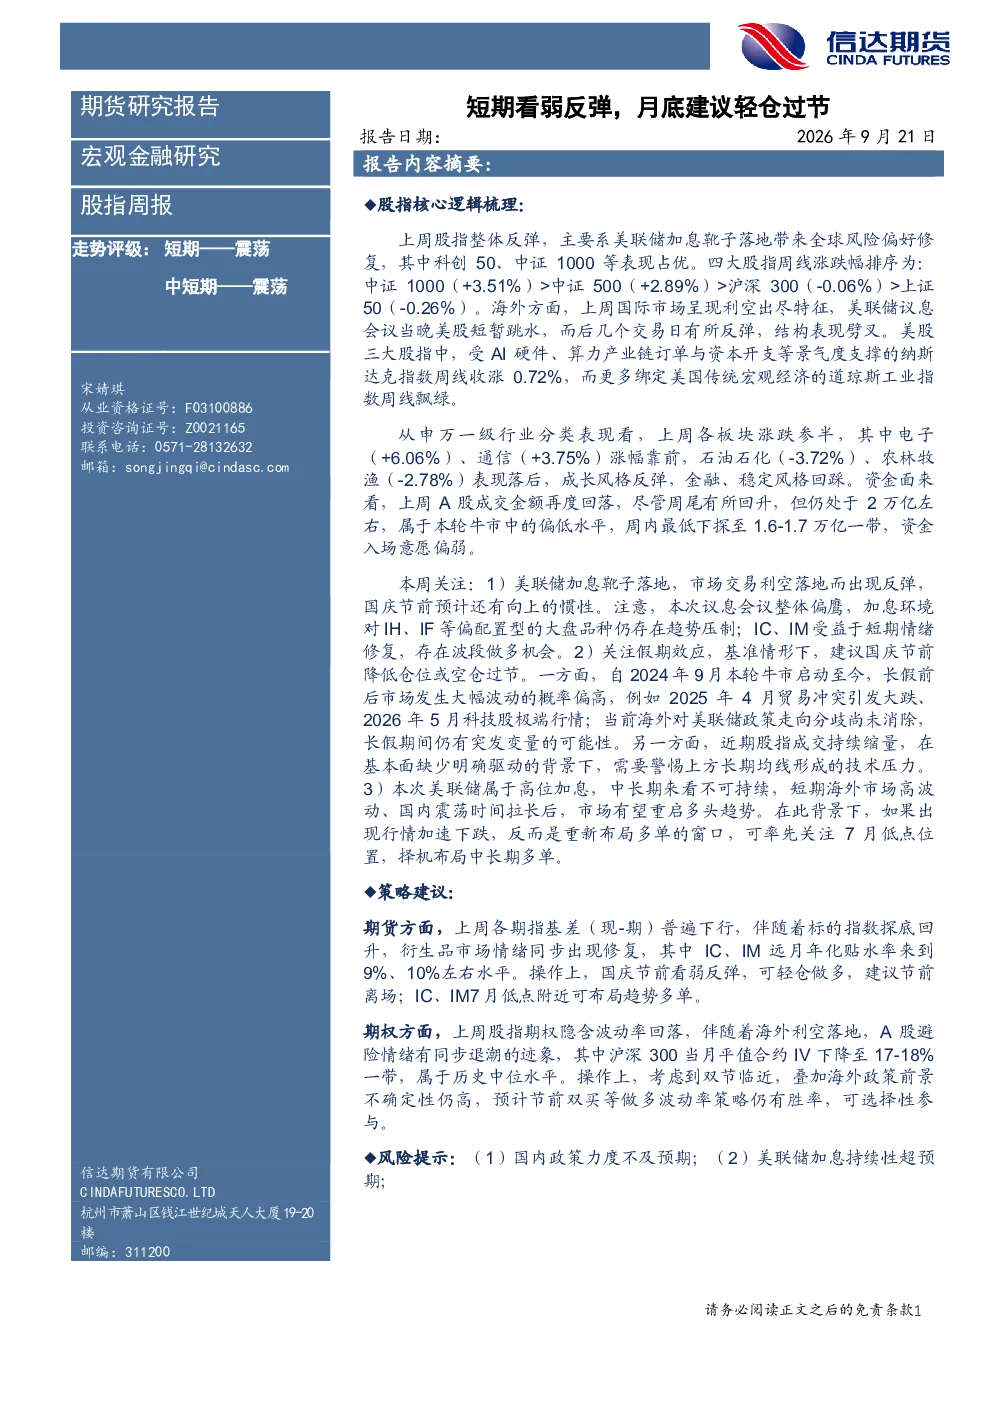
该报告分析了上周股指整体反弹的原因,主要受美联储加息靴子落地带来的全球风险偏好修复驱动。科创50、中证1000等表现占优,四大股指周线涨跌幅排序为:中证1000(+3.51%)>中证500(+2.89%)>沪深300(-0.06%)>上证50(-0.26%)。报告还关注了申万一级行业涨跌情况、期指和期权市场表现,以及本周需关注的重点和策略建议。
报告对电子和通信行业的发展趋势有何分析?
报告显示申万一级行业涨跌参半,电子(+6.06%)、通信(+3.75%)涨幅靠前。这表明这两个行业在上周表现较好,可能受到市场资金关注。但报告并未提供具体行业发展趋势的深入分析,仅反映了短期市场表现。投资者可结合其他行业报告进行综合判断。
报告重点分析了哪些市场方向?
报告重点分析了国内股指市场短期表现,包括四大股指涨跌幅、申万一级行业表现、期指基差和期权隐含波动率等。同时,也关注了美联储加息对市场的影响,以及假期效应可能带来的市场波动。报告建议投资者国庆节前降低仓位或空仓过节,警惕长假前后市场大幅波动。
当前市场现状如何判断?
当前市场现状表现为股指短期反弹,主要受全球风险偏好修复驱动,但市场仍存在不确定性。海外市场利空出尽后短暂跳水后反弹,结构表现劈叉。国内资金面显示入场意愿偏弱,期指基差普遍下行,股指期权隐含波动率回落。市场整体呈现震荡态势,需关注美联储加息环境和假期效应。
报告提示了哪些风险?
报告提示了两个主要风险:一是国内政策力度不及预期,可能影响市场走势;二是美联储加息持续性超预期,可能给市场带来持续压力。此外,报告还提醒投资者关注长假前后市场大幅波动和上方长期均线技术压力,建议国庆节前降低仓位或空仓过节,以规避潜在风险。
你可能感兴趣
股指周报短期看弱反弹,月底建议轻仓过节
信达期货2026-09-21
棕榈油:短期反弹高度有限,轻仓过节 豆油:美豆偏弱震荡,豆油上方空间难以打开
国泰君安期货2025-09-29
棕榈油:短期反弹高度有限,轻仓过节 豆油:美豆偏弱震荡,豆油上方空间难以打开
国泰君安期货2025-09-30
钢材期货周报:情绪转弱,建议轻仓过节
广发期货2024-02-04
股指日报:节前谨慎情绪升温,建议轻仓过节
信达期货2026-04-29
节前双弱,建议轻仓过节
兴证期货2019-09-30
股指日报:突破仍有压力,建议轻仓过节为主
信达期货2026-04-30
化工品研究:短期基本面变化有限,化工建议轻仓过节
浙商期货2017-01-26
股指期货晨报:短期流动性趋紧,轻仓持币过节
安信期货2013-06-08
PVC周报:宏观预期支撑PVC盘面,建议轻仓过节
美尔雅期货2023-01-13