猜你想问
焦煤焦炭周报核心内容是什么?
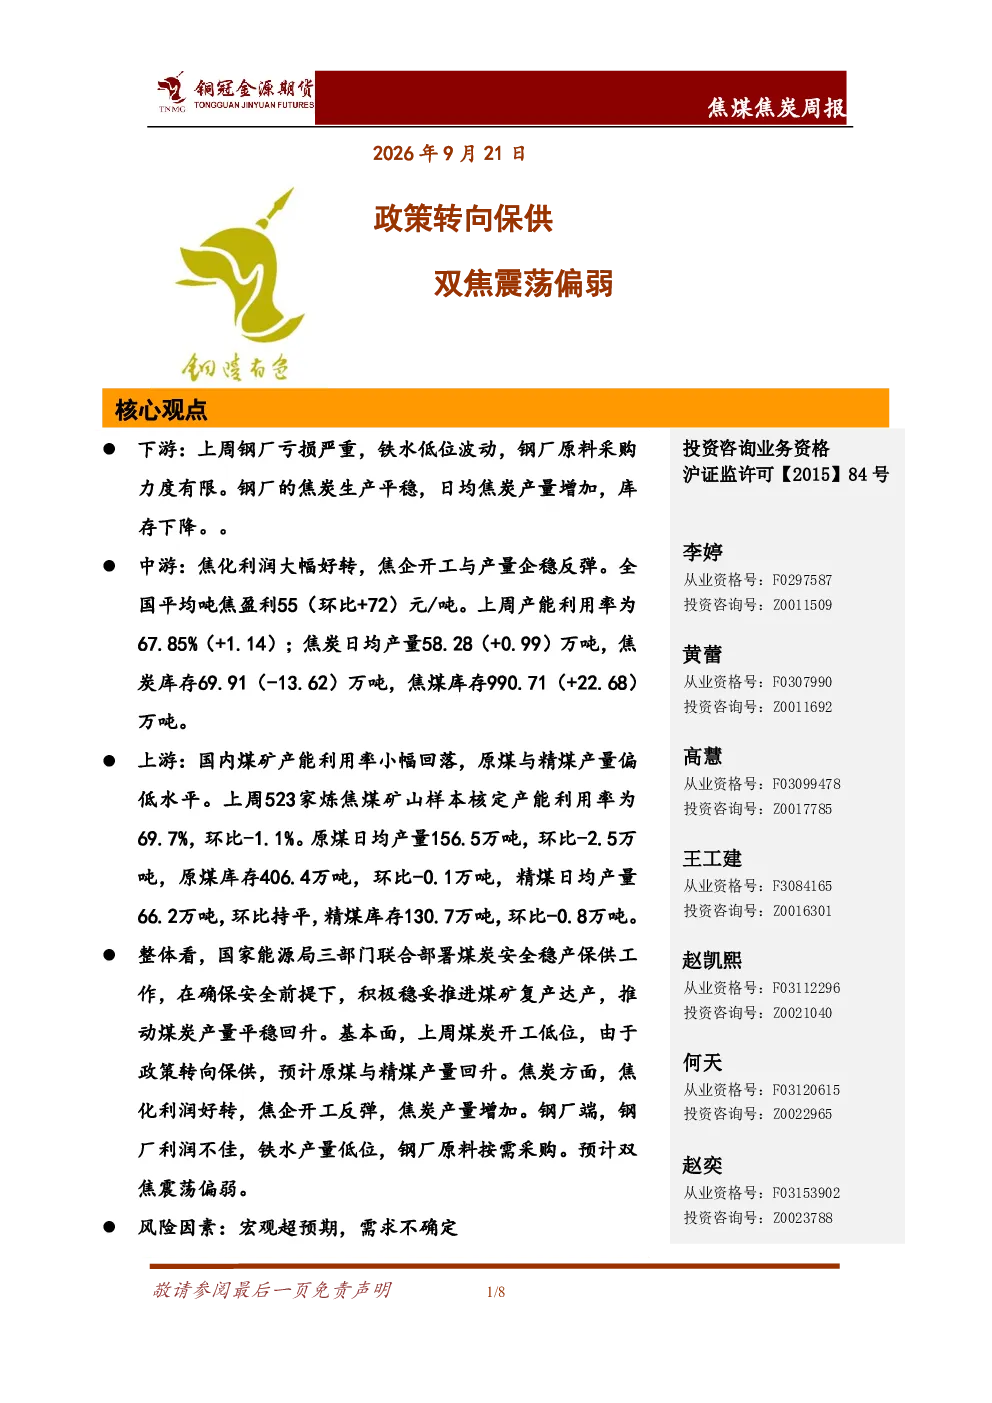
本报告分析下游钢厂亏损严重,铁水低位波动,采购力度有限;中游焦化利润大幅好转,开工与产量企稳反弹,吨焦盈利55元/吨,产能利用率67.85%,焦炭库存下降;上游煤矿产能利用率小幅回落,原煤与精煤产量偏低,库存下降。整体看政策转向保供,预计煤炭产量回升,焦炭产量增加,钢厂按需采购,双焦震荡偏弱。
焦煤焦炭行业发展趋势如何?
焦煤焦炭行业发展趋势显示政策转向保供,煤炭产量预计平稳回升,焦化利润好转带动焦企开工反弹,焦炭产量增加。钢厂利润不佳铁水产量低位,原料按需采购。双焦整体呈现震荡偏弱态势,需关注下游需求变化和政策调整影响。
本报告重点分析了哪些方向?
本报告重点分析了下游钢厂采购行为、中游焦化盈利能力与开工率、上游煤矿产量与库存情况,以及政策对煤炭和焦炭产量的影响。报告指出钢厂亏损导致采购有限,焦化利润好转带动产量反弹,煤矿产量偏低库存下降,整体双焦供需格局偏弱。
当前焦煤焦炭市场现状如何判断?
当前焦煤焦炭市场现状显示,钢厂亏损严重限制采购需求,焦化利润好转刺激供应增加,煤矿产量低位支撑价格,港口库存下降但整体仍处高位。政策层面推动保供,但供需错配问题突出,预计短期内双焦价格将震荡运行。
本报告提示哪些风险因素?
本报告提示的主要风险因素包括宏观环境超预期变化,可能影响下游钢厂开工和需求;煤炭和焦炭供需关系变化,可能导致价格波动;政策调整风险,如煤炭保供政策变化可能影响市场预期。此外,国际煤价波动和进口量变化也需关注,这些都可能对国内双焦市场产生影响。
你可能感兴趣
焦煤焦炭周报:焦炭提涨暂未落地,双焦期价冲高回落
财达期货2026-03-30
焦煤焦炭周报:宏观叠加外部扰动,煤焦偏强震荡
国信期货2026-03-13
焦煤焦炭周报:焦炭提降落地,双焦期价宽幅整荡
财达期货2026-03-16
焦煤焦炭周报:下游需求回升,双焦震荡反弹
铜冠金源期货2026-03-16
焦煤焦炭周报:焦炭提涨落地较难,双焦期价大幅下跌
财达期货2026-04-07
焦煤焦炭周报:春节过后煤焦供需双弱,双焦期价震荡下行
财达期货2026-03-02
焦煤焦炭周报:钢材价格回落,双焦期价延续下跌
财达期货2026-04-13
焦煤焦炭周报:焦炭第四轮提涨落地困难,双焦期价大幅下跌
化石能源财达期货2025-11-17
焦煤焦炭周报:降温、降雪来袭,双焦期价震荡偏强
财达期货2025-10-20
焦煤焦炭周报:煤矿端供应预期收紧,双焦期价震荡偏强
财达期货2025-10-27