猜你想问
工业硅和多晶硅的市场现状如何?
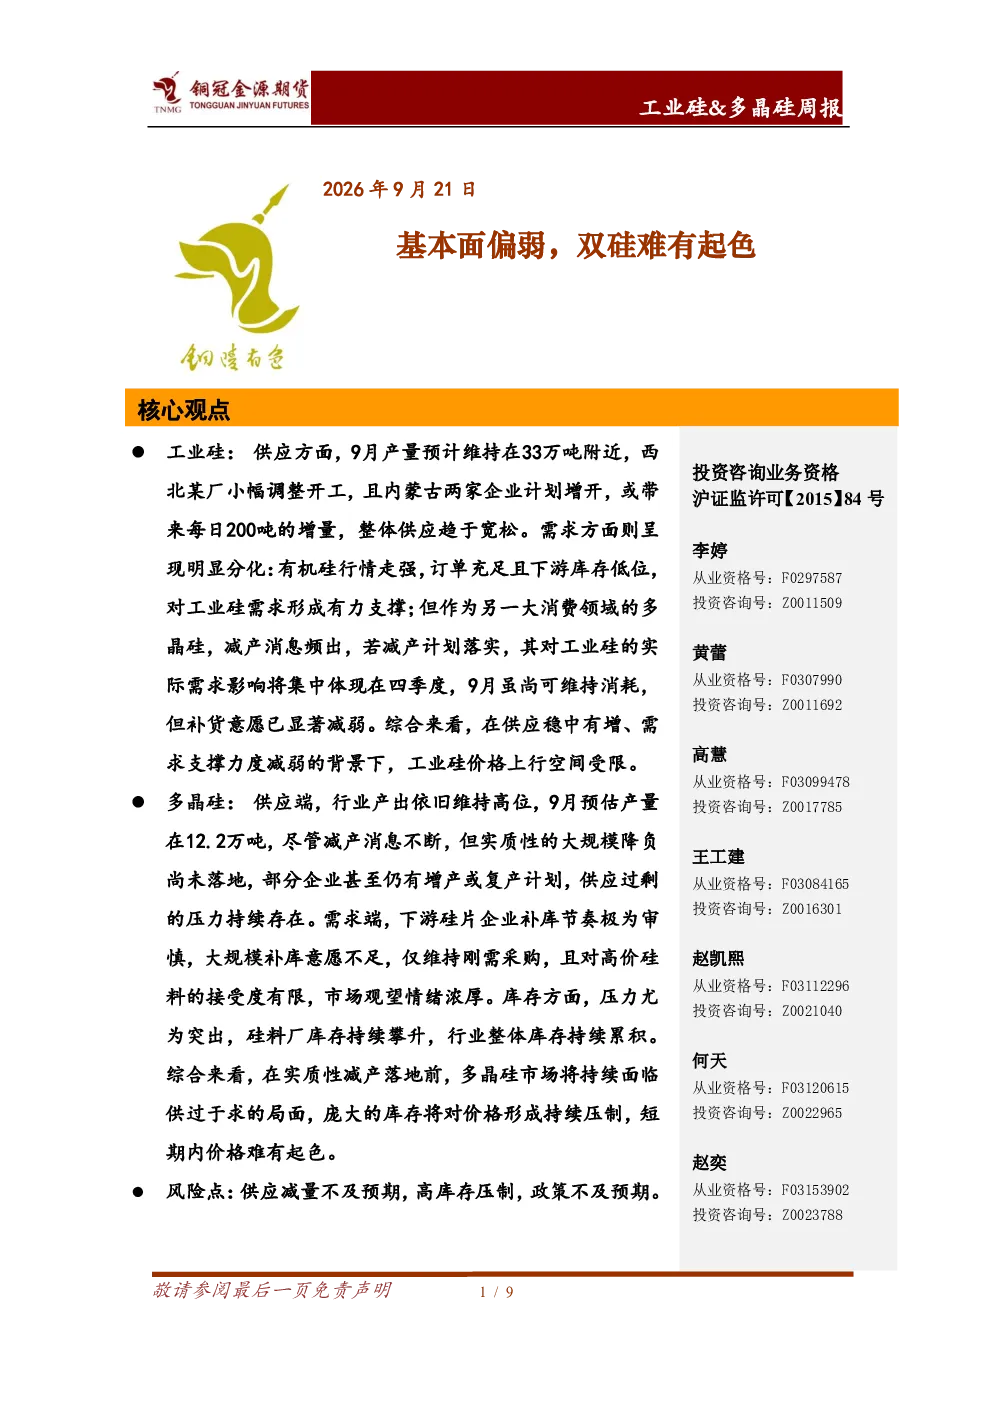
工业硅供应稳中有增,9月产量预计33万吨,西北某厂小幅调整开工,内蒙古两家企业计划增开。需求分化,有机硅订单充足库存低支撑需求,但多晶硅减产影响在四季度,9月补货意愿减弱。多晶硅供应过剩,9月预估产量12.2万吨,减产计划未落实,下游补库节奏审慎仅刚需采购,库存持续攀升压制价格。
工业硅和多晶硅的行业发展趋势是什么?
工业硅供应端,西北某厂调整开工,内蒙古企业计划增开,整体供应宽松。需求端,有机硅行情走强支撑需求,但多晶硅减产预期影响四季度,9月补货意愿减弱。多晶硅供应过剩,减产预期升温但未大规模落地,下游补库审慎,高价接受度有限,库存持续累积压制价格。电池片行业排产小幅回落,专业化电池厂释放增量,一体化大厂主动控制产出节奏。
本报告重点分析了哪些方向?
本报告重点分析了工业硅和多晶硅的供需关系及价格走势。工业硅方面,关注了产量变化、需求分化及价格空间;多晶硅方面,分析了供应过剩、需求疲软及库存压力。同时,报告还考察了行业要闻如电池片排产变化,以及核心数据如产量、出口、月度均价和仓单情况。
工业硅和多晶硅的市场现状如何判断?
工业硅市场现状为供应宽松,需求支撑减弱。9月产量预计33万吨,有机硅需求充足但多晶硅减产影响滞后,库存小幅累库。多晶硅市场现状为供过于求,库存持续攀升,价格受压制。9月预估产量12.2万吨,减产计划未落实,下游补库节奏审慎,高价接受度有限。
本报告提示了哪些风险点?
本报告提示了供应减量不及预期、高库存压制及政策不及预期等风险点。工业硅方面,供应宽松可能导致价格上行空间受限;多晶硅方面,库存持续累积对价格形成压制,减产预期未大规模落地也增加了不确定性。此外,行业政策变化可能对供需关系产生影响。
你可能感兴趣
工业硅、多晶硅周报:基本面交易,价格承压
国信期货2026-06-07
工业硅多晶硅周报:工业硅回调试探产业支撑;多晶硅现实预期博弈反复
中泰期货2026-07-10
工业硅、多晶硅周报:基本面与消息博弈,价格震荡
国信期货2026-07-12
工业硅多晶硅周报
中泰期货2025-09-28
工业硅多晶硅市场周报
瑞达期货2025-06-13
工业硅多晶硅市场周报:光伏治沙拉高需求,双硅乐观情绪蔓延
瑞达期货2025-06-27
招期新能源ESG工业硅多晶硅周报:工业硅盘面止跌反弹,多晶硅仓单增加较快
招商期货2025-06-08
工业硅多晶硅周报:工业硅会议预期支撑价格,厂家套保意愿强烈
中泰期货2026-03-29
有色金属周报(工业硅&多晶硅):情绪带动,硅系价格走势坚挺
宏源期货2025-07-08
工业硅多晶硅市场周报:反内卷拉台期价,双硅未有重大反转
瑞达期货2025-07-04