猜你想问
腾远钴业2026年半年报核心内容是什么?
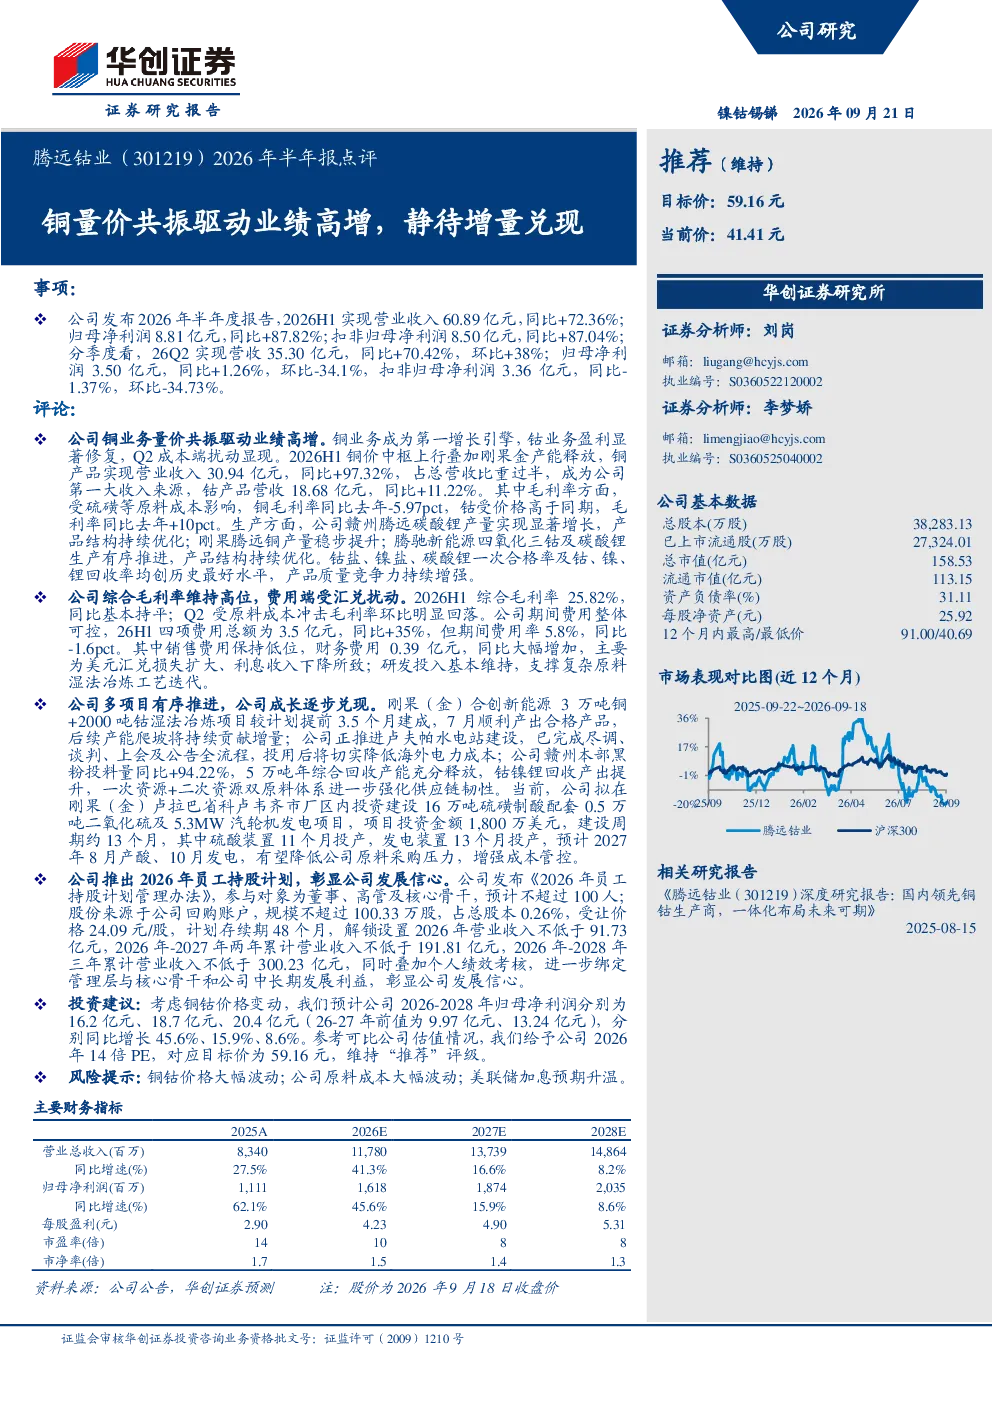
腾远钴业2026年半年报显示,公司实现营业收入60.89亿元,同比增长72.36%;归母净利润8.81亿元,同比增长87.82%。主要得益于铜业务量价共振,铜产品营收30.94亿元,同比增长97.32%,成为公司第一大收入来源。钴业务盈利显著修复,钴产品营收18.68亿元,同比增长11.22%。铜价中枢上行叠加刚果金产能释放,推动铜产品业绩大幅增长。钴产品受价格高于同期影响,毛利率同比去年上升10个百分点。赣州腾远碳酸锂产量显著增长,刚果腾远铜产量稳步提升,产品结构持续优化,供应链韧性增强。
铜行业发展趋势如何?
铜行业发展趋势显示,铜价中枢上行叠加刚果金产能释放,推动铜产品业绩大幅增长。铜业务毛利率同比去年下降5.97个百分点,但仍保持较高水平。刚果(金)合创新能源3万吨铜+2000吨钴湿法冶炼项目提前3.5个月建成并产出合格产品,后续产能爬坡将持续贡献增量。卢夫帕水电站建设推进中,投用后将降低海外电力成本。公司拟在刚果(金)投资建设16万吨硫磺制酸配套0.5万吨二氧化硫及5.3MW汽轮机发电项目,有望降低原料采购压力,增强成本管控。
报告重点分析了哪些方向?
报告重点分析了铜业务和钴业务的业绩表现及驱动因素。铜业务方面,分析了铜价中枢上行和刚果金产能释放对业绩的推动作用,以及铜业务毛利率的变化情况。钴业务方面,分析了钴产品盈利的显著修复,以及钴盐、镍盐、碳酸锂一次合格率及钴、镍、锂回收率均创历史最好水平。此外,报告还分析了公司生产优化情况,包括赣州腾远碳酸锂产量显著增长,刚果腾远铜产量稳步提升,腾驰新能源四氧化三钴及碳酸锂生产有序推进。
当前铜市场现状如何?
当前铜市场现状显示,铜价中枢上行叠加刚果金产能释放,推动铜产品业绩大幅增长。铜业务毛利率同比去年下降5.97个百分点,但仍保持较高水平。刚果(金)合创新能源3万吨铜+2000吨钴湿法冶炼项目提前3.5个月建成并产出合格产品,后续产能爬坡将持续贡献增量。卢夫帕水电站建设推进中,投用后将降低海外电力成本。公司拟在刚果(金)投资建设16万吨硫磺制酸配套0.5万吨二氧化硫及5.3MW汽轮机发电项目,有望降低原料采购压力,增强成本管控。
研报提示了哪些风险?
研报提示了铜钴价格大幅波动、公司原料成本大幅波动、美联储加息预期升温等风险。铜钴价格大幅波动可能导致公司业绩不稳定。公司原料成本大幅波动可能影响公司盈利能力。美联储加息预期升温可能导致公司财务费用增加。此外,报告还提示了公司新项目投资可能存在的风险,如项目进度不及预期、项目成本超支等。