猜你想问
本周机械行业主要表现如何?
本周上证综指、深证成指、沪深300指数分别下跌1.9%、2.7%、2.5%,机械板块(中信)上涨0.8%。3C设备板块涨幅最大(14.0%),工程机械板块涨幅最小(-7.6%)。个股方面,星徽股份涨幅最大(43.3%),卓然股份跌幅最大(-23.8%)。
人形机器人行业发展趋势如何?
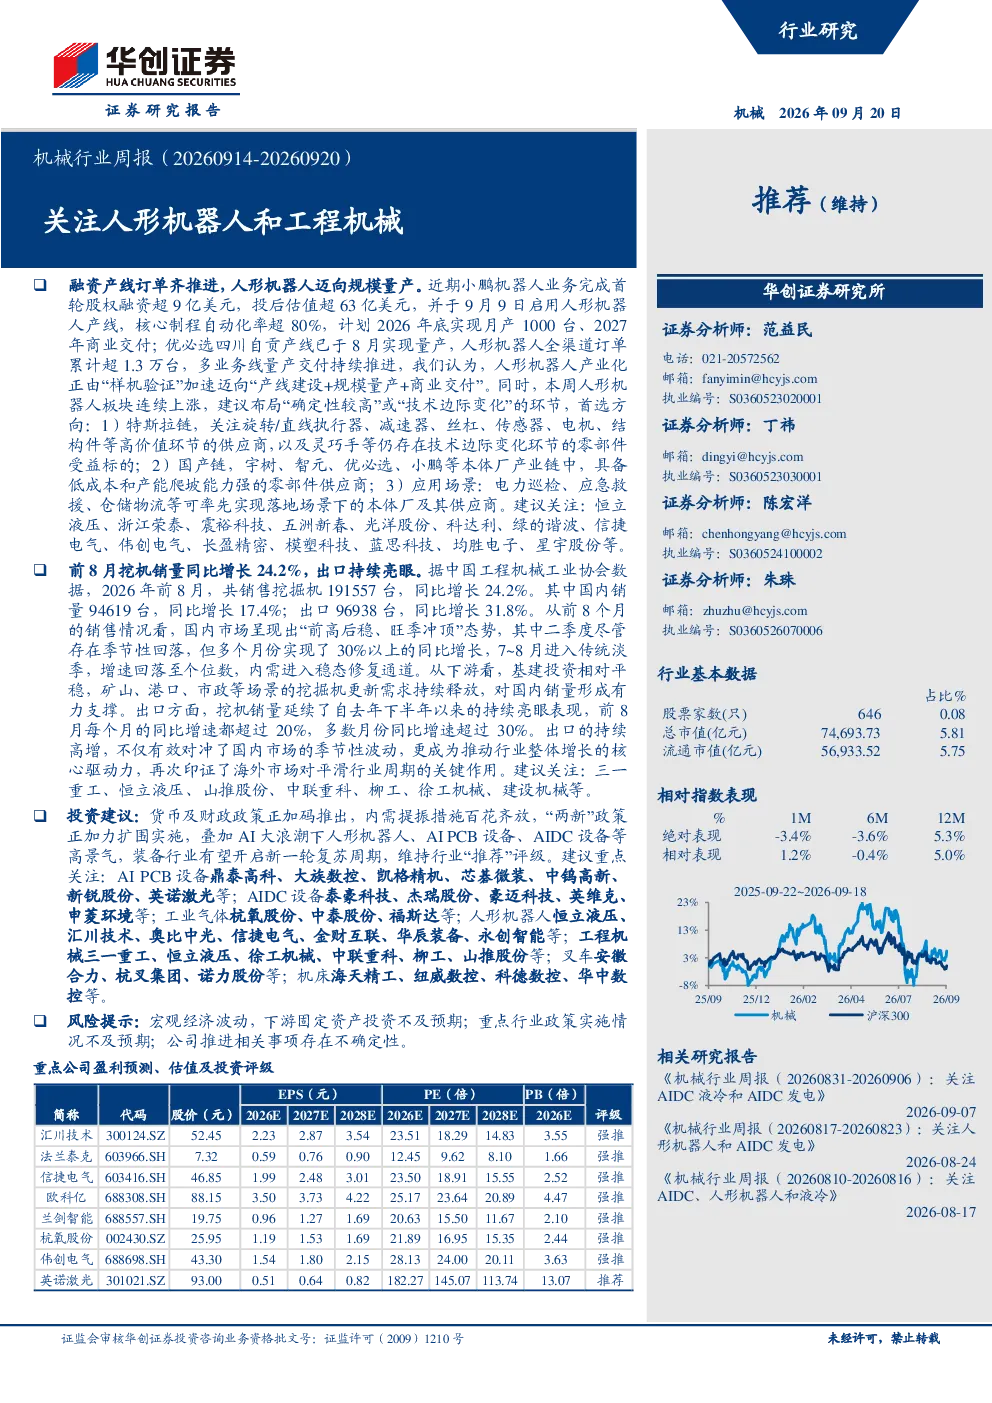
人形机器人产业化加速,小鹏机器人完成超9亿美元融资,估值超63亿美元,计划2026年底月产1000台,2027年商业交付;优必选四川自贡产线已实现量产,全渠道订单超1.3万台。投资方向包括特斯拉链相关供应商、国产链零部件供应商、电力巡检等应用场景下的本体厂及其供应商。
报告重点分析了哪些方向?
报告重点关注人形机器人产业链,包括旋转/直线执行器、减速器、传感器、电机等高价值环节供应商,以及灵巧手等零部件受益标的。同时关注工程机械行业,分析挖掘机销量、国内市场、出口市场等情况,建议关注三一重工、恒立液压等企业。
当前工程机械市场现状怎样?
前8月挖掘机销量同比增长24.2%,出口增长31.8%,成为行业增长核心驱动力。国内市场呈现“前高后稳、旺季冲顶”态势,二季度虽有季节性回落,但多个月份实现30%以上同比增长,7-8月增速回落至个位数。出口市场延续亮眼表现,前8月每个月同比增速都超过20%,多数月份超过30%。
研报提示哪些风险?
研报提示宏观经济波动、下游固定资产投资不及预期、重点行业政策实施情况不及预期、公司推进相关事项存在不确定性等风险。需关注制造业PMI指数、固定资产投资完成额、工业品PPI等宏观数据,以及挖掘机、叉车、工业机器人等中观数据变化。
你可能感兴趣
机械行业周报:看好船舶、工业气体、工程机械和人形机器人
机械设备国金证券2025-07-13
机械行业周报:看好人形机器人、工程机械和燃气轮机
机械设备国金证券2024-12-13
机械行业周报:工程机械内需回暖,人形机器人政策端和产业端催化密集
机械设备上海证券2025-03-05
机械行业周报:看好人形机器人和工程机械
机械设备国金证券2025-09-14
机械行业周报:看好人形机器人、燃气轮机和工程机械
机械设备国金证券2025-09-06
机械行业周报(20260629-20260705):关注人形机器人及工程机械
机械设备华创证券2026-07-06
机械行业周报(20260706-20260712):关注PCB钻针、人形机器人及工程机械
机械设备华创证券2026-07-13
机械行业周报:政策频出支持设备更新,建议关注工程机械、人形机器人产业链
机械设备上海证券2024-04-17
机械行业周报:CME预估6月挖掘机内销保持较快增长,持续关注工程机械板块、人形机器人产业链等
机械设备上海证券2024-06-26
机械行业周报:5月挖掘机内销超预期,持续关注工程机械、人形机器人等板块
机械设备上海证券2024-06-12