猜你想问
乳制品行业景气周期延长的原因是什么?
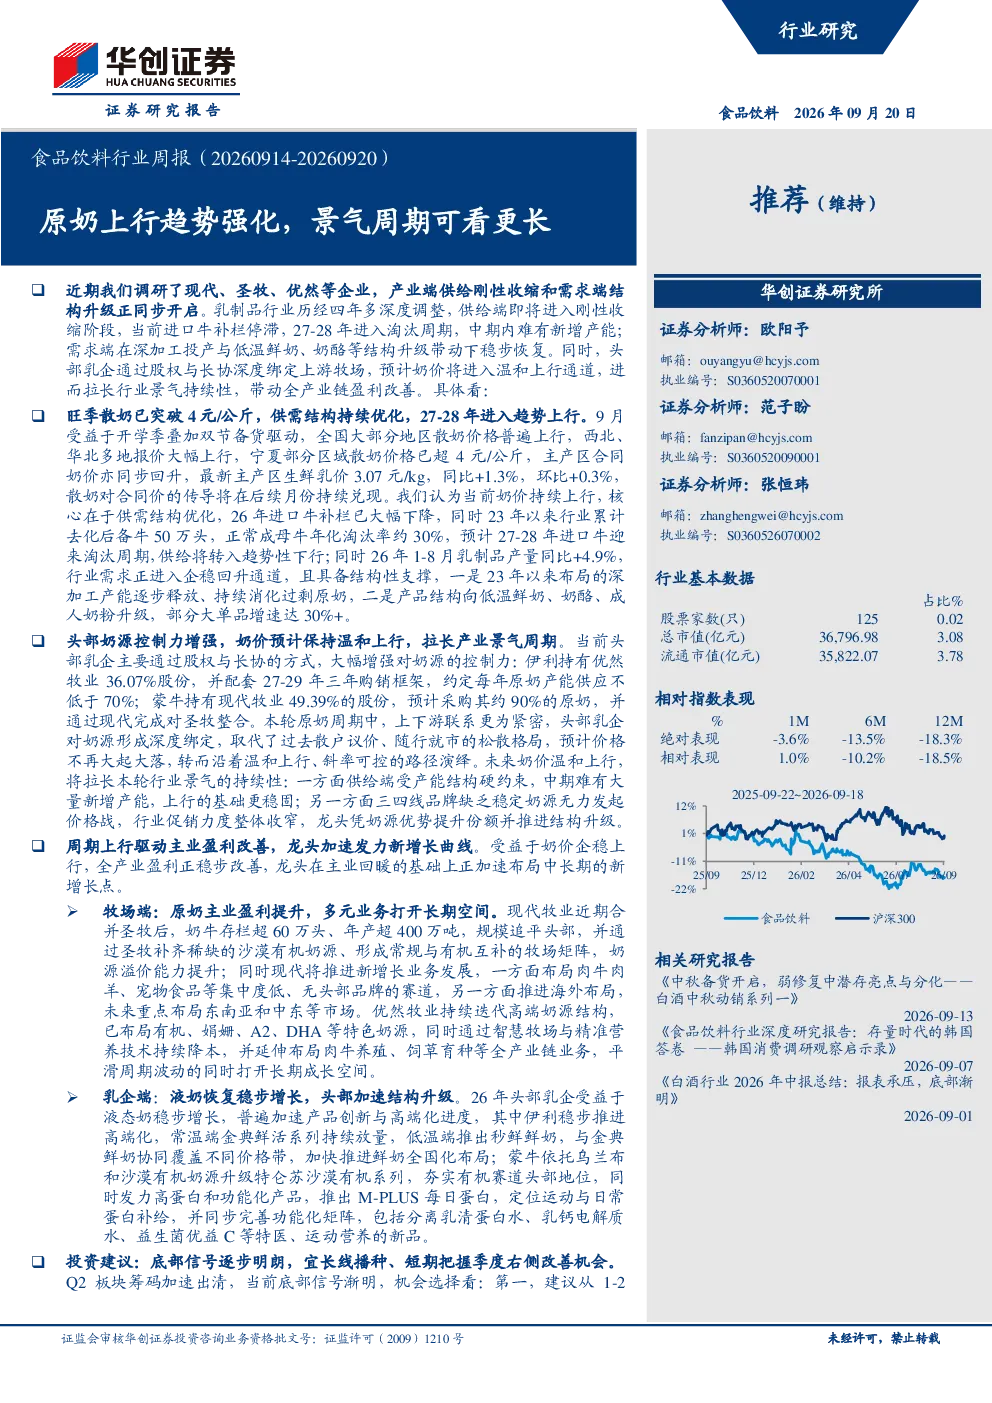
乳制品行业景气周期延长主要由于原奶上行趋势强化和供需结构优化。供给端,进口牛补栏停滞,未来几年将进入淘汰周期,导致供给趋势性下行;需求端,深加工投产和产品结构升级(如低温鲜奶、奶酪等)带动需求稳步恢复。头部乳企通过股权与长协深度绑定上游牧场,使奶价温和上行、斜率可控,进一步拉长了产业景气周期。
食品饮料行业未来发展趋势如何?
食品饮料行业未来发展趋势显示乳制品行业景气周期有望延长。供给端优化,需求端升级,推动全产业链盈利改善。同时,龙头企业加速发力新增长曲线,包括布局牧场端多元业务(肉牛、宠物食品等)和乳企端产品创新(高端化、功能化),这些变化预示着行业向更高质量和多元化发展。
报告重点分析了哪些方面?
报告重点分析了乳制品行业的景气周期延长及其驱动因素。包括原奶价格上行趋势、供需结构变化(供给端进口牛补栏停滞和需求端深加工投产)、奶价与产业链盈利改善、以及龙头企业的新增长点布局。此外,报告还提供了关键数据如散奶价格、乳制品产量、奶牛存栏与淘汰情况,为行业分析提供了数据支持。
当前食品饮料市场处于什么状态?
当前食品饮料市场显示乳制品行业正经历景气周期延长。散奶价格在9月旺季突破4元/公斤,主产区生鲜乳价格同比上涨1.3%。乳制品产量在26年1-8月同比增加4.9%。奶牛存栏方面,行业累计去化后备牛50万头,正常成母牛年化淘汰率约30%。这些数据表明市场正在向更优化的供需结构转变。
食品饮料行业存在哪些风险?
食品饮料行业存在的主要风险包括宏观需求疲软可能影响消费意愿、行业竞争加剧可能导致利润空间压缩、以及行业持续出清可能带来的不确定性。这些风险需要投资者关注,特别是在评估行业长期发展前景时,应综合考虑市场需求、竞争格局和行业整合趋势。
你可能感兴趣
食品饮料行业春糖心得&近期的感想:步步为营,景气周期可看的更长
食品饮料中泰证券2018-04-02
食品饮料行业周报:原奶周期反转确认,鱼子酱行业红利可期
食品饮料开源证券2026-09-13
食品饮料行业周报:奶格上行,关注原奶企业
食品饮料华安证券2016-09-29
食品饮料行业周报:口蹄疫催化原奶周期拐点,啤酒板块性价比提升
食品饮料开源证券2026-04-12
食品饮料行业周报(20260720-20260726):原奶周期反转,上游修复率先兑现
食品饮料华创证券2026-07-27
食品饮料行业周报:继续看好原奶周期,一线白酒仍建议持有
食品饮料国金证券2016-09-11
晨会聚焦-步步为营,白酒景气周期可看的更长
中泰证券2018-04-03
中泰食品饮料周报(第6周):理性看待白酒价格管控,本轮行业景气周期将更长
食品饮料中泰证券2018-02-04
食品饮料行业2017年投资策略:把握白酒和原奶大周期,积极布局成长
食品饮料西南证券2016-12-07
食品饮料行业深度报告:原奶周期深度:供需重构迎新机
食品饮料东吴证券2026-07-28