猜你想问
这份研报的核心内容是什么?
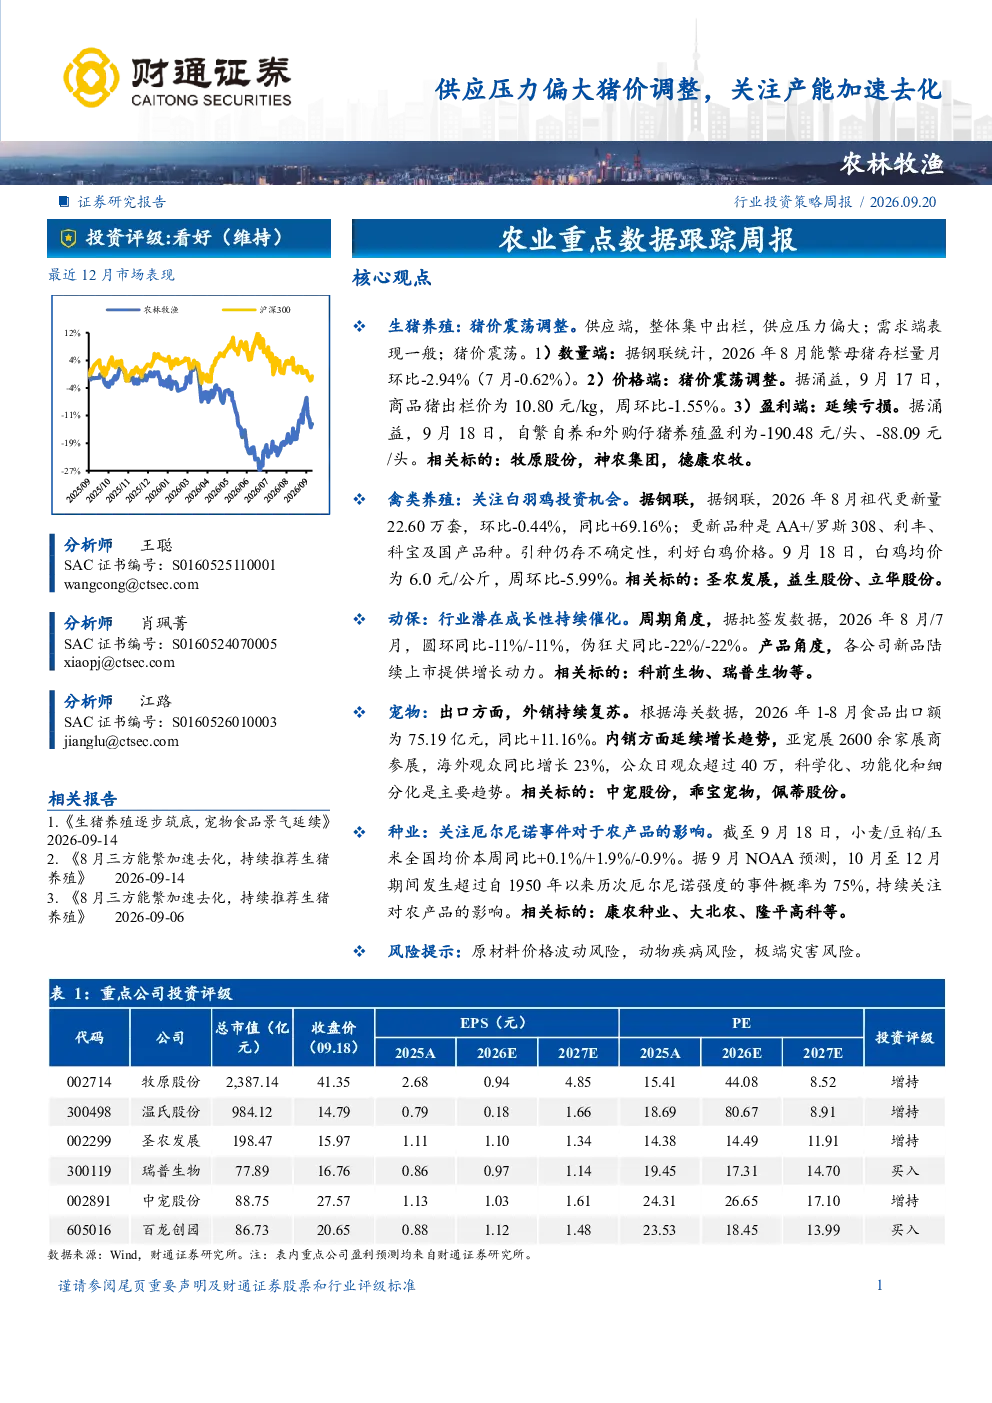
这份研报主要分析了生猪养殖行业的供需情况,指出当前猪价震荡调整,供应端集中出栏导致供应压力偏大,需求端表现一般。报告显示8月能繁母猪存栏量环比下降,规模场降幅大于中小散,商品猪出栏价周环比下跌。自繁自养和外购仔猪养殖持续亏损。预计政策引导和周期压力将推动产能去化,行业左侧存在投资机会。同时,研报也关注了禽类养殖、动保、宠物和种业的发展趋势和投资机会。
农林牧渔行业未来发展趋势如何?
农林牧渔行业未来发展趋势呈现多元化特点。生猪养殖方面,行业处于周期左侧,关注产能去化和优质公司价值重估。禽类养殖特别是白羽鸡产业链受益于引种不确定性,具备投资机会。动保行业虽然需求端暂承压,但产品研发提供长期增长动力。宠物行业出口复苏,内销持续增长,科学化、功能化和细分化是主要趋势。种业需关注生物育种扩面进度和转基因品种商业化进程。整体来看,各细分赛道存在结构性机会。
研报重点分析了哪些方向?
研报重点分析了生猪养殖的供需平衡和产能去化趋势,同时关注了禽类养殖的投资机会,特别是白羽鸡产业链。此外,报告也探讨了动保行业的成长性,宠物行业的复苏和增长趋势,以及种业受厄尔尼诺事件影响和生物育种进展。各细分赛道的核心数据如存栏量、出栏价、养殖利润等均有详细分析。
当前农林牧渔市场的现状如何?
当前农林牧渔市场呈现分化态势。生猪养殖市场供应压力偏大,猪价震荡调整,养殖端持续亏损,产能去化预期增强。禽类养殖中,白羽鸡价格受引种不确定性支撑,但养殖利润仍为负。动保行业疫苗批签发数据同比负增长,但新品研发提供增长动力。宠物行业出口和内销均呈现增长趋势。种业受厄尔尼诺事件影响,但生物育种扩面带来长期机遇。
研报提示了哪些风险?
研报提示的主要风险包括生猪养殖产能去化不及预期,导致猪价持续低迷;禽类养殖引种不确定性可能影响白羽鸡价格波动;动保行业疫苗研发失败或竞争加剧可能影响公司业绩;宠物行业出口复苏受国际环境变化影响;种业转基因品种商业化进程存在政策不确定性。这些因素可能影响相关企业的经营和投资价值。