猜你想问
这份报告主要分析了什么内容?
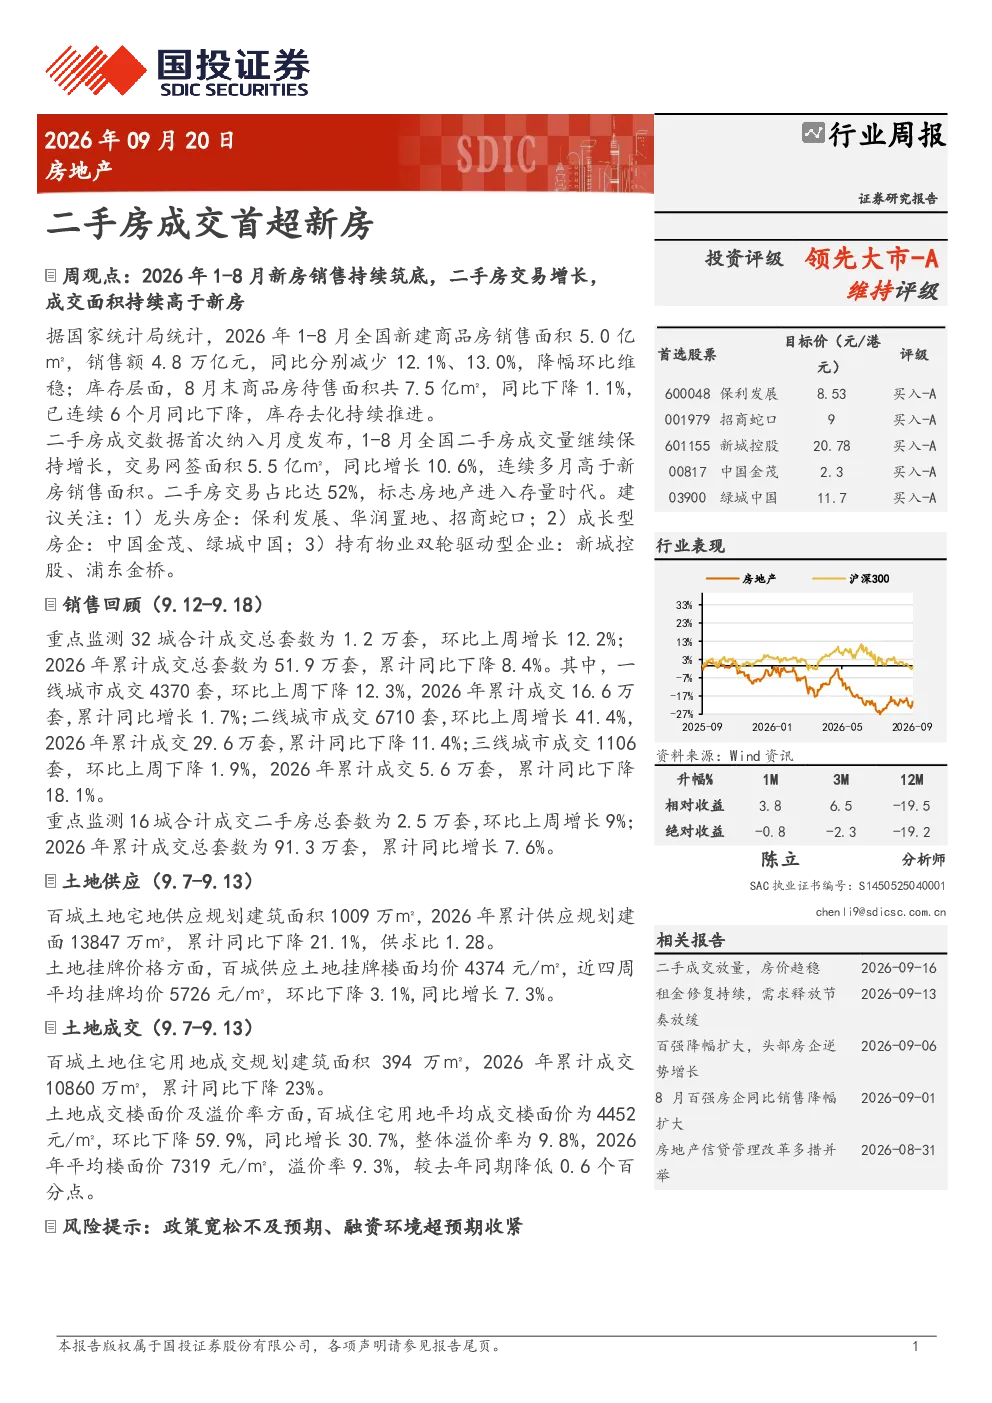
这份报告主要分析了2026年1-8月全国新建商品房和二手房的销售情况、库存变化、土地供应及成交数据。报告指出二手房交易网签面积连续多月高于新房,占比达52%,标志着房地产进入存量时代。同时,报告还监测了重点城市的新建商品房和二手房成交数据,并对土地供应规划和成交情况进行了详细分析,最后提出了对龙头房企、成长型房企和持有物业双轮驱动型企业的关注建议。
当前房地产市场的发展趋势如何?
当前房地产市场正从增量市场向存量市场转变,二手房交易规模已超过新房。报告显示,2026年1-8月新建商品房销售面积和销售额同比分别减少12.1%和13.0%,而二手房交易网签面积同比增长10.6%。不同能级城市表现分化,一线城市二手房交易活跃,二线城市新房销售承压,三线城市整体市场仍面临挑战。土地供应方面,2026年累计规划供应面积同比下降21.1%,供求比维持在1.28左右,显示市场调整态势。
报告中重点分析了哪些方面?
报告重点分析了二手房成交首超新房的现象及其意义,详细监测了全国及重点城市的新建商品房和二手房成交数据,包括不同能级城市的交易规模和变化趋势。此外,报告还深入分析了土地供应规划和成交情况,包括百城土地宅地供应规划建筑面积同比下降21.1%,以及不同能级城市土地成交楼面价和溢价率的变动情况。最后,报告提出了对龙头房企、成长型房企和持有物业双轮驱动型企业的关注建议。
当前房地产市场的现状如何判断?
当前房地产市场呈现总量收缩和结构分化的特点。新建商品房销售面积和销售额同比分别减少12.1%和13.0%,库存层面连续6个月同比下降,显示市场供大于求的态势。二手房交易规模持续增长,占比达52%,成为市场主力,但不同能级城市表现分化。土地市场方面,2026年累计规划供应面积同比下降21.1%,土地成交楼面价环比下降59.9%,溢价率整体维持在9.8%,显示市场情绪趋于谨慎。
报告中提示了哪些风险?
报告中提示的主要风险包括政策宽松不及预期和融资环境超预期收紧。当前房地产市场处于调整期,政策支持力度对市场恢复至关重要,若政策宽松力度不足或节奏放缓,可能影响市场信心和销售恢复。同时,融资环境对房企经营至关重要,若融资环境超预期收紧,可能加剧房企资金链压力,对市场稳定造成不利影响。此外,不同能级城市市场分化明显,三线城市市场仍面临较大压力,需密切关注其风险暴露情况。