猜你想问
白糖和棉花本周走势如何?
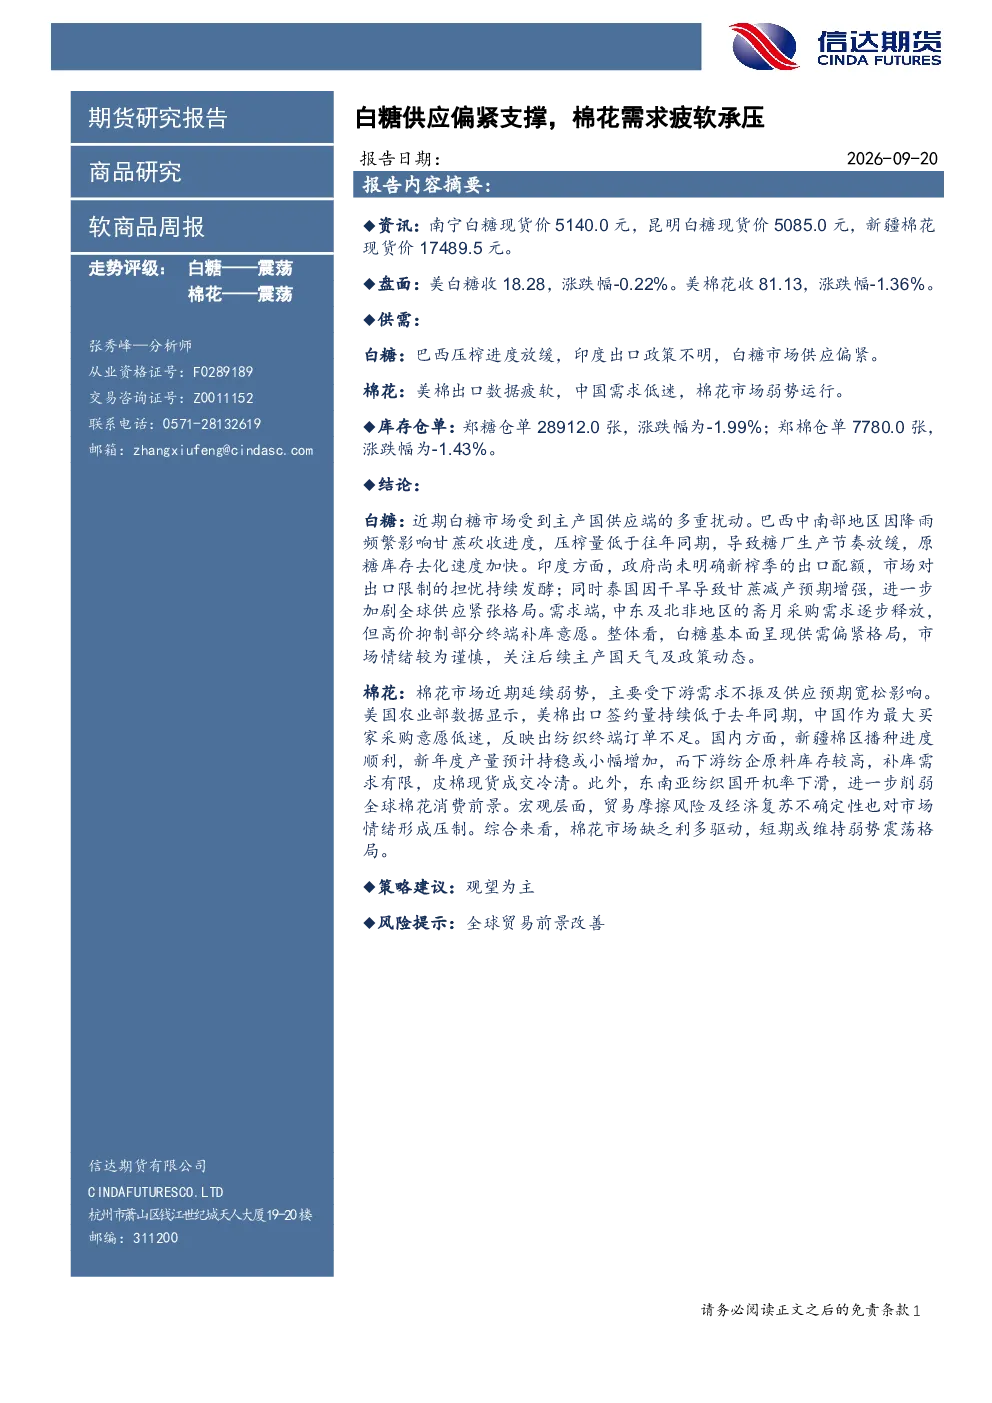
本周软商品市场呈现白糖震荡、棉花震荡的走势。美白糖收18.28,涨跌幅-0.22%;美棉花收81.13,涨跌幅-1.36%。白糖方面,巴西降雨影响甘蔗砍收,压榨量低于往年同期,原糖库存去化加快;印度出口政策不明,市场担忧出口限制;泰国干旱加剧全球供应紧张。需求端,中东及北非斋月采购逐步释放,但高价抑制补库意愿。棉花方面,美棉出口数据疲软,中国采购意愿低迷,反映终端订单不足;新疆棉区播种顺利,新年度产量预计持稳或增加;下游纺企原料库存高,补库需求有限;东南亚开机率下滑,全球消费前景弱。整体呈现供需偏紧格局,但市场情绪谨慎,关注主产国天气及政策动态。
软商品行业未来发展趋势是什么?
软商品行业未来发展趋势需关注供需关系变化及宏观环境。白糖方面,巴西、印度、泰国等主产国的天气及政策变化将直接影响全球供应;需求端需关注中东、北非斋月期间的采购节奏及价格承受能力。棉花方面,美棉出口及中国采购意愿是关键,新疆棉区产量预期及全球纺企补库需求需持续跟踪。此外,东南亚地区的生产情况及全球宏观经济复苏进程对市场情绪有重要影响。贸易摩擦及经济复苏不确定性仍是市场主要风险因素。
本周报告重点分析了哪些方向?
本周报告重点分析了白糖和棉花的供需关系及市场情绪。白糖方面,重点关注巴西甘蔗砍收、印度出口政策、泰国干旱对供应的影响,以及中东、北非斋月期间的采购需求。棉花方面,关注美棉出口数据、中国采购意愿、新疆棉区产量预期、下游纺企原料库存及东南亚开机率变化。报告还分析了郑糖、郑棉的仓单变化,显示郑糖仓单28912.0张,涨跌幅-1.99%;郑棉仓单7780.0张,涨跌幅-1.43%,反映市场情绪变化。
当前软商品市场现状如何判断?
当前软商品市场现状呈现白糖供需偏紧、棉花需求疲软的格局。白糖方面,主产国天气及政策变化导致全球供应紧张,而需求端高价抑制补库意愿,整体呈现供需偏紧。棉花方面,美棉出口数据疲软,中国采购意愿低迷,下游纺企原料库存高,东南亚开机率下滑,全球消费前景弱,市场延续弱势。郑糖、郑棉仓单的下降显示市场情绪有所谨慎,但整体仍受供需及宏观因素影响,短期或维持弱势震荡。
本报告有哪些风险提示需要注意?
本报告提示的风险因素包括全球贸易前景改善的可能性。白糖方面需关注主产国天气异常及政策变动风险,如巴西降雨持续、印度出口限制实施等。棉花方面需关注美棉出口数据恶化、中国采购意愿进一步下降、新疆棉区产量超预期增加等风险。此外,全球宏观经济复苏进程不及预期、贸易摩擦加剧等宏观因素也可能对软商品市场情绪产生压制。投资者需持续关注主产国天气、政策动态及全球宏观经济变化。