猜你想问
这份研报主要分析了什么内容?
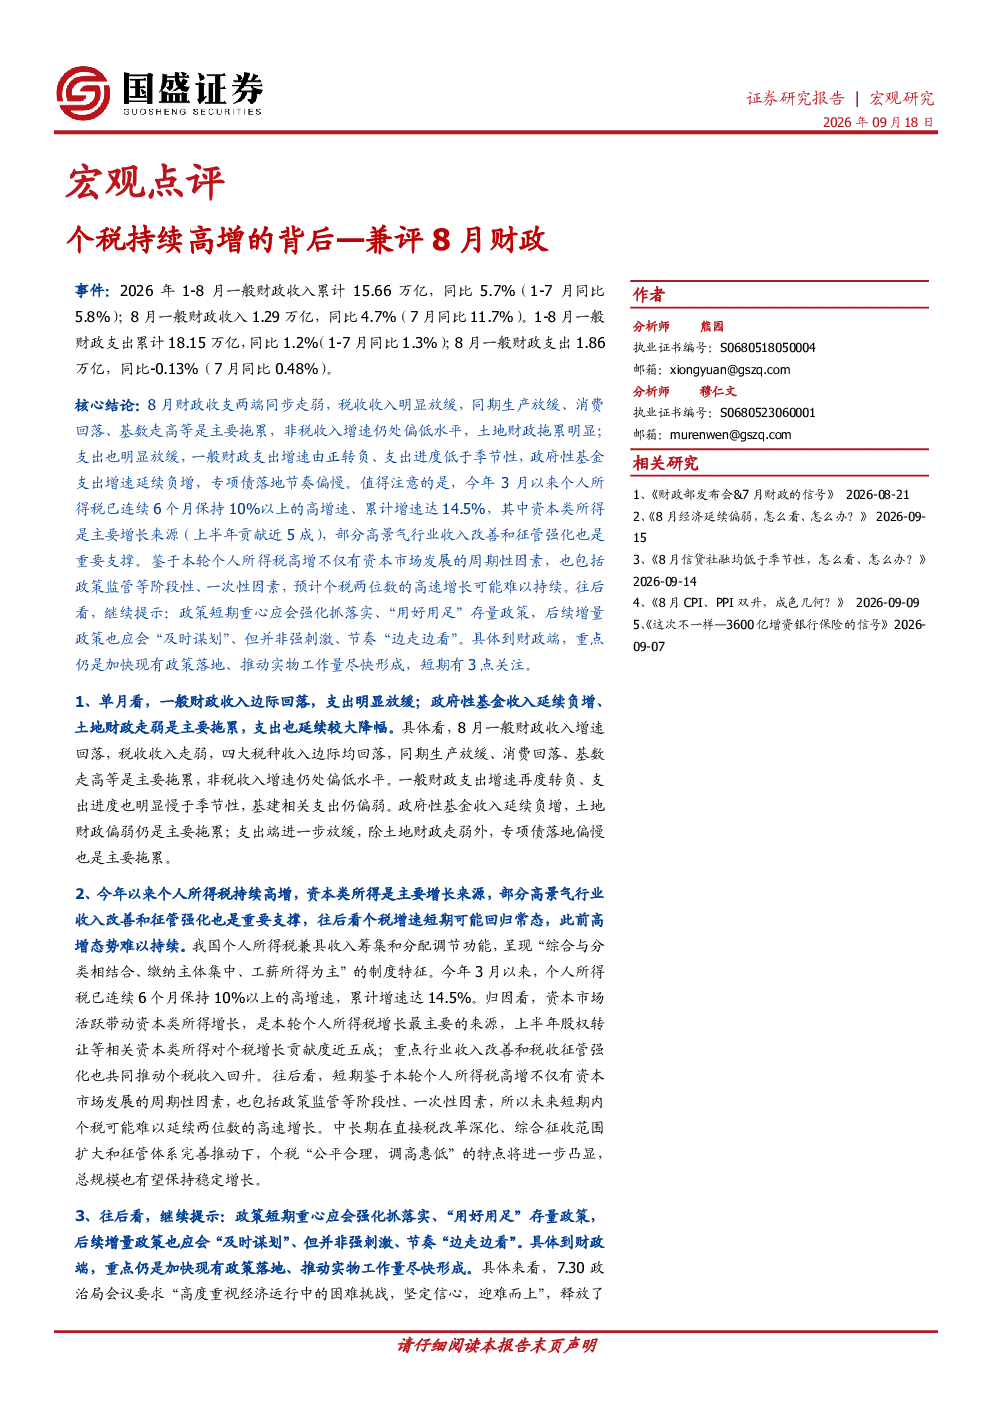
这份研报主要分析了8月中国的财政收支情况,特别是个人所得税的高增长现象。报告指出,8月财政收支两端同步走弱,税收收入明显放缓,主要受生产放缓、消费回落和基数走高等因素拖累。非税收入增速偏低,土地财政拖累明显。支出方面也明显放缓,一般财政支出增速由正转负,支出进度低于季节性,政府性基金支出增速延续负增,专项债落地节奏偏慢。值得注意的是,今年3月以来个人所得税已连续6个月保持10%以上的高增速,累计增速达14.5%,其中资本类所得是主要增长来源,部分高景气行业收入改善和税收征管强化也起到重要支撑作用。报告预计个税高速增长难以持续,政策短期重心将强化存量政策落实,后续增量政策或非强刺激、节奏边走边看。报告还关注了基本面演化、财政政策落地效果及美伊局势对油价的影响等风险点。
报告对财政收支两端的主要特征有何分析?
报告详细分析了8月中国财政收支两端的主要特征。收入方面,8月一般财政收入1.29万亿,同比增4.7%,但税收收入1.07万亿仅同比增5.6%,非税收入同比增0.3%。四大税种收入均出现边际回落,其中增值税同比增4%(回落2.7个百分点),企业所得税同比增11.6%(回落10.2个百分点),消费税同比降14%(回落20.3个百分点),个人所得税同比增11.8%(回落14.1个百分点),土地和房地产相关税收收入同比降1.9%。支出方面,8月一般财政支出1.86万亿,同比降0.1%,支出进度6.2%(低于季节性均值6.7%),中央财政支出同比增4.7%,地方财政支出同比降1.2%。基建相关支出同比降2.4%,农林水、交通运输相关支出增速回落,城乡社区事务支出负增;民生方面,社保、卫生健康支出增速改善,教育支出增速回落。政府性基金收入和支出均延续负增,土地出让收入同比降幅较大。
个人所得税高增长的原因是什么?未来趋势如何?
报告分析,个人所得税高增长主要受三方面因素驱动:一是资本市场活跃带动资本类所得增长,上半年贡献近5成;二是重点行业如金融业、科学研究和技术服务业等收入改善;三是税收征管强化,如金税四期和重点领域监管加强。报告认为,短期内个税高速增长难以持续,主要受资本市场周期性因素和政策监管等阶段性、一次性因素影响。长期看,随着直接税改革深化、综合征收范围扩大和征管体系完善,个税将呈现“公平合理,调高惠低”的特点,总规模有望保持稳定增长。
报告提出了哪些政策建议和关注点?
报告提出短期政策建议:强化抓落实、“用好用足”存量政策,后续增量政策“及时谋划”、非强刺激、节奏“边走边看”。财政端重点加快现有政策落地、推动实物工作量尽快形成。报告关注三点:一是基本面演化,尤其是出口、消费、地产的走势;二是财政政策落地效果,资金端关注政府债券发行节奏、政策性金融工具落地情况,项目端关注重大项目部署、“六网建设”、基建实物工作量等;三是美伊局势演化及其对油价的影响。
报告中提示了哪些潜在风险?
报告提示了三方面潜在风险:一是基本面走弱风险,出口、消费、地产等关键领域若出现不及预期的走势,可能拖累财政收支表现;二是政策落地不及预期风险,政府债券发行节奏、政策性金融工具落地情况及重大项目部署若受掣肘,可能影响财政政策效果;三是外部环境风险,美伊局势演化及油价波动可能带来输入性通胀压力,影响国内经济和财政稳定。报告强调需密切关注这些风险因素的变化及其影响。