猜你想问
PTA现货市场近期表现如何?
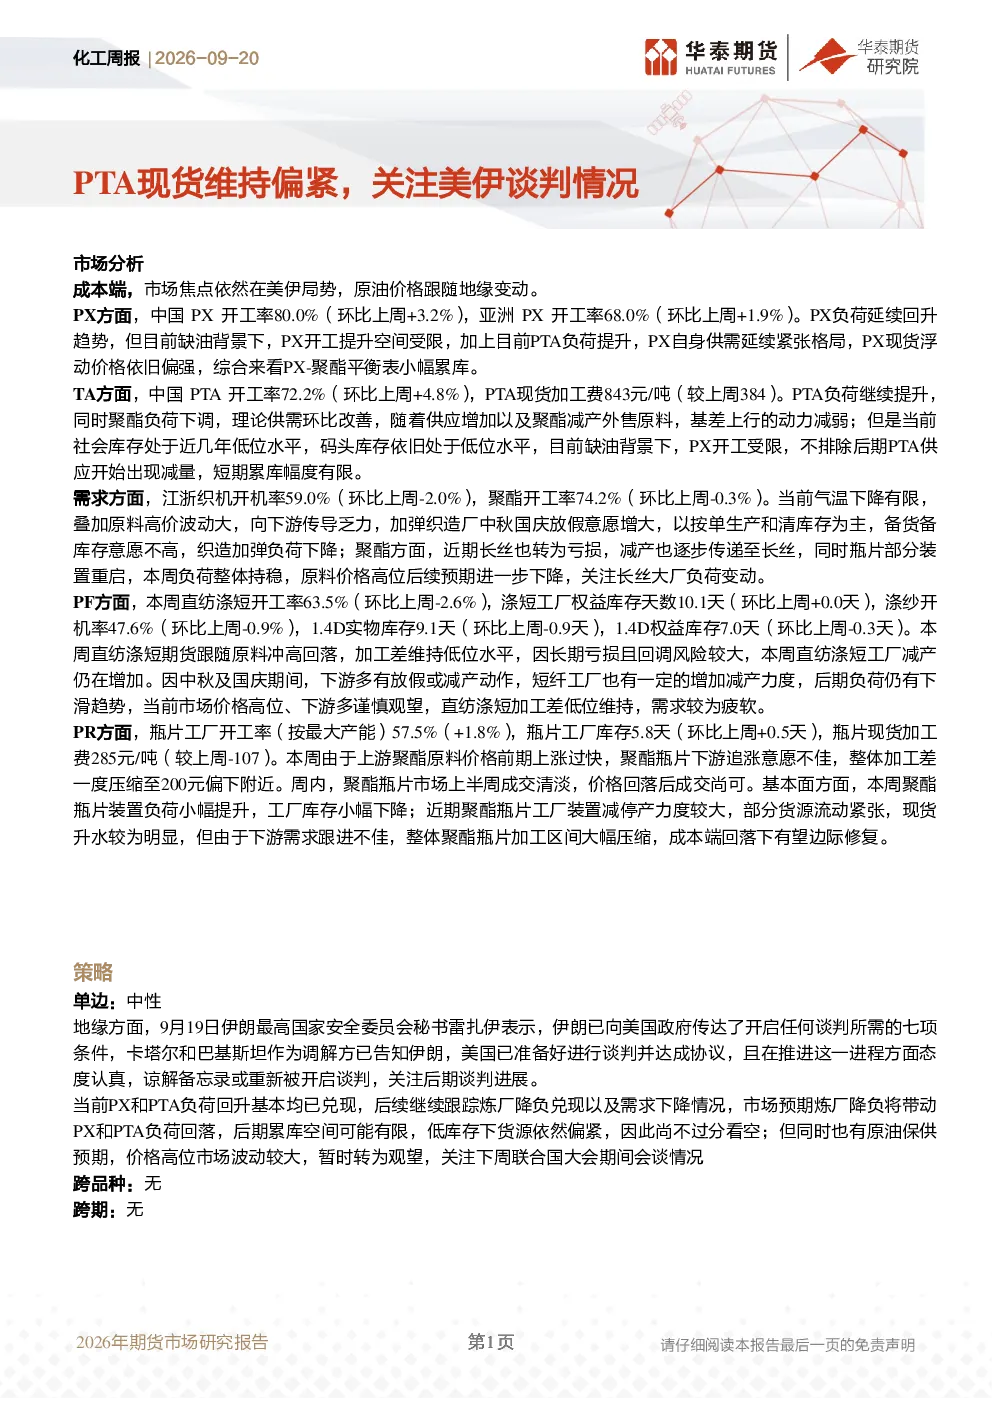
PTA现货市场近期维持偏紧状态,主要受成本端PX供应受限影响。中国PX开工率回升至80.0%,亚洲开工率68.0%,但受限于原油供应不足,PX负荷回升受限,导致PX现货价格偏强。PTA方面,中国开工率提升至72.2%,理论供需改善,但社会和码头库存处于低位,PX开工受限间接导致PTA供应可能减量,短期累库幅度有限。
化工行业未来发展趋势是什么?
化工行业未来发展趋势需关注成本端原油供应稳定性及下游需求恢复情况。当前原油价格受美伊局势影响波动,PX和PTA负荷回升已兑现,但后续需跟踪炼厂降负和需求下降情况。江浙织机开机率59.0%,聚酯开工率74.2%,下游传导乏力,加弹织造厂放假意愿增大,以按单生产和清库存为主,备货意愿不高。聚酯长丝转为亏损,减产传递至长丝,瓶片部分装置重启,原料价格高位预期下降。
本报告重点分析了哪些方面?
本报告重点分析了PTA、PX、涤纶短纤(PF)和聚酯瓶片(PR)的市场动态。成本端关注原油及PX供应情况,PTA供应或减量,短期累库有限;需求端关注江浙织机开机率及聚酯开工率,下游传导乏力,备货意愿不高;PF和PR方面,直纺涤短开工率63.5%,权益库存天数10.1天,下游需求疲软,价格高位;瓶片工厂开工率57.5%,库存5.8天,下游追涨意愿不佳,加工区间大幅压缩。
当前化工市场现状如何判断?
当前化工市场现状表现为成本端PX供应受限导致价格偏强,PTA供应或减量,短期累库有限;需求端下游传导乏力,江浙织机开机率59.0%,聚酯开工率74.2%,备货意愿不高,长丝转为亏损,减产传递至长丝;PF和PR方面,涤短开工率63.5%,下游需求疲软,价格高位,负荷下滑趋势延续;瓶片开工率57.5%,库存5.8天,下游追涨意愿不佳,加工区间大幅压缩。整体市场供需错配,价格波动较大。
本报告提示哪些风险?
本报告提示的主要风险包括原油和汽油价格大幅波动,以及宏观政策超预期。地缘政治方面,需关注伊朗与美国谈判进展,这可能影响原油供应稳定性。此外,PX和PTA负荷回升已兑现,但后续需跟踪炼厂降负和需求下降情况,低库存下货源偏紧,但原油保供预期下价格波动大,需谨慎观望。联合国大会期间会谈情况也值得关注。