猜你想问
南华外汇周报的核心内容是什么?
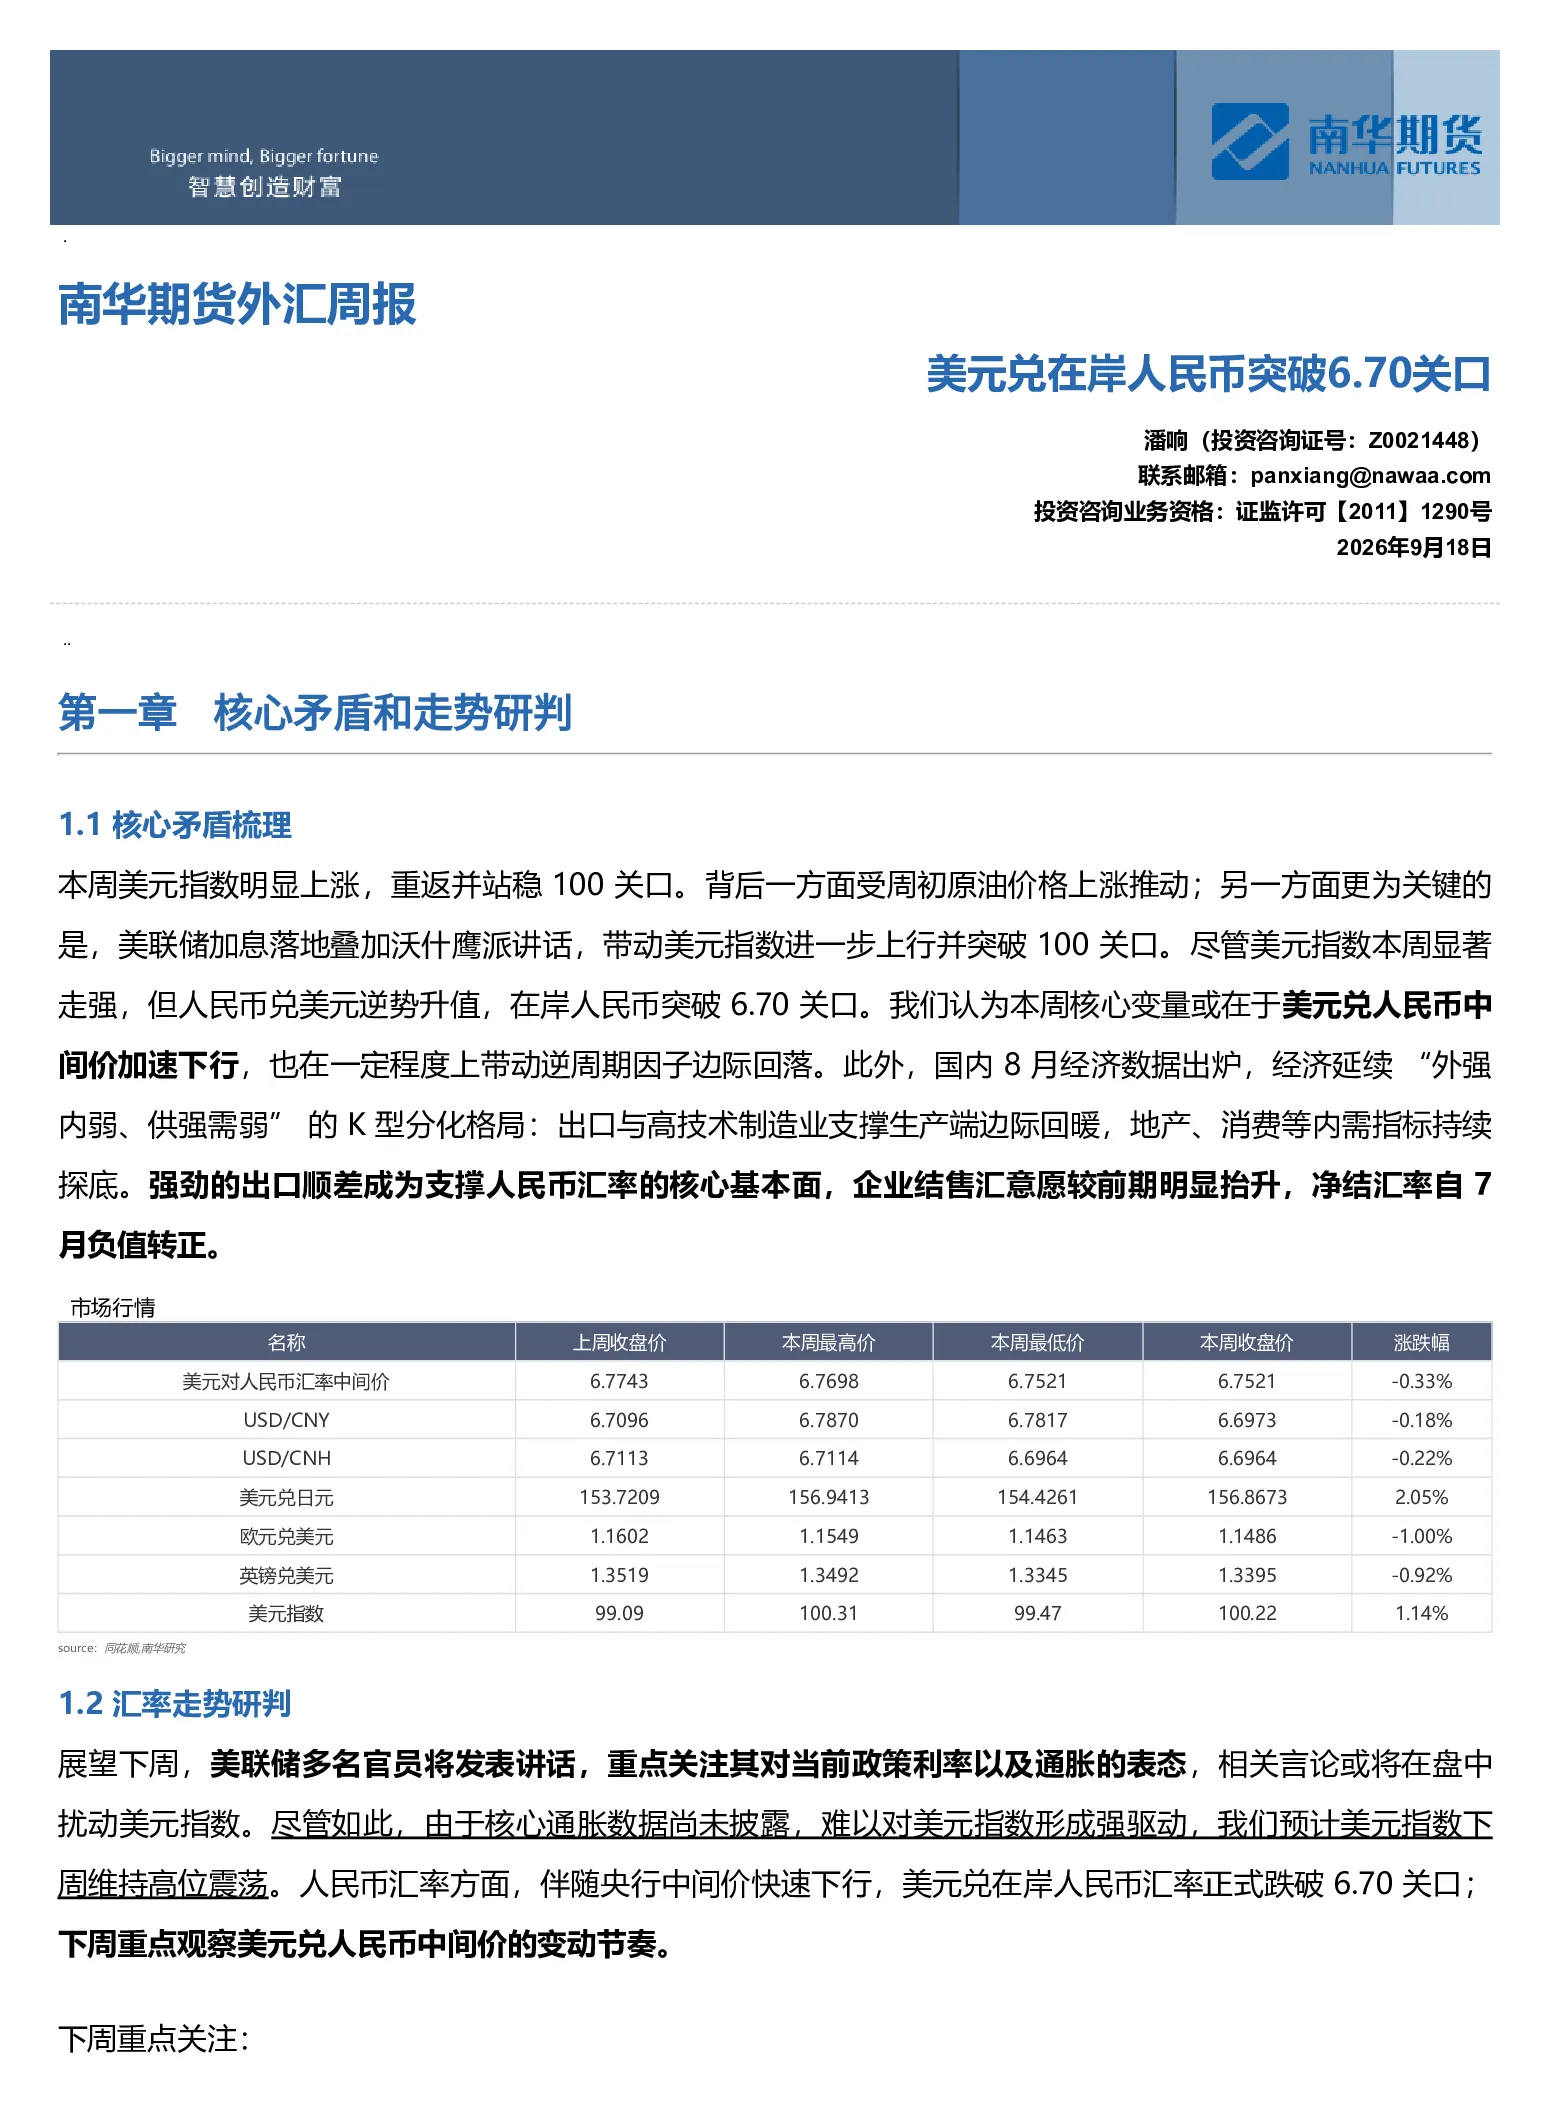
南华外汇周报分析了美元兑在岸人民币突破6.70关口的原因,指出美元指数上涨但人民币逆势升值,主要由于中间价加速下行和逆周期因子边际回落。报告还探讨了国内经济K型分化格局,出口和高技术制造业支撑生产端回暖,但内需指标持续探底,强劲的出口顺差和结售汇意愿支撑人民币汇率。预计下周美联储官员讲话或扰动美元指数,人民币汇率关注中间价变动节奏。
报告对人民币汇率行业发展趋势有何分析?
报告指出人民币升值通道未关闭,但升值动能趋于平缓。美元指数存底部支撑,加息并非周期终点,本次加息为预防式意在阻断通胀二阶扩散。人民币长期升值趋势取决于国内经济、出口韧性和美元指数走势。政策工具方面,逆周期因子导致中间价调升,央行态度偏贬值。企业结售汇意愿提升,海外投资者和专业人士情绪显示贬值倾向。
报告重点分析了哪些方向?
报告重点分析了美元兑人民币汇率的核心矛盾,即美元指数上涨与人民币逆势升值并存的现象。解释了中间价下行和逆周期因子回落的直接影响,以及国内经济外强内弱的K型分化对汇率的支撑与制约。此外,报告还研判了美联储加息对美元指数和人民币汇率的影响,并关注了人民币市场投资者预期及情绪变化,包括企业结售汇、海外投资者和专业投资者的行为。
当前市场对人民币汇率有何判断?
当前市场判断显示人民币汇率存在贬值压力。逆周期因子导致中间价调升,但央行态度偏贬值。企业结售汇意愿提升,但海外投资者和专业人士情绪显示贬值倾向,NDF收盘价和风险逆转期权指标指向贬值情绪升温。美元指数受原油价格上涨和美联储加息等因素推动,重返并站稳100关口,但预计高位震荡。人民币汇率走势需关注中间价变动节奏和美联储政策动向。
研报提示了哪些风险?
研报提示了地缘冲突超预期、国内政策力度不及预期、海外经济数据超市场预期等风险。地缘冲突可能引发市场避险情绪,影响美元指数和人民币汇率。国内政策力度不足可能导致经济内需恢复缓慢,削弱人民币汇率的支撑。海外经济数据超预期可能改变市场预期,对美元和人民币走势产生冲击。这些风险需密切关注,可能对汇率走势带来不确定性。